Q3營收69.5M(年增163%),管理層重申2026下限2億、2027目標4.5–5億,聚焦Yotta投產與1.7B債券融資。
Gorilla Technology在2026財年第三季交出公司史上最強單季表現──營收69.5百萬美元,較去年同期成長163%,季增近39%,管理層將此成績視為推動未來倍增目標的關鍵節點。公司同時重申2026年最低營收展望為2億美元,並將2027年營收目標訂在4.5至5億美元。

背景與核心資料:本季雖創收,但毛利率自去年同期37.3%降至12.8%,毛利約8.9百萬美元。管理層指出,目前營收主要來自較低毛利的基礎設施與技術業務,GPU-as-a-service貢獻仍小,但預期在2027年第一季開始放量,將顯著改善整體毛利率。第三季資本支出約218百萬美元,期末現金略高於56百萬美元,營運活動淨用現金約30百萬美元;應收款與合約資產合計約203百萬美元,未開發合約資產已從約104百萬降至52百萬,顯示公司在加速應收款回收。
Yotta部署與營運節點:管理層表示Yotta 1將在明年一月達到滿載產能,Yotta 2預計於二月完成全面部署。財務長預期2027年第一季每月帳單金額可達約6.6百萬美元,這些收款與商業化節點是達成2027營收目標的關鍵。建設成本面,單位建置成本估在每MW 4至4.5百萬美元,從土地取得至可建地準備約需1,400至1,500萬美元。
融資計畫與償債安排:公司正與一間頂級投行協商1.7億美元(譯註:原文為1.7 billion,即17億美元,文中數字以管理層口述為準)債券融資,目標用以為Yotta 1再融資並完成Yotta 2的資金端;財務長表示債券案「數周內可望完成」,但同時提醒仍須視市場條件與最終檔案而定。面對債券或其他融資若未如期成行,分析師建議公司需有Plan B;管理層則回應已動用現金及短期措施(期間已提領25百萬美元、需償還票面27.75百萬美元),並表明意圖在4至5週內以現金償還以降低稀釋風險。
風險、質疑與管理層立場:外部分析師對於大型債券能否順利發行、監管新增晶片出口限制,以及可能導致的股價波動表現出謹慎甚至偏負面的評價。管理層則採取防禦但樂觀的語氣,指出已自埃及回收約22百萬美元,正在追收額外15至17百萬,並強調會在法規與市場條件下盡力完成融資及部署,努力以現金償還可轉債以減少股本稀釋。關鍵監管風險包括美國商務部所公佈的先進晶片出口新限制,若影響海外資料中心的遠端存取安排,可能改變營運與客戶取得方式。
替代觀點的駁斥:針對「融資失敗或監管衝擊會完全阻礙2027目標」之悲觀看法,管理層提出可衡量的反駁:一、已有實際營收成長與應收款回收進展(如埃及款項);二、Yotta 1在一月前將達滿載,代表短期內可望看到穩定現金流;三、公司在管控未開發合約資產與資本支出節奏上已有調整空間,非單靠外部融資才可運作。當然,管理層亦承認若大型債券未過關,將啟動其他備援方案。
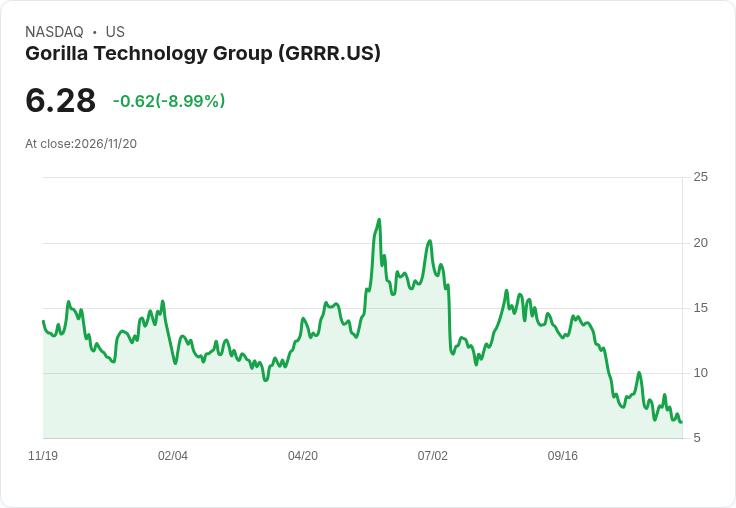
總結與展望:Gorilla以單季69.5百萬美元重新整理紀錄,並重申2億(2026)與4.5–5億(2027)營收目標,核心關鍵在於Yotta的商業化與帳單放大、1.7B融資能否落實以及對監管風險的應對。投資者與市場應密切追蹤三大指標:Yotta 1/2的實際啟用與帳單數字、債券與專案融資的完成進度、以及應收款回收情形。對公司而言,短期目標是穩健完成可轉債的現金償還以降低稀釋,並確保Yotta投產帶來可驗證的現金流,若能達成,管理層對2027年的營收目標將具更高可行性。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。