Q3營收780M美元、調整後EPS0.42美元雙超,調高Q4與全年營收並完成Airtable、Miro及擬購Mailchimp併購。
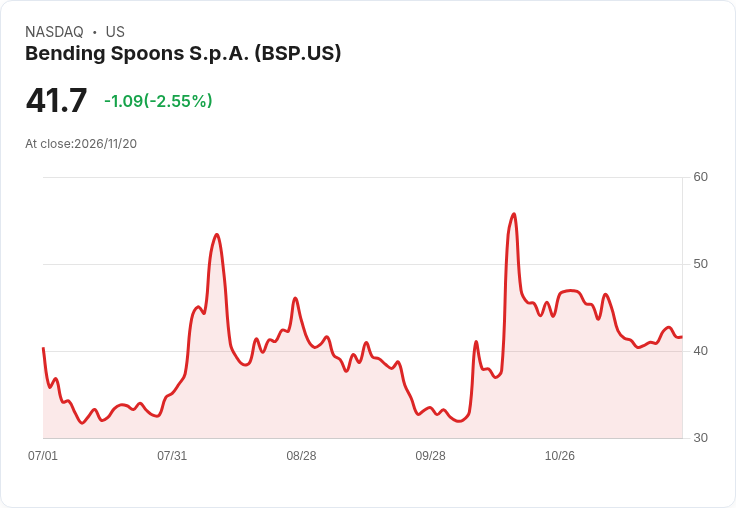
股價跳漲、財報亮眼 — Bending Spoons S.p.A.(NASDAQ: BSP)於本季財報公佈後股價上漲約5%,公司同時上調2026財年營收展望,並在第三季完成關鍵併購案,市場對成長動能與整合風險同步反應。

第一時間資料:該公司公佈第三季(Q3)Non-GAAP每股盈餘0.42美元,超出預期0.12美元;營收780百萬美元,年增125%、超出分析師預估約33.6百萬美元。營業收益達171.7百萬美元,年增34%;調整後營業收益423.8百萬美元,年增130%。淨利90.2百萬美元,年增7%,調整後淨利281.6百萬美元,年增117%。
展望與指引:公司提供第四季(Q4)營收指引為984M–1,000M美元,顯著高於市場一致預期約865.74M美元,指引中點隱含有機成長約5%;調整後營業收益指引470M–490M美元。全年度(FY)營收上修至3.07B–3.09B美元(市場共識約2.90B美元),中點隱含有機成長約4%,並自先前2.78B–2.82B美元區間上調;全年調整後營業收益提升至1.58B–1.60B美元,較先前1.46B–1.51B美元區間上修。公司指出,上修主因為既有事業表現強勁並預期Airtable與Miro等併購投入貢獻。
資產負債與併購動態:季末淨負債為4.00B美元,槓桿比率2.1倍,現金及約當現金為1.02B美元。公司在第三季完成以12.9億美元收購Airtable,隨後完成以13.6億美元收購Miro,並同意以36.8億美元向Intuit購買Mailchimp,三項交易將顯著擴大產品組合與市場份額,但也推升財務負擔與整合風險。
分析與評估:正面觀點認為,調整後營業與淨利大幅成長(分別年增130%與117%)與上修的營收指引,顯示公司既有業務與併購策略短期已開始帶來協同效應,市場因此肯定其成長前景並推升股價。負面聲音則憂心多筆大額併購後的高負債與整合風險,尤其Mailchimp收購案金額龐大,若無法快速實現成本/營收協同,可能侵蝕未來現金流與利潤率。
對此可反駁的觀點:公司目前槓桿約2.1倍,在軟體業中屬於可控範圍,且調整後營業收益與全年指引均上修,顯示收購帶來的營運提升已在數字上反映;不過,投資人仍應警惕整合執行、客戶流失及一次性重整費用等風險,這些因素可能在短中期影響GAAP利潤與現金流。
結論與未來展望:Bending Spoons以營收與調整後獲利雙優的Q3成績與上調的全年指引,短期獲市場肯定。但未來能否持續兌現增長、消化三項大額併購並在不過度侵蝕現金流的情況下實現協同,將是關鍵。建議投資人持續關注公司在未來季度的現金流變化、併購整合進展、以及是否能在Q4與下一財年達成或超越目前指引。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。