罕病製藥與AI藥物開發成為華爾街新戰場。Roivant Sciences、Ultragenyx與Twist Bioscience分別押注多資產管線、單劑數百萬美元療法與「賣鏟子」式AI數據服務,手握鉅額資金與大藥廠背書,但臨床風險、商轉能力與市場報酬可否撐起估值,仍是最大問號。
美股生技板塊近來再度成為資金焦點,但這一輪受矚目的,已不再是傳統大藥廠,而是幾家動作激進、商業模式前衛的中型公司:主打多資產併購與授權的 Roivant Sciences Ltd. (NASDAQ:ROIV)、靠罕病超高單價藥物衝刺獲利的 Ultragenyx Pharmaceutical Inc. (NASDAQ:RARE),以及切入AI藥物研發數據層的 Twist Bioscience Corporation (NASDAQ:TWST)。三家公司同樣擁有亮眼題材與充裕現金,卻也共同面臨一個核心考驗:市場故事能否最後兌現為穩定且可持續的現金流。

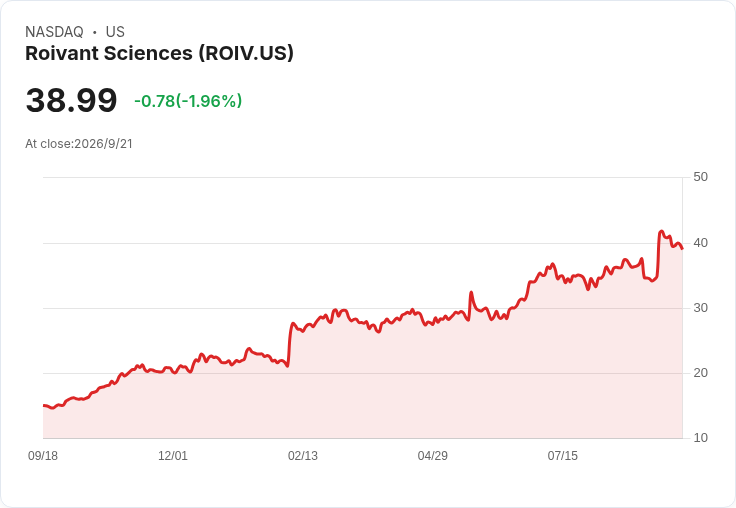
先看 Roivant Sciences。投行 Stifel 9月中啟動研究給予「買進」評等與51美元目標價,隱含近三成上漲空間,理由在於其跨自體免疫與肺部疾病的多個後期產品線具備放量潛力。Roivant 最即將接受市場檢驗的是口服小分子 Lisraya(學名 brepocitinib),該藥8月27日獲得美國 FDA 核准,用於成人皮肌炎治療,成為該罕見疾病首款核准的口服療法。公司同時把同一成分往其他適應症推進,包括非感染性葡萄膜炎、皮膚肉狀瘤病及 lichen planopilaris,其中部分三期試驗結果要到2026至2028年才會陸續出爐。
Lisraya 的上市,關鍵不在再添一張核准證,而是對 Roivant 商業執行力的首次「壓力測試」。由於皮肌炎屬罕病族群,實際銷售將深受醫師認知度、支付方給付條件與競品布局影響,並非「過關就會大賣」。這也使市場對 Roivant 的評價出現分歧:一方面,公司手握約39億美元現金及有價證券,且透過與 Moderna 相關專利訴訟和解,旗下 Genevant 收入逾7億美元款項,財務火力充足;另一方面,截至8月底約有3,350萬股被放空,約為流通股5.09%,空頭部位較前次統計再增逾9%,顯示仍有不少投資人質疑其高成長預期是否過於樂觀。
與 Roivant 類似走罕病路線、但商業模式更「重押單品」的是 Ultragenyx Pharmaceutical。該公司9月17日獲FDA核准新藥 Fayuvi,用於治療具有保留神經發展功能的 A 型 Sanfilippo 症候群兒童神經學症狀,成為此致命兒科罕見病全球首款核准療法。消息公布後,Ultragenyx 股價單日急漲逾12%,但今年迄今股價仍下跌近四成,反映市場對其長期財務體質仍存疑慮。
從數字來看,公司在2025年營收6.73億美元、虧損5.75億美元,虧損幅度較前一年略擴,卻仍喊出2027年達成損益兩平的目標。Fayuvi 顯然被視為關鍵轉折點。Ultragenyx 預計在美國定價為一次性療程395萬美元,使 Fayuvi 跻身全球最昂貴藥物之列。JP Morgan 推估,其全球銷售峰值可達2億至2.5億美元,即便以保守端估算,也相當於公司2026年營收預估中位數的約四分之一。然而極端高價同時意味著實際貢獻高度仰賴健保與商保給付政策、病患篩檢速度與家屬支付意願等多重變數,Ultragenyx 自身可控制的,主要只有醫學教育與市場滲透速度。
從資本市場角度看,Fayuvi 核准實質上改變了 RARE 的投資邏輯。核准前,風險集中在臨床與監管不確定性;核准後,焦點轉向更可量化的市場滲透與定價壓力。最新一季資料顯示,持股 Ultragenyx 的對沖基金家數由55家略降至50家,但最大持股機構 AQR Capital Management 反而加碼44%,持股約660萬股;同時,放空部位在8月底達1,710萬股、約佔流通股18%,空頭比重明顯偏高,顯示多空雙方在 Fayuvi 上市前夕都下了重注,如今則將進入以銷售數據說話的階段。
相比之下,Twist Bioscience 選擇的則是另一條「賣鏟子」路線:不直接承擔研發新藥的龐大風險,而是成為 AI 藥物發現生態系的數據供應商。9月16日,Twist 宣布與 Eli Lilly and Company (NYSE:LLY) 旗下的 AI 平台 Lilly TuneLab 達成策略合作,將為該平台提供抗體特性分析服務與高通量實驗數據,支援其 AbLab 等抗體可開發性預測模型訓練。未來,TuneLab 用戶可以直接透過平台下單使用 Twist 的既定實驗流程,產出可供 AI 模型訓練的濕實驗數據。
這項合作的戰略價值在於,Lilly 的選擇為 Twist 在抗體發現與特性分析能力上背書,讓其有機會成為 AI 藥物研發產業鏈中的關鍵數據層。然而,與傳統授權合作不同,此次並未揭露任何最低採購承諾、里程碑金或權利金安排,也沒有分享 Lilly 後續藥物商業化經濟利益的條款。換言之,短期內這更像是一個「打樣」性質的開放平台合作,實際能為 Twist 帶來多少收入,全然取決於 TuneLab 未來的用戶採用情況,以及實驗外包需求是否隨 AI 開發熱潮同步放大。
即便如此,資金已提前進場卡位。根據統計,第二季持有 Twist 的對沖基金數量由30家升至42家,部分大型機構如 Farallon Capital 與 DE Shaw 大舉加碼,市場對其在 AI 驅動藥物發現領域的長線機會抱持期待。同時,空頭部位雖自7月底的1,408萬股降至8月底的1,207萬股,但放空比率仍高達約18.2%,顯示對其估值與商業模式的質疑仍未消散。
綜觀 Roivant、Ultragenyx 與 Twist 三家公司,可以看出當前生技投資正朝三個新方向邁進:其一是多資產平台試圖分散單一藥物風險,其二是藉由罕病超高單價療法拉高單品獲利,其三則是站在 AI 生態系後端,提供研發所需的高品質實驗數據與服務。這三種模式的共同風險在於,無論是多管線還是單一「天價藥」,最終都繞不開臨床試驗成功率、監管政策風向與支付方談判力;至於 AI 數據服務,則要面對一個更根本的問題:AI 模型能否真正提高新藥命中率與研發效率,進而支撐上游數據供應商的長期成長。
對投資人而言,下一步觀察重點將不再只是「是否過關」,而是三家公司在各自賽道上的執行力:Roivant 能否把 Lisraya 變成穩定現金牛,並推動後續免疫與肺部產品線;Ultragenyx 的 Fayuvi 是否能在極端高價與支付壓力間取得平衡,支撐其2027年轉盈目標;Twist 又能否把與 Lilly 的合作複製到更多大藥廠與平台,累積足以支撐估值的服務收入。生技故事從不缺少想像空間,真正決勝點,則仍在於未來幾年每一季財報上的冷冰冰數字。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。