



第3季營收10.4億美元、調整後EPS $6.45,調升全年展望,MariTide成長賭注。
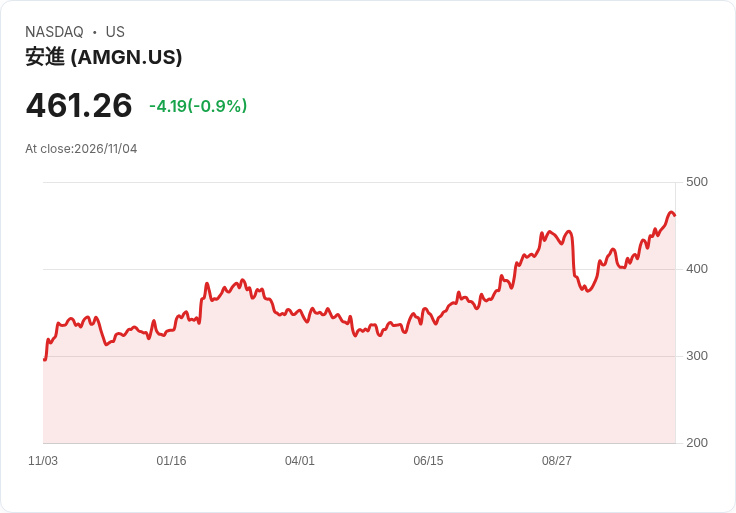
引言 — 安進(Amgen)公佈亮眼第3季業績:在降血脂藥Repatha與多款新藥帶動下,營收與獲利雙雙超出市場預期,並上調全年財測;同時公司將重心放在高關注度的減重候選藥MariTide,成為投資人與市場關注的未來成長來源。

背景與資料重點 — 第3季營收達104億美元,超越華爾街平均預期的101億美元;調整後每股盈餘(Adjusted EPS)為6.45美元,較去年成長14%,高於分析師普遍預估的5.79美元;淨每股盈餘為7.08美元,年增19%。安進並將全年調整後EPS上修至22.90–23.70美元、全年營收預估提高至389–397億美元(先前區間為382–394億美元)。分析師對2026年度普遍估計為調整後EPS 23.02美元、營收389億美元。
營收動能與產品表現 — 個別產品表現分化但整體強勁:Repatha第三季銷售1.09億美元,年增37%,略優於市場預期(約1.04億美元);骨質疏鬆新藥Evenity銷售7.51億美元,年增39%;而較老品Prolia受專利到期與競爭影響,下滑45%至6.32億美元。免疫與癌症領域新藥表現也亮眼:Uplizna年增191%至4.51億美元、Imdelltra年增128%至4.06億美元;但治療罕見自體免疫疾病的Tavneos銷售小幅下滑2%至1.05億美元,並面臨美國FDA就其療效與試驗資料完整性提出的審查壓力。
管線與未來賭注 — 安進積極押注MariTide,一款長效注射型減重藥(最少每四次年注射一次的劑型),正在進行多項第3期試驗。公司預計初步第3期結果最快於明年公佈。市場研究者預估未來十年減重藥市場規模可達每年約1500億美元(1500億美元的描述在原文以150億美元出現,請依公司與分析師最新估算為準),若MariTide證實有效且取得核准,將為安進帶來龐大長期營收來源。
分析與評論 — 業績超預期反映兩大面向:一是新藥快速成長、能補足老藥衰退帶來的缺口;二是公司成本與營運執行穩健,使調整後獲利表現優於預期。Repatha儘管銷售成長,但面臨默克(Merck)日服藥物Lipfendra等口服競品威脅,未來市佔與價格競爭壓力不可忽視。Prolia的急遽衰退顯示專利到期造成的市場被稀釋風險是真實且即時的挑戰。Tavneos遭FDA質疑試驗資料完整性與療效,為公司短期監管風險;安進主張該藥具正面利益風險比,並仍與FDA持續溝通,這點短期內仍須關注監管決議。
駁斥替代觀點 — 對於MariTide的懷疑者指出:減重市場已由GLP-1類藥物與其他候選藥主導,且競爭激烈、價格與保險給付不確定,難以保證新藥能複製成功。回應此一疑慮,安進仰賴其臨床與商業化能力,且MariTide若能以低頻注射(每年數次)帶來持久療效,將在依從性與差異化上有明顯優勢;但最終仍須等待第3期關鍵資料以驗證市場潛力。
結論與展望(行動號召) — 安進本季業績顯示其產品組合正在延續成長動能,並靠新藥彌補傳統產品專利下滑的缺口。然而,未來走勢仍高度仰賴幾項變數:MariTide第3期結果與商業化前景、Repatha面對口服競品的市場競爭力、Tavneos的FDA審查結果,以及更多新藥能否持續轉化為營收。對投資人與業界觀察者來說,應密切追蹤接下來的第3期數據揭露、安進與監管機構的互動進展,以及公司在面對專利失效時的市場因應策略。若數據持續利好,安進有望將此次成長延續至下一個財務年度;若出現監管或競爭逆風,則需重新評估其成長可持續性。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





