



摘要 : Q3營收創高、上調全年指引並以45M美元收購ASB強化高壓與儲能自營能力。
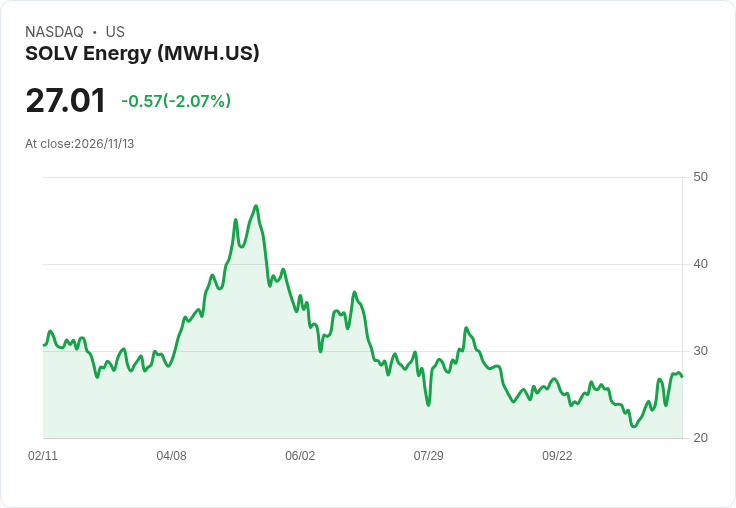
新聞 : SOLV Energy在2026年第三季交出亮眼成績並再度上調全年財務指引,管理層稱公司執行量「達史上最高」,同時透過收購擴大自營高壓與電池儲能系統(BESS)能量,呈現高速成長態勢。

背景與重點資料 - 第三季營收約1.24億美元(公司亦以1.2億美元表述),較去年同期成長約65%,前九月營收接近2.87–2.90億美元,年增約69%。 - 季內調整後毛利約2.15億美元,毛利率17.3%;調整後EBITDA第三季達1.73億美元,EBITDA率約13.9%。 - 管理層將2026年全年營收指引上調至40.3億至41.2億美元,調整後毛利目標660M–690M美元,調整後EBITDA目標525M–540M美元;相比前一季的預估,三項指標均上修並收窄區間。 - 訂單簿(backlog)於9月底增至創紀錄的92億美元,其中約31億美元與儲能(BESS)相關;期末流動性約6.09億美元(含現金4.22億美元與信貸可用額1.87億美元),並宣稱「無長期債務」。 - 本季以約4,500萬美元(現金與普通股)收購ASB Energy Services,補強高壓與變電站、BESS之自營施工能力。
執行、需求與策略分析 SOLV管理層強調「史無前例」的市場需求與執行能量,表示客戶以IPP(獨立發電商)為主,專案多半持續進行,未見重大延遲或取消。公司指出規模帶來採購優勢,可部分抵銷原物料與裝置上漲壓力;且透過收購ASB與先前Roberson Waite Electric整合,逐步擴大自執行(self-perform)能力,特別是高壓、變電與儲能工項。
管理層亦說明季節性影響是第四季毛利率看似下降的主要因素,並非需求惡化。面對成本通膨與關稅(如Section 232)帶來的價格壓力,公司認為那是「價格問題而非產能問題」,且以規模與談判力當作緩衝。
市場質疑與公司反駁 分析師在會中反覆追問政策與貿易風險(如232條款)、合約節奏是否出現暫時性放緩,以及2027年的能見度。SOLV回應如下: - 需求端:CEO強調「未見任何重大延遲或取消」,並稱從事業務20年來未見此等強勁需求。 - 政策/關稅:將關稅視為價格議題,公司未觀察到產能受限;價格壓力以規模與採購為主要解方。 - 資本配置與併購:公司表示併購將聚焦在太陽能EPC生態圈與相關領域,對資料中心曝險「有限」,同時持續評估回購與成長投資間的平衡。
風險提示與替代觀點 不可忽視的風險包括:政策變動(稅收、關稅與ITC補貼不確定性)、原物料與裝置價格上漲、第四季季節性導致短期毛利波動,以及訂單簿向實際開工與認列的轉化速度。雖然管理層提供強烈信心與資料支撐,但若宏觀或政策劇變,或是供應鏈急遽惡化,仍可能壓縮未來利潤率與完工時程。
結論與未來展望(行動建議) SOLV本季以創紀錄營收、擴大訂單簿與提升指引,展現規模化與自營能力帶來的競爭優勢。短期應關注三項指標:訂單簿向營收的實際轉化率、收購ASB的整合成效與毛利貢獻,以及第四季季節性對利潤率的影響。對投資人與產業觀察者而言,重點在於監測政策(例如ITC延長與關稅動向)、原物料價格走勢及公司在大專案競標中的市佔變化;若需求持續、政策相對穩定,SOLV在儲能與高壓自營能力將持續成為其成長驅動力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





