



Q3營收3.287億、毛利16%、EPS $0.63;Q4指引345–365M、毛利16.5%±0.5%,管理層強調混合效應與自有內容提升。
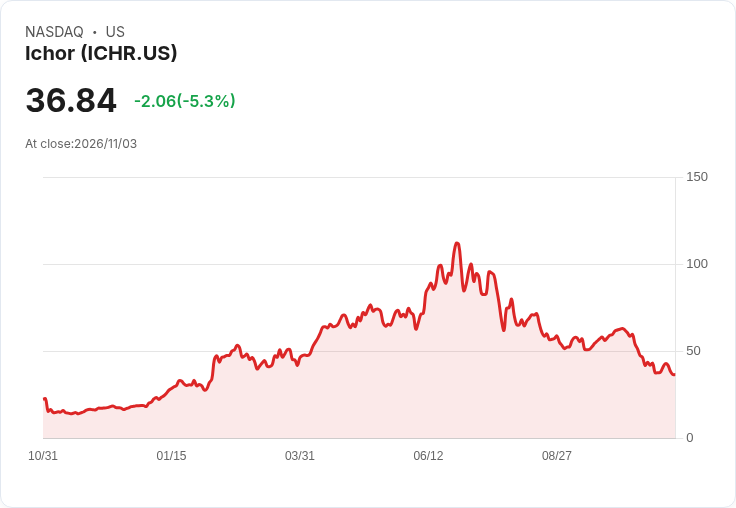
Ichor Holdings(ICHR)在2026年第三季交出強勁數字並對第四季與2027年表現給出顯著方向:公司宣佈Q3營收約3.287億美元、毛利率16%、每股盈餘0.63美元,並指引Q4營收345至365百萬美元、毛利率上看16.5%(±0.5%),管理層同時表示全年2026年營收成長幅度約為30%。

背景與主張 - 執行長Philip Barros將第三季稱為「又一個成長與獲利擴張的季度」,強調公司產品緊貼先進蝕刻/沉積製程中出現的供應瓶頸,特別是高長寬比介電蝕刻系統所需的壓力式質量流量控制元件,多數Ichor產品正好服務這類高階應用。 - 公司正推動自製件比重上升以提升毛利與利潤槓桿:自有內容(proprietary content)自Q2的約25%躍升至Q3逾30%,並預估Q4約35%,短期目標為達到40%。
事實、資料與執行細節 - 財報重點:Q3營收328.7M美元(略低於部分分析師預期),毛利16%(超過指引上限),營業利潤率8.6%,調整後EBITDA為33.9M,當季P&L現金產生約30M,但營運現金淨流出約29M,主因庫存與應收增加75M;現金213.5M、總債務119M、資本支出10.7M。 - Q4財務指引:EPS 0.65–0.75美元、營收345–365M美元、毛利16.5%±0.5%、營業費用約26M±0.5M,稅率估約15%、稀釋股數約38.5M。管理層也提示2027年營收成長將與客戶系統成長一致,並預估全年營業費用將增加約15%。
供應鏈限制與風險管理 - 管理層坦承供應瓶頸是真實挑戰,重點受限專案包括閥門、接頭、基板,未來亦會見到流量控制元件(Flow Control)受限。Barros指出約將Q4營收向下調整約1,000萬美元,其中約一半來自商用太空(commercial space)時程延後與半導體元件短缺。 - 因應措施:Ichor優先配置最受限的元件、擴大第三方產能合作、加速內部人力擴編(Q3新增約320名,製造人力季增40%),並持續增加自製內容以改善毛利。
分析與評論 - 毛利改善主因並非單一專案,而是產品組合轉向自有元件與較高附加價值的元件銷售,管理層強調「以毛利美元而非僅看營收成長」,並表示毛利美元比指引中點高出約3M美元。Q3 EPS也明顯優於分析師普遍預期(0.63 vs. 市場預估0.45),顯示公司在有限供給下仍能擴大利潤槓桿。 - 挑戰面:分析師對於零元件可得性與出貨可見度持偏負面或中立態度,關切短出貨(short-shipping)對營收認列的機制與時間點。管理層回應已與客戶協商取得放行後即可出貨,並強調已在指引中充分考量這些限制。 - 中長期視野:Flow Control被視為推升更高自有內容與毛利天花板的關鍵,管理層認為這項業務的顯著收入貢獻屬於2027年的事件;同時公司宣稱仍可在現有製造基礎上擴展至30億美元營收規模,若順利達成,利潤結構將進一步改善。
駁斥替代觀點 - 對於「需求受限或需求疲弱」的質疑,Ichor強調需求並非主要阻礙,而是供應鏈瓶頸與商業時程(如太空發射)造成的出貨時點延遲;公司透過產品組合調整與第三方資源來緩解短期瓶頸。 - 對於「快速擴張會帶來成本與品質風險」的疑慮,公司指出已同步擴編製造人力、選擇合格第三方夥伴並將自有內容比重提高,目的在逐步鎖定更穩定的成本結構與毛利率。
總結與未來展望(行動呼籲) Ichor在Q3交出毛利率與EPS優於預期的成績單,並以自有內容提升與組合最佳化為核心策略來對抗零組件供應壓力。短期風險仍集中在閥門、接頭、基板與流量控制等關鍵元件的取得以及商用太空時程。投資者與供應鏈合作夥伴應關注三大可觀察指標:1) 關鍵元件供應改善與短出貨放行情況、2) 自有內容比重能否持續攀升至40%目標、3) Flow Control產品在2027年的營收貢獻與毛利影響。若公司能如期解決零件瓶頸並持續提升自製內容,毛利與獲利能力有望在2027年走向更明顯的上行。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





