



Q3淨產品銷售創紀錄逾11億美元,管理層預期2027 INGREZZA以雙位數量增彌補價格下行。
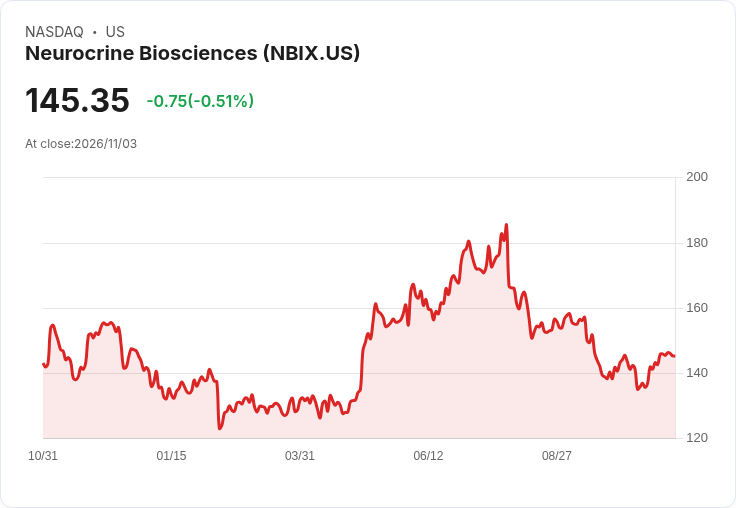
Neurocrine Biosciences在2026年第三季交出亮眼成績單,淨產品銷售超過11億美元、非GAAP每股盈餘逾3美元,並再次上調INGREZZA全年營收指引至29億至29.25億美元,管理層強調動能可延續至2027年。

背景與重點資料:第三季各藥產品表現分明:INGREZZA貢獻約8.01億美元(年增17%)、CRENESSITY 2.11億美元、VYKAT XR 1.07億美元,合計推升單季淨銷售至約11.19億美元。期末現金約8億美元、營運現金流4億美元,公司以約1億美元回購庫藏股以抵稀釋。管理層並宣佈12月15日在紐約舉行2026 R&D日。
管理層展望與關鍵催化:財務長表示,2027年公司預期INGREZZA將以「雙位數」的出貨量成長,足以抵銷「中至高個位數」的淨價折讓,但正式2027年銷售指引將於2月提出。臨床端,2027年被視為潛在關鍵年,包括osavampator於重度憂鬱症的三期結果與direclidine於思覺失調症的三期讀出;同時計畫在2027年啟動評估VYKAT XR於伴有複雜合併症普拉德-威利症候群(PWS)病人的研究。
市場疑慮與風險:分析師會中密集關注VYKAT XR的上市後安全性、停藥情形及FAERS趨勢,對其成長時程持較為壓力性的提問;公司回應強調對療效與風險比具信心、上市後持續監測,且目前臨床計畫停藥率低於3%。此外,第三季包含約2000萬美元的客戶訂單提前效應,管理層指出此項時序性利益預計在第四季逆轉,且季末存在傳統的gross-to-net動態,可能影響短期季節性表現。
分析與反駁替代觀點:部份市場觀點擔心VYKAT安全性會長期抑制成長,或使付費端與醫師處方趨於保守。對此,公司以三點回應:一、實際停藥率與臨床資料顯示可控風險;二、透過專門藥房與教育擴大安全監測與處方深度;三、計畫性臨床研究(PWS等)將補強使用族群的證據基礎。儘管管理層坦承成長可能「較預期延後」,但仍堅稱長期趨勢向上。
結論與未來觀察重點:Neurocrine當前以強勁的營收與獲利證明商業實力,但投資人與臨床界接下來應關注三大指標:2027年INGREZZA的正式銷售指引與實際出貨量、VYKAT XR的後市安全資料與PWS研究進展,以及2027年多項三期試驗的讀出結果。短期需戒慎的是第四季的gross-to-net與時序性影響;中期來看,若管理層量增策略與臨床里程碑達成,Neurocrine仍具顯著成長空間。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





