美國通膨數據再度爆表、聯準會被迫維持高利率,同時國際組織警告全球債務成本失控;在高利率環境下,從聯邦政府到中產家庭,「好債」與「壞債」的界線愈來愈模糊。
美國通膨壓力不減反增,正快速改變整個社會與市場對「負債」的想像。最新數據顯示物價再度高於預期,迫使聯準會維持「高利率更久」的態勢,同時全球債務總額已飆上365兆美元,利息成本成為各國政府、企業與家庭共同的隱形稅。當利率長期偏高,「好債」與「壞債」的界線開始鬆動,過去被視為有助累積資產的借貸,如今也可能成為壓垮財務的最後一根稻草。
先從宏觀環境看起。美國9月生產者物價指數(PPI)月增1.3%、年增6.3%,雙雙遠高於市場預期,且是2022年以來最大漲幅;扣除食品與能源的核心PPI也月增0.7%、年增5%。前一日出爐的消費者物價指數(CPI)同樣高於預期,顯示通膨壓力並未如部分官員曾樂觀宣稱的那樣「暫時」。聯準會最新的Beige Book中,與通膨相關字眼的出現次數更創下紀錄,反映企業與民眾對物價上漲的敏感度與焦慮同步升高。
通膨不只存在於統計表上,也真實反映在消費行為。9月零售銷售成長0.8%,明顯優於預估的0.4%,表面看來消費力道仍然穩健,但扣除汽車與加油站後,增幅僅約0.25%,比前一個月逾1%的成長大幅放緩。這意味著,油價與能源帶來的高物價,迫使家庭在其他品項收緊荷包。這種「被動壓縮」式的消費調整,長期下來會直接影響企業營收結構與就業市場,也加深中產階級面對債務時的壓力感。
在此背景下,市場對聯準會再次升息的預期持續升溫。根據期貨市場定價,對本月再度升息的押注從一週前不到兩成,升至約三成以上,且近九成交易者預期年底前至少還有一次升息。資產管理機構Northlight Asset Management的投資長Chris Zaccarelli直言,連續兩天高於預期的通膨數據,幾乎迫使聯準會今年再升息一次。對借款人而言,這代表高利率壓力不只是「再忍一下」的短期現象,而可能是未來幾年必須習慣的新常態。
高利率環境對「國家層級的負債」帶來的衝擊同樣驚人。國際金融協會(Institute of International Finance)警告,全球債務已在今年上半年突破365兆美元,償債成本節節升高,而各國政治在選舉周期下傾向採取短期修補而非長期改革,形成「選舉與短期補丁之間的惡性循環」,擠壓公共服務與長期投資空間。國際貨幣基金(IMF)總裁Kristalina Georgieva近來不只對美國提出財政整頓的警告,也公開對法國放話「該把自己的房子整理好」。
不過,美國財政團隊對IMF的警示並不完全買帳。新上任的財政部長顧問David Zervos就點名IMF過去多次重大全球趨勢判斷失準,從2008年前夜仍預估全球經濟成長、到1997年亞洲金融風暴前的樂觀、以及對俄羅斯2022年的成長過度悲觀、對阿根廷救助案的錯估等,他暗示外界看待IMF對美國財政可持「保留態度」。然而,即便質疑機構預測的可信度,無法否認的是,美國聯邦債務已突破40兆美元,利息支出在高利率環境下會吞噬愈來愈多財政資源,這也讓「靠成長走出債務」這個說法在數學上愈來愈難實現。
宏觀風險最終會透過利率與信用條件,傳導到企業與家庭的借貸現實。歷史學者與社會學家早已指出,所謂「好債」——例如房貸、學貸、創業貸款——其實從來不是人人都能公平取得。普林斯頓大學社會學教授Frederick Wherry以「馬太效應」解釋:愈不需要借錢的人,愈容易取得成本低、條件佳的好債;相反地,愈急需借錢的人,愈可能被迫承擔高利率、嚴苛條款的「壞債」。在利率走升、銀行收緊授信的當下,這種分化只會更加劇。
歷史的長鏡頭也說明,債務觀念如何隨制度與權力重構。政治經濟史學者Louis Hyman指出,美國在20世紀初仍普遍將借貸視為道德上的缺失,但隨著工業化與分期付款普及,從家電到汽車,負債逐漸被包裝成一種「民主化的享受途徑」。二戰後,房貸更被視為中產階級光榮的標誌。然而,新政時期建立的信用體系主要服務白人中產家庭,黑人與單身女性長期被排除於低成本的「好債」體系之外,只能面對高利率或乾脆被拒之門外,形成實質的「雙軌信用社會」。
進入高利率時代,連原本被視為「標準好債」的項目也開始動搖。哲學家Graham Hubbs提醒,許多人借房貸、學貸,是在相信未來收入可支撐還款的前提下,將此視為通往幸福的必要投資;但當房價、學費與利率同時上揚,而薪資成長卻停滯,「好債」本身就可能演變成壓力來源。金融心理專家Sonya Lutter則觀察到,在普遍不確定感與社群媒體壓力下,即便仍有能力取得條件不差的借款,許多家庭也因焦慮與比較心態而選擇全面抗拒負債,進一步影響長期財務規劃。
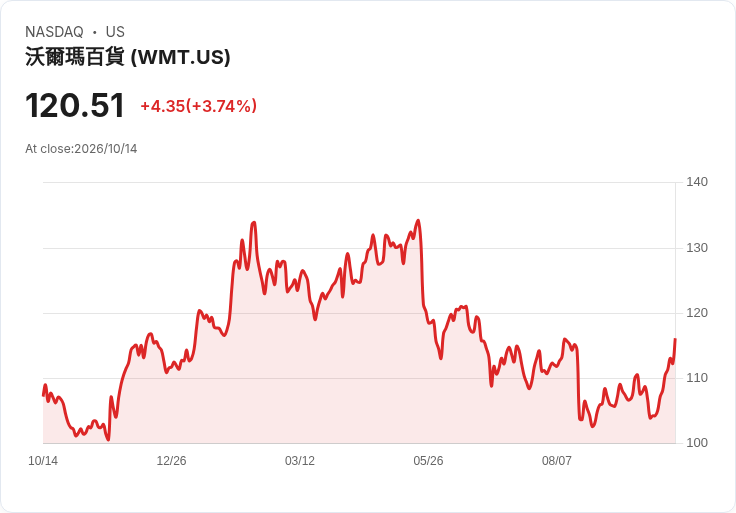
企業面對這波環境變化,反應並不一致。一方面,部分公司因利率與資金成本走高被迫調整投資步調,例如市場對人工智慧基礎建設的融資壓力已開始反映在個別雲端與晶片相關企業股價上;另一方面,像Walmart(WMT-US)這樣主打「高CP值」的零售巨頭,反而在通膨環境裡獲得機會。Deutsche Bank最新報告指出,物價黏著偏高將強化Walmart的價格優勢,帶動市占率加速提升,並看好其從傳統零售轉型為「科技驅動平台」的策略,包含電商、市場平台與以AI為基礎的購物助理,都有助於提高毛利結構與客單價。
值得注意的是,即便在高利率與財政壓力之下,科技創新與國際合作仍被視為潛在解方之一。晶片大廠Nvidia(NVDA-US)執行長Jensen Huang就主張,美國與中國在人工智慧安全議題上「絕對必須」保持對話與合作,以確保技術在可控風險下發展。雖然這與狹義的債務問題看似無關,卻點出另一層現實:在生產力與科技突破足以抵銷債務與利息成本之前,全球經濟將持續在「創新」與「償債」之間拉扯。
回到個人與家庭層次,金融心理與宗教研究學者提醒,對「負債」的焦慮,除了利率與所得這些客觀條件,也深受文化與道德觀影響。宗教史上早就將「債務」與「罪」綁在一起,現代社會則以信用評分與貸款條件繼續劃分誰是「好債務人」、誰是「壞債務人」。在高利率與高通膨並存的當下,真正關鍵的問題可能不只是「能不能借」,而是「誰能以合理成本借、將債務轉化為資產」,以及「誰被迫用高利率,買下延遲破產的時間」。在全球債務尚未找到穩定出路之前,這些問題恐怕只會愈來愈尖銳。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。