



ENHANZE推升營收、2026年營收上調至18.6–19.25億美元,非GAAP每股EPS調高至8.75–9.05美元。
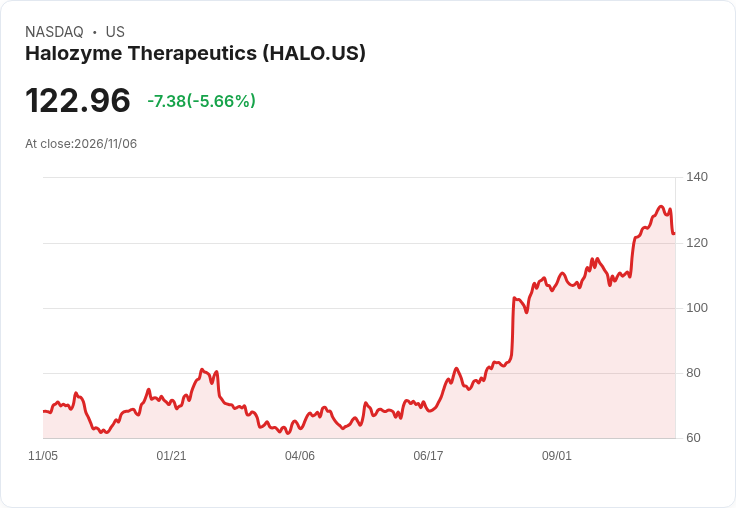
Halozyme Therapeutics 在2026會計年度第三季交出強勁成績單,同時在歐洲專利訴訟中取得關鍵勝利,管理層隨即上修全年財測並強調產品線擴張與資本實力提升。

開場亮點:公司報告第三季總營收達4.93億美元,年增39%;權利金收入創新高為3.41億美元,年增44%。淨利2.47億美元、年增41%;GAAP每股盈餘2.01美元,非GAAP每股盈餘2.39美元,皆優於市場關注的表現。公司亦完成15億美元可轉換公司債發行,改善資本結構。
背景說明:Halozyme 的ENHANZE平臺透過促進次皮下給藥,為多家夥伴藥品帶來便利化劑型轉換與權利金收入,此次成長同時來自既有大藥項目的擴充套件與新被提名(3家合作夥伴新增4個標的),管理層目標在年底前將ENHANZE臨床方案擴至13個。公司也在推進Hypercon平臺,瞄準首批Phase I臨床啟動(管理層預期落在2027上半年),並估算Hypercon潛在權利金機會達10億美元,基礎是假設5–7個進入臨床的產品,其中多為已具商業成績的藥品。
具體財務與展望:基於前九月業績,管理層將2026年總營收調升為18.6億至19.25億美元;權利金收入預估12.35億至12.55億美元;調整後EBITDA上修至12.4億至12.9億美元(EBITDA率約67%不變);非GAAP稀釋每股盈餘自原區間8.65–9.00美元微幅上調為8.75–9.05美元。第三季資料顯示DARZALEX、VYVGART及其他多項授權藥品均有強勁貢獻(DARZALEX權利金1.535億美元、年增20%;VYVGART權利金8,810萬美元、年增89%;其他權利金6,510萬美元、年增92%)。
訴訟與風險:10月7日,海牙專利法院駁回默克對Halozyme MDASE專利EP622的無效挑戰,並認定KEYTRUDA Qlex構成侵權,該判決可能影響Qlex在歐洲的供應。管理層對歐洲裁決表現信心並表示將上訴,但也坦承對默克全球供應鏈影響「無全面掌握」,且訴訟成本已推升銷管費用。市場疑慮聚焦於:若專利在其他司法管轄區未獲相同結果,或供應限制未如預期,短期權利金與供應面仍有不確定性;Hypercon的商業化高度仰賴即將到來的臨床資料。
替代觀點與回應:懷疑者指出訴訟不確定性與臨床時程可能抑制長線價值;對此管理層一方面強調已在歐洲取得重要勝訴並完成資金補強,另一方面也公開表示將以審慎態度進行M&A與資本運用,並以臨床與法務進展作為下一步檢驗標準。
總結與展望:Halozyme 本季以ENHANZE授權和多元權利金來源驅動營運成長,同步鞏固資本與法律防線,管理層針對2027年與更長期展望將在二月公佈,投資人應關注三大催化:Hypercon首波Phase I資料、默克上訴與其他司法判決,以及第四季的合作收入時序變化。若臨床與法律風險逐步釐清,公司有機會將本季動能延伸至2027年。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





