



摘要 : Q3營收763.7M下滑、下修全年營收至30.9億美元,重申非GAAP每股盈餘4.95–5.05。
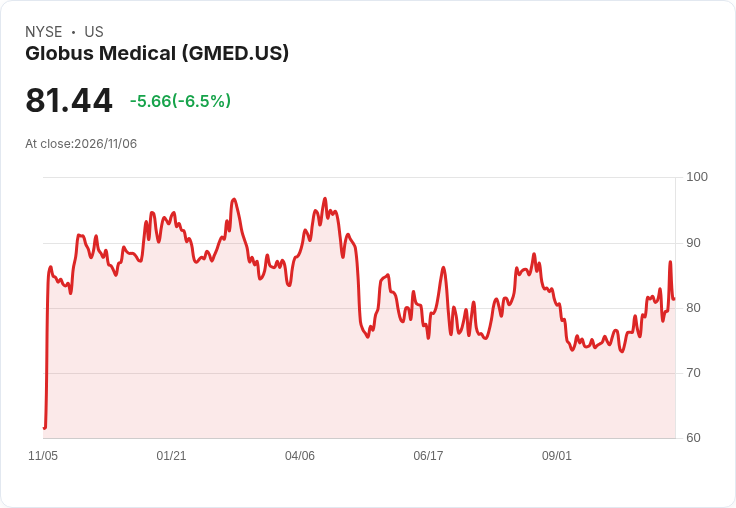
新聞 : Globus Medical發布2026年第三季財報時宣佈下調全年營收目標,將原先3.18–3.22億美元區間下修至3.09億美元,儘管公司同時強調毛利率擴張與創紀錄自由現金流,管理層對2027年成長仍保持謹慎、不願明確指引。

第三季要點與背景:公司該季營收為763.7百萬美元,較去年同期下滑0.7%(以固定匯率計下滑0.5%)。非GAAP淨利167百萬美元,每股非GAAP稀釋EPS為1.23美元;GAAP淨利141.2百萬美元,每股GAAP EPS為1.04美元。總公司調整後EBITDA利潤率為34.3%,調整後毛利率連八季擴張至69.5%。自由現金流達225百萬美元,董事會也授權額外5億美元的庫藏股回購。
驅動與阻礙因素:管理層將當季銷售放緩歸因於Nevo r整合與恢復比預期延後、U.S. Spine新產品上市時程延遲,以及來自競爭者挖角的貢獻較低。美國市場營收為621百萬美元(年增0.5%),但國際營收142.7百萬美元下降5.7%(以固定匯率下滑5%),日本市場和Nevro業務為主要拖累。Enabling Technologies業務表現亮眼,單季34.9百萬美元、年增24%,EGPS與eHub部署量較去年同期成長73%,且FDA已因矯正措施關閉2024年7月的EGPS警示信。
資本與併購動作:公司在第三季完成兩起小型收購(Higgs Boson與Synaptive資產),但管理層指出這些交易目前尚未帶來營收。公司現金、現金等價物與有價證券共871.2百萬美元;淨利息收入由去年同期1.5百萬美元增至本季8.4百萬美元,顯示部分利息收益改善。
投資人與市場反應評析:分析師對於放緩與2027可見度表現偏負面,並多次追問2027成長預期,管理層多以不願對2027提供指引回應,同時避免拆析Q3營收缺口的組成項。支援觀點認為:公司即便營收下修,仍交出高毛利與強健現金流,且透過回購、併購與產品線投入(SCRIPT、XLIF Prone、EIQ套件與預計2027上半年商用的Nevro IPG HFX Elite)佈局2027成長引擎。反對觀點則憂慮新產品上市延遲、產能問題、SCRIPT報銷不確定性及日本市場疲弱可能拖慢業績復甦;管理層的回應偏保守未能完全打消市場疑慮。
結論與展望:短期內Globus面臨營收壓力與市場疑慮,但毛利率擴張、充裕現金與大規模回購授權提供財務緩衝。接下來的關鍵觀察指標包括Nevro恢復進度、U.S. Spine新產品實際上市與採用率、SCRIPT的報銷情況,以及下一季財報與管理層是否釋出2027更明確指引。投資人應關注公司在未來數季如何將現金流與回購策略轉化為長期成長動能。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





