



AMETEK公佈Q3業績與現金流雙創新高,調升全年營收與EPS展望;Indicor併購帶來收入與協同,但債務與地區需求差異成投資關鍵。
開頭引起讀者興趣 AMETEK於2026財年第三季交出罕見的一季多項紀錄:單季銷售額達22.2億美元、每股稀釋盈餘創紀錄的2.21美元、當季訂單達26.5億美元,並以45.4億美元的歷史性訂單待交量(backlog)作為支撐。公司隨即上調全年展望,將2026年每股盈餘區間提高至8.53至8.57美元,並預期全年整體銷售成長達「中兩位數」。

背景資料與事實羅列 - 業績亮點:Q3營收22.2億美元、EPS 2.21美元、訂單26.5億美元、待交量45.4億美元。 - 獲利與現金流:營業利潤率26.8%,核心毛利27.3%,較去年同期擴張110個基點;單季自由現金流創紀錄為5.27億美元,自由現金流對淨利轉換率達124%,公司預期全年轉換率在115%–120%。 - 併購影響:Indicor Instrumentation已完成交割,公司表示Indicor年營收約11億美元、EBITDA利潤率約30%,當季對AMETEK貢獻約1億美元營收,對2026 EPS貢獻約0.08美元。為完成交易,AMETEK總負債於9月30日升至67億美元,較2025年末的23億美元顯著增加。公司目前淨負債對EBITDA為約2.1倍。 - 指標與成本:第三季利息費用40萬美元(註:資料原文為$40 million),稅率季節性為18.5%,2026年預估有效稅率18%–18.5%;管理層指出整體通膨約3%,價格調整超過通膨,助力毛利與利潤擴張。
清楚表達主旨與深入分析 AMETEK將Q3成果歸因於強勁的訂單動能、價格紀律與生產力改善;管理層(執行長David Zapico)多次強調「腳步不放慢」,並把Indicor視為能在未來三年內達成10%–12%協同的成長引擎。公司也把原本預估的2026銷售成長「約10%」上調為「中兩位數」,有機成長預期為「高個位數」。
這套論述有其合理性: - 訂單端韌性:公司表示9月為該季訂單高峰,且80%的待交量可在未來12個月內出貨,表示短期能見度良好;Indicor的待交訂單佔比約18%,可快速轉化為營收。 - 利潤保護:價格上漲超過成本通膨,加上生產力提升,推動核心毛利擴張與高現金轉換。 - 現金流強勁可支援協同投資與債務償還,管理層亦上調全年現金流預測。
駁斥替代觀點與風險評估 然而,市場亦有合理疑慮: - 負債與利息負擔風險:Indicor交割使總債務大增至67億美元,利息費用與槓桿提升可能壓縮未來靈活性;管理層回應依靠高現金轉換與協同節省可在三年內緩解壓力,但若協同低於預期或需求回落,財務槓桿將成為負面催化劑。 - 需求可持續性疑問:分析師關注是否能將訂單轉化為2027年的營收與成長。公司反駁稱「80% backlog 可在12個月內出貨」,且政策性或防務需求、以及電源/半導體等領域訂單仍呈雙位數成長,顯示需求基礎不僅仰賴單一產業。 - 區域性弱點:管理層坦承歐洲為三大區域中最弱,若歐洲復甦遲滯將影響整體成長節奏。
案例與問答補充 財報會後問答揭示細節:Indicor當季貢獻略高於1億美元,定價與新產品(例如100,000美元的UPS單機售價及800V技術實驗)反映高價值產品線;管理層也指出公司有12位專職併購人員,表示未來仍會積極尋找外延成長機會。
總結與未來展望/行動號召 總結來看,AMETEK第三季以訂單動能、價格調整與效率改善交出亮眼成績,Indicor併購提供收入與毛利墊腳石,因而上調2026年銷售與EPS展望。但投資者應持續關注三大變數:1) Indicor協同與已併入業務的實際成長;2) 槓桿與利息負擔的管理與償還進度;3) 訂單轉化率與2027年可見度(尤其歐洲需求與核心終端市場如半導體與電源)。短期內,若公司能如期實現協同並維持高現金轉換,則增長論述可望成立;反之,協同落後或全球需求放緩將放大利空風險。投資者與利益相關者應密切追蹤下季訂單走勢、Indicor整合進度與公司對槓桿下降的具體時程。
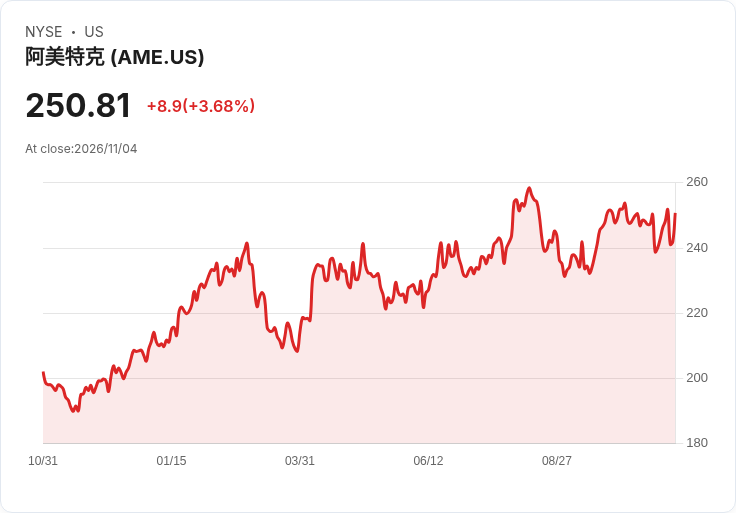
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





