保險缺口讓Nvidia面臨訴訟費用不確定性,股價重挫近4.3%。
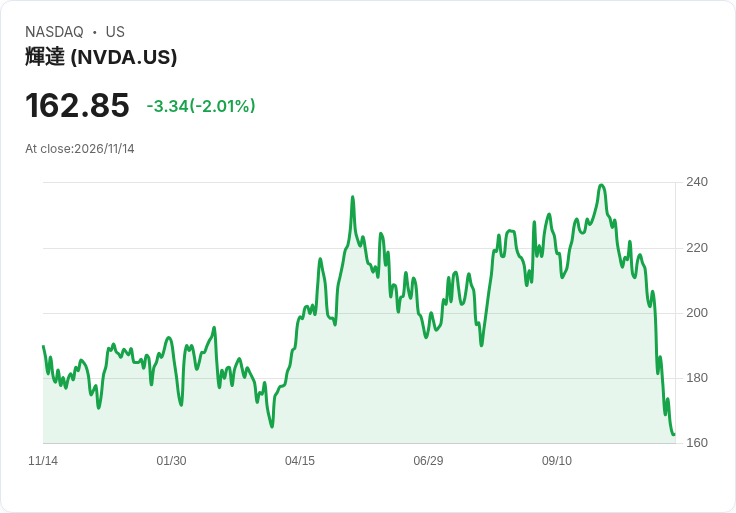
隨著Nvidia(NVDA)執行長黃仁勳離職事件延燒,外界對公司可能承擔的法律費用出現新疑慮:據報導,Nvidia目前的董事與高管責任保險(D&O)僅有高達9億美元的Side A保障,並未包含通常可守護公司資產的Side B與Side C,這可能使公司在面對股東訴訟時須自行負擔部分防禦費與賠償,市場隨即以股價回應,當天股價下跌4.3%,市值一度蒸發近2000億美元。

背景說明與事實: - 保險結構:所謂Side A保障,主要保護董事與高階主管的個人資產在合資格案件中免受追索;Side B與Side C則分別保護公司對高管的補償責任與公司本身遭受之證券索賠等。Nvidia現行保單據稱只有Side A,缺B/C保護。 - 正在進行的訴訟:已有股東對Nvidia與黃仁勳提出擬議集體訴訟,指控對黃與Alice Huang之關係陳述具誤導性;美方當局亦對Alice Huang有涉及中國情報的懷疑,但相關指控尚未確定。 - 可能的保險處置:報導指出,若股東以「代表公司對內部人提起之衍生訴訟」方式行動,現有保單在某些情況下仍可能發揮作用,但細節取決於保單條款與法院認定的訴訟性質。Nvidia未回應置評請求。
影響分析: 第一,財務風險與不確定性:缺乏Side B/C意味若訴訟被歸類為直接針對公司財務的索賠,公司可能須先行支付防禦成本或和解金,之後再向高管或保險求償。若訴訟金額與防禦支出龐大,短期內會增加公司現金流與資本配置的不確定性,並可能影響資本市場對公司風險評價,解釋了股價當日急跌的部分原因。
第二,公司治理與法律策略空間:董事會與管理層有數種回應工具——包括釐清是否啟動衍生訴訟框架以誘發保單覆蓋、尋求追加保險、或以公司自有資金先行處理。另一方面,Side A已有保障,意味若官司針對個人責任,涉案高管的個人資產在某程度上受保護,這對被告個人風險有緩衝。
第三,市場與投資人的不同解讀:悲觀論點認為保險缺口會把數億至數十億美元的法律成本轉嫁給公司、削弱財務彈性;樂觀論點則指出,多數證券與衍生訴訟最後以和解收場,且企業可動用現金、保留盈餘或增保來化解風險,短線市場反應可能過度放大不確定性。值得強調的是,目前對Alice Huang的相關指控仍未定案,訴訟風險大小與最終賠償金額均高度不確定。
對替代觀點的駁斥: - 若有人主張「Nvidia現金充裕,訴訟成本可輕易承擔」,應注意自掏防禦與和解不僅是現金問題,亦牽涉到企業聲譽、管理層注意力分散與未來保險溢價上升等長期成本。 - 若有人認為「保險最終會買單」,需理解保險理賠高度倚賴條款解讀與訴訟型別界定,Side B/C的缺失並非小事,確實可能形成真實缺口。
結論與展望(行動呼籲): 這起事件凸顯大型科技股在治理與風險管理上的新挑戰:投資人應密切關注公司在未來數週至數月內的關鍵資訊揭露,包括官方宣告、D&O保單細節揭露、股東訴訟的正式起訴書與法院程式,以及任何與保險公司或和解相關的進展;董事會亦應評估是否補強保險或修改治理與揭露政策以降低類似衝擊。短期內,法律程式與保險爭議可能拖累市場情緒;中長期影響將取決於訴訟走向、和解規模與公司回應的透明度與速度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。