在利率高企與景氣不明之際,高股息資產與防禦型消費股再受青睞。從銀行優先股、REIT與能源權益信託的現金殖利率,到Colgate-Palmolive、Procter & Gamble、Costco等日用品龍頭長期穩定增配息,投資人正重新評估「領息」與「成長」之間的真正安全邊界。
在股市震盪與利率維持高檔的環境下,「存股」與「領息」再度成為投資人熱議關鍵字。從美國銀行優先股、房地產投資信託(REIT)、能源權益信託,到消費必需品龍頭的長年增配息紀錄,高股息與穩定配息被視為對抗波動的避風港,但不同類型標的背後的風險結構,正在被放大檢驗。

首先,純粹追求現金殖利率的投資人,很容易被單一數字吸引。像是Apple Hospitality REIT, Inc. (APLE)宣布維持每月每股0.08美元現金股利,前瞻殖利率約6.21%;PermRock Royalty Trust (PRT)每月配發0.0196美元,前瞻殖利率更高達約11.53%。看似驚人的現金回饋,對習慣以「現金流」為主的投資人極具吸引力。然而,這類REIT與油氣權益信託的營運與配息高度連動景氣循環與商品價格,若產業景氣反轉或資產重估,配息能否維持仍充滿變數。
同樣以定期配息吸引資金的,還包括金融機構發行的優先股與地產公司優先股。Fifth Third Bancorp (FITB)旗下系列優先股便持續派息,其中,Deposit Shares Representing Non-Cumulative Perpetual Preferred Shares Series I (FITB.PR.I)季配0.4922美元;4.95% Preferred Shares Series K (FITB.PR.K)季配0.3094美元,前瞻殖利率約6.88%。在利率與金融市場壓力仍在的情況下,這類金融優先股給出高於多數公債的收益,對追求定存替代的投資人而言頗具吸引力,但同時也必須承擔金融體系景氣、資本壓力及優先股流動性較低的風險。
房地產相關的優先股同樣維持穩定派息。Saul Centers, Inc. (BFS)兩檔優先股BFS.PR.E與BFS.PR.D皆宣布延續過往水準派發季度股息,前者每股0.375美元、前瞻殖利率約7.6%;後者每股0.3828美元、前瞻殖利率約7.72%。此外,加拿大市場上,Quadravest Preferred Split Share ETF (PREF:CA)持續每月派發0.0583加幣,顯示以優先股組合為主的收益策略型ETF,仍維持固定現金流分配。這類工具雖可提供相對穩定的現金回饋,但底層資產多半集中金融或特定產業,一旦利率、信評或房地產市場出現劇烈波動,價格與收益率仍可能大幅擺盪。
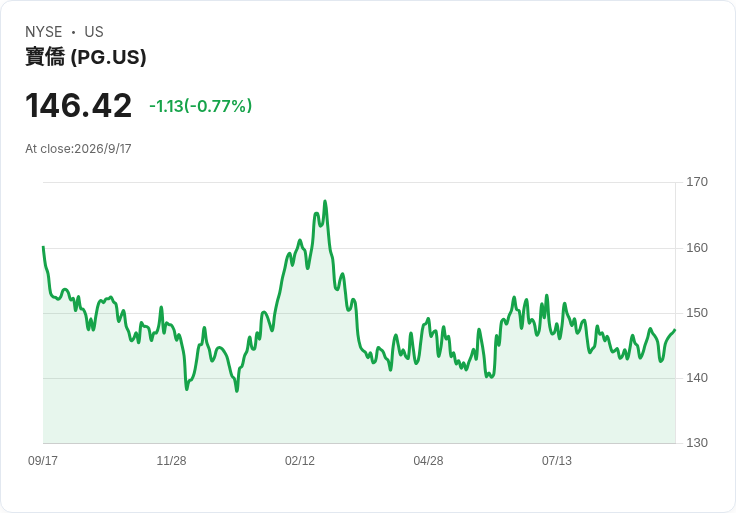
相較之下,另一派投資人則將焦點轉向消費必需品龍頭,強調「配息的質量」與「持續成長性」,而非單一時間點的殖利率。根據Seeking Alpha的股利評級系統,在消費必需品(Consumer Staples)領域中,Colgate-Palmolive Company (CL)、Costco Wholesale Corporation (COST)、Altria Group, Inc. (MO)、The Procter & Gamble Company (PG)、Philip Morris International Inc. (PM)與WD-40 Company (WDFC),在「Dividend Growth Grade」(股利成長評級)中獲得最高的A+評級。這代表它們在長期持續增加股利的紀錄與幅度上,表現極為亮眼。
緊隨其後的Casey’s General Stores, Inc. (CASY)、Church & Dwight Co., Inc. (CHD)、The Hershey Company (HSY)以及Kimberly-Clark Corporation (KMB),則拿下A級評價。這些企業多數處於日常生活中不可或缺的品類,包括家用與個人護理、菸品、食品與零售通路等。由於產品需求相對穩定、品牌黏著度高,加上成熟企業較少大型資本支出,能將穩健現金流轉化為股東現金回饋。Seeking Alpha指出,在其評級體系中,A+至B-被視為「買進」等級,而D+以下則被視為「賣出」,凸顯股利成長評級對長期投資決策的重要性。
從投資結構來看,高殖利率的金融優先股、REIT與權益信託,多主打「即期現金流」,但面對景氣與利率週期的敏感度較高,較適合能承受價格波動且重視短期收益的投資人。相對地,消費必需品龍頭企業雖然現階段殖利率未必如11%或7%、8%般醒目,卻以十年甚至數十年的持續加碼股利,累積出「時間複利」優勢,成為許多長線投資人眼中的真正防禦標的。
值得注意的是,「防禦」並不等於「零風險」。例如菸草企業如Altria Group (MO)與Philip Morris International (PM),雖擁有高股利成長評級,但也面臨監管壓力、消費結構轉變與ESG投資限制;食品與零售公司則可能受到原物料成本波動與通膨壓力影響毛利。投資人若僅依賴股利成長評級或殖利率指標,而忽略產業根本面變化,仍可能在長期中承受意料之外的風險。
從整體市場結構來看,當債券收益率攀升、成長股估值壓縮,資金往往改以高股息與防禦型股票作為資產配置核心。然而,近期航空業再度爆出技術與安全爭議——如法國航空公司Air Corsica暫時停飛四架由Airbus (EADSY)與Pratt & Whitney (RTX)合作的渦槳客機,以調查疑似機艙油氣與煙霧問題——也提醒市場,任何產業與公司都可能面臨突發風險。將資金分散在不同類型的收益資產與防禦產業,搭配基本面與風險控管,而非單看配息數字,或許才是「真正的避風港」。
展望未來,在全球經濟成長放緩、利率走向仍不明朗的情況下,高股息資產與消費必需品股的防禦角色短期內難以被取代。不過,投資人必須在「高現金流」與「高成長穩定性」之間做出權衡:是選擇PRT、APLE這類殖利率雙位數或高個位數、但配息高度景氣敏感的標的,還是選擇PG、CL、COST等股利穩步成長、但殖利率較溫和的優質龍頭?在這場「防禦股神話」的實戰中,答案將不再只是誰配得多,而是誰在波動與時間考驗下站得最久。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。