市場謹慎,關注Nvidia財報、Anthropic上市與升息風險,美元與殖利率上揚。
開場吸引:上週震盪收場後,全球股市週一轉為謹慎,市場焦點落在本週的Nvidia財報與Claude開發商Anthropic即將上市,兩項事件將檢驗由人工智慧驅動的多頭是否仍有續航力。Nvidia執行長黃仁勳(Jensen Huang)意外離職的訊息,更為不確定性添火,促使投資人大量調整風險暴露。

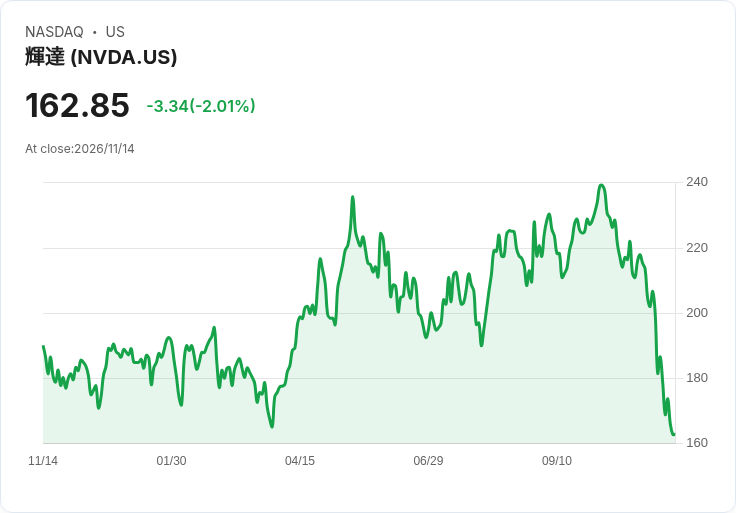
背景說明:MSCI全球指數週一下跌0.4%,雖然歐股前一週創高後STOXX 600略居高位,但科技股承壓最重;ASML、Infineon與Siemens等科技或相關裝置股成為拖累。亞股科技股隔夜重挫,使臺灣股市近跌幅達約5%、南韓約3%。Nvidia市值自10月初約5.8兆美元下滑至上週五約3.9兆美元,顯示市場對公司前景與管理層變動的擔憂迅速反映在股價上。
事實與資料:市場預期Nvidia本季營收約1090億美元(本文原文為1090億美金表述為109 billion,報告中應為109億美元或1090億需視公司口徑),分析師估計營收年增率與獲利可望大幅成長──預估盈餘年增約90%。選擇權市場在財報日前隱含波動約±7%,顯示投資人預期財報日或出現顯著價格反應。債市方面,十年期美債殖利率在5.1433%附近,美元因殖利率上升走強至去年四月以來高位;商品方面,布蘭特原油價格報約95.89美元/桶,近兩周下跌後盤整。
深入分析與評論:Nvidia作為近四年美股多頭的代表,其管理層突變引發的心態轉變,可能讓市場由短期業績面轉向更長期的治理與競爭優勢評估。一派觀點(如外匯券商Pepperstone研究主管Chris Weston所述)認為,即便Nvidia再度交出強勁季報並上調展望,投資人也開始考慮FY2028及FY2029的情境,且缺乏曾為公司打造競爭優勢的關鍵人物,估值面臨折扣風險。相反論點認為,技術護城河與AI需求仍強,短期財報若超預期仍可引發反彈;但此論點須承受管理層變動帶來的治理與執行風險。
政策與外部風險:本週亦有多項關鍵事件可能左右市場情緒:聯準會10月會議紀要週三公佈,且多位Fed官員將發言,市場正消化可能的升息路徑。聯邦基金期貨基本把12月升息25個基點視為既定,市場也將近10%機率把50個基點列入考量,整體看來年底前可能還有多次升息的定價。地緣政治方面,美國總統將於APEC邊會會見中俄領導人,討論核裁軍與中東戰事等,任何緊張升溫或緩和都會立即反映在油價與風險資產上。
駁斥替代觀點:有投資人主張「Nvidia仍可憑技術獨佔帶動業績,不必過度擔憂管理層變動」,但須指出:市場如今不僅評估短期營收獲利,更把眼光投向未來幾年的執行力與策略延續性。若新管理層改變資本支出、合作或產品戰略,短線業績強勁也難完全抵消長期不確定性,這是支援較為保守估值的合理理由。
總結與展望/行動呼籲:投資人應在本週特別留意三大觀察點:1) Nvidia公佈財報與管理層對未來展望的表述;2) Anthropic上市首日的資金流向與估值接受度,作為AI題材熱度的即時風向;3) 聯準會相關紀要與官員發言,影響利率與美元走勢。對於風險管理的實務建議,建議投資人檢視持股比重、運用選擇權或停損機制限制下行風險,並密切關注地緣政治與能源價格變化,因為這些因素將在短期內左右市場方向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。