Q3 GAAP 每股虧損 -$2.46 優於預期 $0.06,營收 $2M,9/30 現金及等同物 $199.5M,市場對臨床前景反應冷淡。
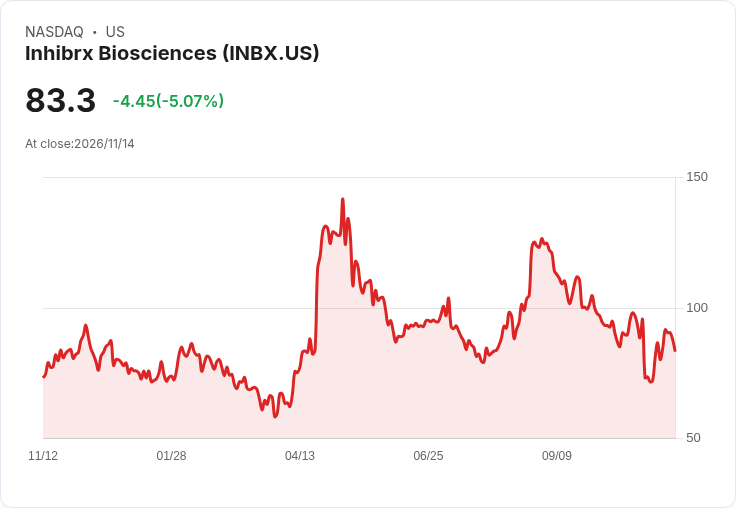
Inhibrx Biosciences(NASDAQ: INBX)公佈2026年第三季財報,GAAP 每股虧損 (EPS) 為 -$2.46,較市場預期優於 $0.06;本季營收為 $2 百萬($2M)。截至 2026 年 9 月 30 日,公司手上持有現金及現金等價物約 $199.5M。儘管 EPS 小幅超預期,股價仍於公告後回落約 5.07%,顯示投資人對短期營運與臨床進展更為敏感。

背景與關鍵資料 - 財務重點:第三季 GAAP EPS -$2.46(優於預期 $0.06),營收 $2M,現金及等同物 $199.5M(截至 9/30/2026)。 - 市場反應:股價下跌約 5.07%,反映市場對低營收規模及公司未來里程碑的不確定性。 - 產業脈絡:作為以臨床開發為主的生技公司,短期營收往往有限,市場更依賴臨床資料、審查時程與策略合作等里程碑來評價公司價值。
分析與評論 本季 EPS 優於預期雖然在一定程度上緩解了對帳面虧損的擔憂,但營收規模極小(僅 $2M),未能提供實質的商業化證明,因此投資人更聚焦於管線和里程碑時間表。公司手上近 $2 億美元的現金能支援一段時間的研發與運營,但是否足以支應所有在研計畫,仍取決於未來的試驗支出與任何潛在授權或合作收入。
市場下挫的可能原因包括: - 臨床與法規不確定性仍高,單季微幅優於預期不足以改變風險評估。 - 投資人可能已將注意力放在即將到來或已發布的臨床資料與審查時程,若數據或時程未達預期,股價易出現波動。 - 即便有內部人買股或部分正面試驗報導(若有),這類訊息對公司估值的提振,通常仍需更大規模的成功或合作案確認。
替代觀點與駁斥 有觀點認為「EPS 優於預期即代表公司走出困境」,但這種解讀過於樂觀:對研發導向公司而言,單季會計數字無法替代臨床試驗成功與商業化能力。相反地,若投資人僅以會計盈餘為判斷標準,容易忽視關鍵的臨床與法規風險。同時,也有人認為現金 $199.5M 即代表充足資金,然而沒有公開的燃燒率與長期資本需求估算前,仍難斷言現金是否充裕到能支撐所有關鍵試驗直至有外部收入或交易。
結論與展望(行動號召) Inhibrx 的本季財報呈現「會計上小幅好於預期但營收仍偏低」的混合訊號,投資人應持續關注以下幾點以評估公司前景: 1) 主要臨床資料發布與任何審查/核准時程; 2) 管線各項試驗的里程碑與伴隨的資金需求; 3) 公司是否尋求合作、授權或籌資以延長現金到期日。 對風險承受度較高的投資者,建議追蹤近期臨床資料與管理層在資本市場的動作;對保守者,則應等待更明確的商業化跡象或重要試驗成功證據再作評估。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。