發行125M美元可轉債延長負債週期,維持低CIF成本並規劃2027年產量33萬噸。
Sigma Lithium(SGML)在2026年第三季法說會上宣佈,以當前裝機能力為基礎,目標在2027年實現年產330,000噸礦石產量,並透過分階段擴產最終達到約580,000噸的產能佈局。為延長償債期並為擴張提供現金,該公司同時發行了一筆5年期、規模為1.25億美元的可轉換債券。

事件經過與關鍵資料 管理層(聯席董事長兼執行長 Ana Cabral Gardner)表示,公司已在本季完成可轉債發行,「大幅去槓桿並拉長負債期限,為下一階段成長爭取緩衝空間」。可轉債條款包括前3年為非贖回、非賣回(non-call, non-put),投資人自第12個月起可開始轉換,至第3年投資人有賣回權,公司亦可在第3年呼叫贖回;可轉換為ASX上市的CDI,管理層預期轉換後可提升該盤的流動性。
營運與財務表現 公司指出第三季受停產影響嚴重,「本季約有65%時間停產」,導致當季總營收下滑;但就2026年首九月比較,營收為1.15億美元,較去年同期成長約20%。第三季實際產量僅7,293噸,但管理層強調即便在停機情況下,CIF成本仍維持在518美元/噸,淨營收毛利率約32%,全成本(all-in sustaining cost)為642美元/噸。管理層估算,在預測的240,000噸年度產量與當前鋰價約1,200美元/噸下,公司可產生約1.28億美元現金流。
擴產計畫與資本支出 關於擴產節奏,Sigma表達「Phase 2」將先開啟新礦區(Mine 2),再恢復第二座工廠(Plant 2)建設;每新增一條工業化生產線資本支出約1億美元,目前估計尚有約8,000萬美元裝置尚未下單,計畫大多在2027年初執行。管理層亦提到可「以相對低的資本支出」成倍提升產能,但未對具體時間表做細緻分解。
問答重點與市場疑慮 分析師對本次法說會反應偏負面,質疑焦點涵蓋:低產量下的成本合理性、可轉債稀釋風險、ASX流動性不足、擴產時程不明、尾礦變現策略與主力銷售合約到期後的供應安排。對此,管理層在Q&A中防守性回應,包括強調停產成本「既未資本化也未剔除」,並在盤點可轉債機制、回收Synergy債務(計畫在年底前清償)及未來將以成長性負債替代以做好槓桿調整。針對尾礦出售,管理層表示會在價格有利時才出售,當前Ex Works價格約每噸30至50美元,且不會在價格下跌時出售。
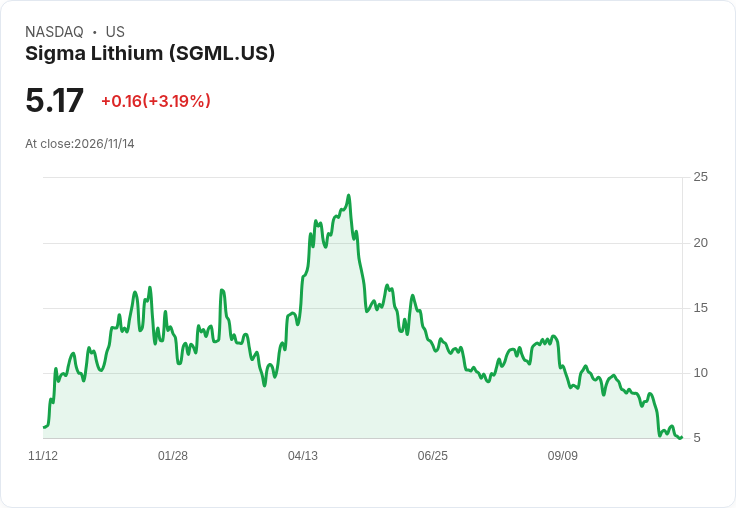
分析與風險評估 這次融資明顯是為了緩解短期償債壓力並提供擴產資本選擇—可轉債延長了到期日並將部分未來負債轉為股本潛在稀釋,但轉換條件與市場對CDI的接受度將左右稀釋實際影響。營運風險仍以高停產頻率、產能爬坡速度及鋰價波動為主;公司在低CIF成本與較高毛利率的敘述有助支撐其現金流預估,但能否在2027年前實現穩定產量並按期下單剩餘裝置,是投資者需重點觀察的執行風險。
結論與展望 Sigma Lithium已透過1.25億美元可轉債取得「喘息空間」,並重申240,000噸(12個月)與330,000噸(2027)兩階段產能目標,同時將Phase 2以新礦為先、工廠為後的路線圖呈現。未來觀察重點包括:1) 可轉債轉換程序與ASX流動性變化;2) Mine 2開採與Plant 2裝置訂購(約8,000萬美元)的執行時點;3) 鋰價走勢與尾礦變現時機。對投資者而言,短期風險仍存在,但若公司能如期恢復產能並利用融資支援擴產,長期成長路徑仍具潛力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。