



中期選舉衝擊AI建設預期,納指修正、波動飆升,投資人緊盯CPI與科技財報。
市場在驚濤駭浪中進入下週:隨著投資人對AI相關交易的大幅拋售,對美國10月消費者物價指數(CPI)與數家科技公司財報的關注度急遽升高,短期市場情緒轉為謹慎。

背景與現況 - 在週四的賣壓下,科技股遭受重創,納斯達克指數(︿IXIC)收盤距10月6日歷史高點下跌近12%,正式進入修正區(超過10%)。整體標普500當日所有產業類別均收低,科技類下跌7.3%,費城半導體指數單日下挫逾12%,為逾六年來最大單日跌幅。 - 波動性急升,Cboe波動率指數(VIX)觸及七個月新高。儘管短期重挫,主要指數年初至今仍為正,標普500今年迄今漲幅超過7%。
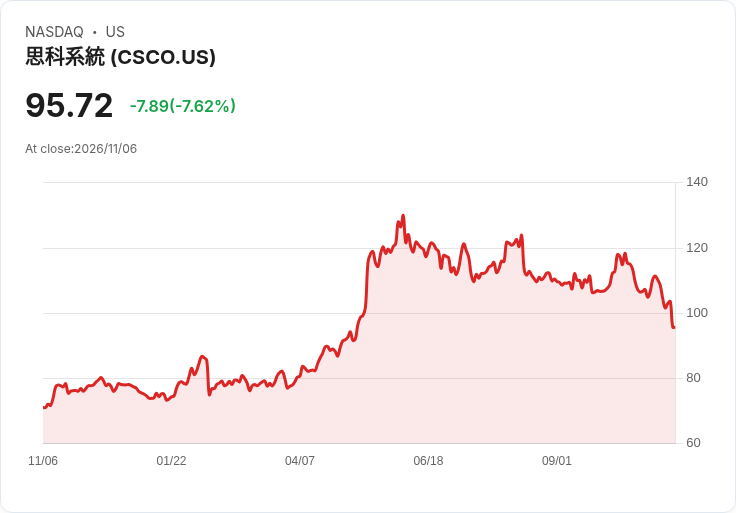
驅動因素與資料 - 選舉影響:投資人擔憂週二美國中期選舉中民主黨勝利會減緩AI資料中心的擴建步伐,特別是在德州等資料中心集中州份,鄰近選舉中關於環境與地方管制的反彈成為焦點,進而打擊以AI與雲端建設為核心的相關公司。 - 企業面:下週將有CoreWeave、Applied Materials(AMAT)與Cisco Systems(CSCO)等科技公司發布財報。CoreWeave身為AI與雲端建設的供應商,其資金與專案進度的表態被視為市場對整體AI建置能見度的重要風向球。 - 利率與通膨預期:10月CPI數據將在週二公佈。市場仍預期聯準會(Fed)於12月可能再升息一次,聯邦基金期貨約顯示65%機率(LSEG資料)。若CPI偏熱,將增加未來升息與貨幣緊縮的不確定性,對風險資產形成壓力。
分析與觀點 - 支援市場悲觀看法的人指出:政治與監管不確定性、經濟資料若轉強會加大升息壓力,加上科技板塊估值已被拉高,任何資金面或專案放緩的訊號都可能放大賣壓。費半與AI相關股在短時間內的超額下跌,反映出投資人對成長前景的重新定價。 - 反方論點則認為:本次回撥亦可能創造長期投資機會;若CoreWeave等企業在財報中證明專案仍能推進或找到融資渠道,恐慌性拋售可能轉為逢低承接。此外,整體經濟並非全面惡化,標普500仍維持年度正報酬,顯示結構性資產輪動而非系統性崩盤。 - 策略面:投資人應在接收CPI與財報結果後再評估風險—若數據偏熱且公司展望疲弱,市場可能延長調整;若數據溫和且關鍵企業展望穩定,科技與半導體的反彈空間仍存在。
結論與展望(行動號召) 下週將是檢驗市場情緒與「AI/資料中心」交易耐久度的關鍵期:投資人應密切關注週二CPI資料、聯準會可能的貨幣政策路徑,以及CoreWeave、AMAT、CSCO等企業的財報與資金面訊息。對於風險管理,建議設定明確的資產配置與停損策略,並留意地方性監管與選舉後政策變動對資料中心與AI投資的中長期影響。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





