核心物價續漲,恐迫使Fed再度升息並延長高利率期間。
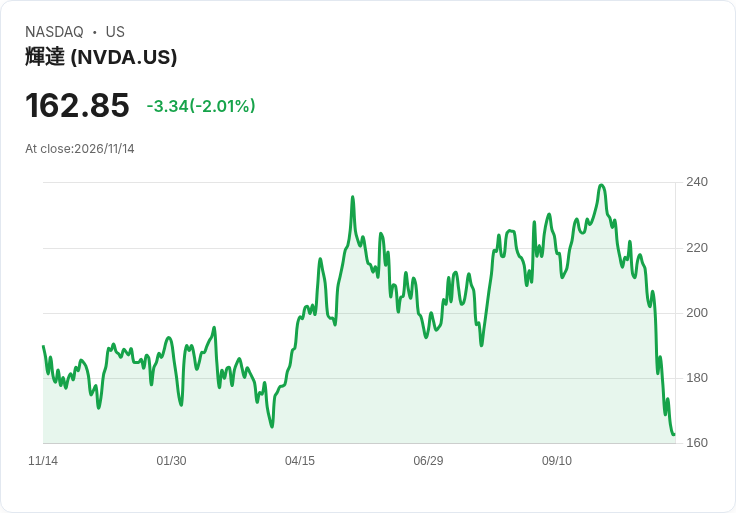
開場引子: 當市場焦點集中在NVIDIA(NVDA)是否能延續AI主導地位時,真正可能在2027年重創投資者的,是無法受控的通膨與因此而來的連串升息,而非單一科技公司的人事或營運變動。

背景說明: NVIDIA在AI基礎設施上的領先地位短期看似穩固,創辦人黃仁勳即便不再親自領軍,也不太可能讓整體美國經濟陷入混亂。相對地,通膨已出現令人擔憂的持續性變化,尤其集中在難以由關稅或油價解釋的服務業與醫療等專案上,這類專案對貨幣政策的調控構成更大挑戰。
事實與資料: - 10月CPI月增0.4%,9月為0.6%;核心CPI(剔除食物與能源)連續三個月維持0.3%月增幅,顯示基礎物價壓力頑固。 - Fed偏好的PCE年增率9月為3.6%,核心PCE為3.1%,雙雙高於2%目標。 - 多位Fed官員近期提及可能在12月採取50個基點的緊縮;辛苦控制的通膨已促使央行在9月重啟升息程式。 - 高盛經濟學家David Mericle預期12月再升25個基點,並新增2027年3月再升25個基點的機率(或更早於1月),並把預期降息時點延後至2027年12月。
專家觀點與分析: 芝加哥聯邦儲備銀行行長Austan Goolsbee指出,通膨問題主要出在服務與醫療等「更令人不安且持久」的分類,這類走勢使中央銀行進退維谷。他認為在就業面並未出現重大惡化的情況下,當前困境是「在雙重任務中失守了通膨那一側」。若通膨預期抬頭,央行或被迫再次升息,延長高利率環境。
為何NVIDIA不是系統性風險(駁斥替代觀點): 有人擔心若NVIDIA出現大幅震盪,會拖累整體市場。事實上,NVIDIA雖為AI熱潮的核心企業,但單一企業的治理或短期營運波動,通常不足以觸發整體經濟或貨幣政策的轉向。相反,跨部門的持續物價上揚(尤其勞動成本與服務費用)才更可能改變央行路徑,進而影響整體資產價格。
市場影響與投資後果: 若利率須「更久停高或再升」,將對高成長、長期現金流折現敏感的資產造成壓力,成長股(包括科技股)估值可能被壓縮;同時,債券、房地產與消費相關板塊也會承受回撥風險。短期內,能源與AI相關的價格動能也可能推高通膨數據,使政策回應更為鞏固。
投資建議與展望: 投資者應將重心從單一企業風險轉向宏觀通膨與利率風險的監控:密切關注CPI、PCE、服務業物價、薪資成長與Fed公開市場委員會宣告。配置上可考慮降低久期風險、增持通膨保值資產(如TIPS)、提高資產類別多樣化,以及檢視企業利率敏感度。若通膨數據持續走高,應準備調整估值假設與資產配置。
結論(行動號召): 投資者不要被焦點新聞(如NVIDIA動向)分散注意力;真正的系統性風險可能來自持續的通膨與央行被迫再度升息。及早評估利率敏感曝險、調整組合久期並做好資產多元化,將是抵禦2027年潛在風險的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。