



Q3淨銷9.7M、毛利率88.5%;調整2026年營收至39–42M,2027目標成長30–40%,並計畫於2027年底前達成正調整後EBITDA;已送Quell CIPN 510(k)。
electroCore在2026年第三季交出「公司歷史上最高淨銷」與「最小營運虧損」的成績單,但同時調整短期節奏,將原訂部分成長節點往後押到2027年。創辦人暨董事長Thomas Errico強調,本季重心在強化基礎、領導層、商務執行與法規清晰度;公司於10月27日向美國FDA遞交Quell可穿戴神經刺激器之510(k)申請,標的為化療誘發周邊神經病變(CIPN),一旦獲準,將為受害病患提供非藥物處置新選項。

事實與財務重點清晰:Q3淨銷達9.7百萬美元,毛利8.6百萬、毛利率88.5%;營業費用包含研發40萬與營業暨管理費9.7百萬,總營業費用10.1百萬。GAAP淨損130萬美元(每股-0.13美元);營業損失收窄至160萬美元,且調整後EBITDA虧損縮小到歷史低的70萬美元。公司現金與等值資產約750萬美元,庫存為400萬美元,管理層表示庫存係為支援處方端成長而提前備貨。
策略轉向與商務執行:管理層刻意縮減非效益性直效行銷(DTC)開支,選擇不追逐短期獲客以換取高成本流量。財務長Joshua Lev指出,競爭對手對Truvaga關鍵字的競標增加60%,每次點選成本約上升42%,因此公司將以回報為導向,導致廣告花費下降但廣告投資報酬率年增8%。營運長Michael Fox報告,續方(refill)營收季增10%,創公司紀錄,並建立包含新帳戶、新病人訂單、處方醫師與全國續方率的現場KPI框架;場域目標為每個帳戶每月約14位新病人(兩款產品合計)。
展望與風險:公司將2026全年營收預測修正為3,900萬至4,200萬美元,Lev強調「是節奏的變化,不是方向的改變」,並重申在不發行新稀釋性股權的前提下,認為營運槓桿能於2027年底前達成首季正的調整後EBITDA。對於2027,管理層提供初步成長目標為30%至40%,但仍會隨執行調整。法規面,Lev指出FDA審查目標為90天,最早可望在第一季下半段獲得初步回覆,但仍承認「這仍是FDA」,可能延長。另有再融資風險:公司評估重組現有定期貸款的選項,但目前尚無確定協議。
不同聲音與管理回應:分析師對指引與獲利時程多持略偏負面或中立態度,質疑本季加速移入明年的可行性與現金消耗壓力;管理層則以「timing not direction」反駁,指示因銷售隊伍展開節奏變動而非策略改變,並引用續方成長、ROAS改善與場域KPI做為執行進展證據。關於Quell OTC回歸與CIPN商機,Lev表示OTC時程因483問題待定,CIPN收入目前視為「上行潛力」,若獲許可將為額外增量。
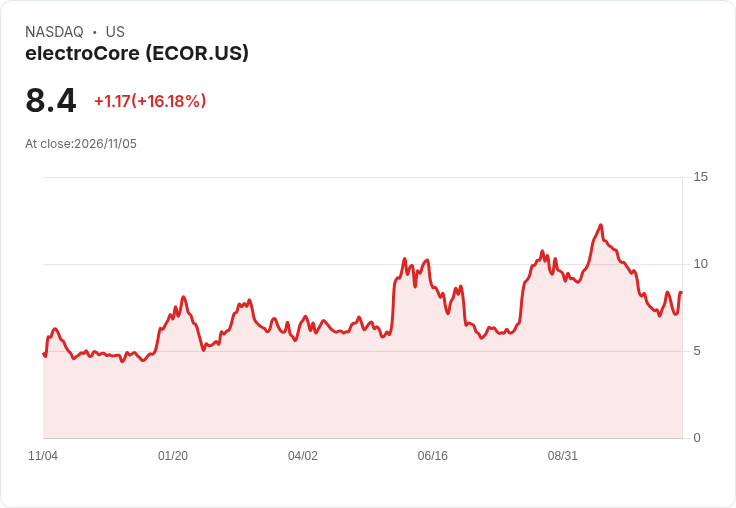
結論與觀察重點:electroCore以Q3佳績與法規申請為投資賣點,但短期仍須面對現金、庫存與再融資風險,以及FDA審查不確定性。投資人與市場應關注三大催化劑:FDA對Quell CIPN 510(k)的回應與可能授權、續方率與處方端成長能否持續支撐公司預估的2027成長範圍,以及公司在不稀釋股權下的再融資或現金管理路徑。若管理層能持續提升VA場域生產力並轉化續方成長,則2027達到正調整後EBITDA與預期營收成長的路徑仍具可行性;反之,任何法規延宕或資金壓力都可能迫使公司重新評估時間表或融資選項。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





