



摘要 : AMC預計2026年自由現金流為正,擬淨資本支出2–2.35億美元,並宣稱完成關鍵再融資延長到2031/2033年。
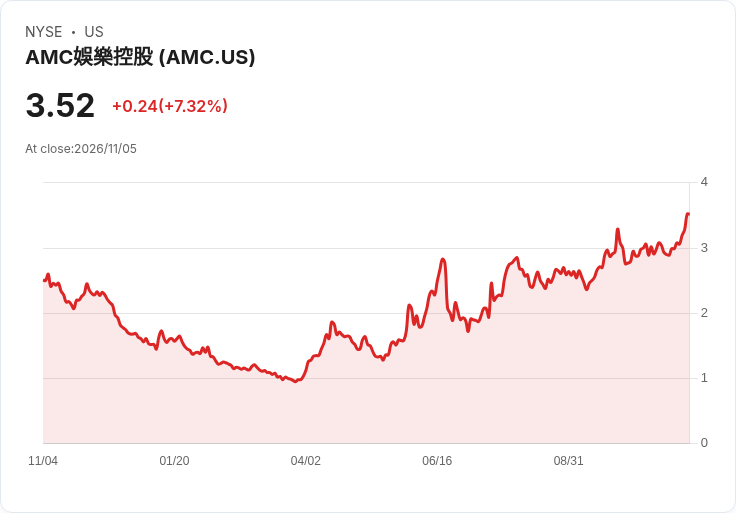
新聞 : AMC Entertainment在2026年第三季財報會上強調,該季為公司自1920年以來表現最強的一季,管理層以亮眼數字證明復甦力道:營收為$17.11億、淨利$1.093億、調整後EBITDA達$3.475億,季內自由現金流$1.093億,營運現金淨流入$1.766億,現金餘額為$7.519億(另有$4千萬受限資金)。

背景與關鍵資料 管理層指出多項驅動因素匯聚:美國票房入場收入年增29.9%、歐洲出席率增長41.5%、調整後EBITDA利潤率創紀錄達20.3%。公司在10月5日完成一項管理層稱為「變革性」的再融資,重構近97%債務,新債組成包括:$20億、票息8.875%、2031年到期;$8.5億、以SOFR+450bps、2031年到期;及$11.2億利率11.25%、2033年到期。另於第三季償還部分2027年票券$1.255億。
前景與策略 財務長表示:「在扣除淨資本支出$2.00億至$2.35億後,我們預期2026年全年將為自由現金流正數。」CEO並預期2026年美國票房將突破$100億,為七年來最佳;2027年已有兩部與Netflix合作、保留完整院線視窗的大片(Narnia、Charlie vs. the Chocolate Factory)。管理層並計畫以調高票價、加強Premium格式、嚴控成本與資本支出、以及AI排片試點(歐洲)來提振現金產能。
風險、質疑與公司回應 外界疑慮包括票房季節性與片單風險會造成現金流波動、債務成本仍偏高、以及租約與不賺錢影城的處置風險。管理層承認季節性與營運資金影響,但強調已把到期日顯著延後以減少近端償債壓力,並有每年約10%租約到期的議價/關店槓桿;對於負現金流影城未透露名單,但表示會透過重談租約或關閉來最佳化組合。分析師整體偏正面,認為本季業績證明經營槓桿與現金生成能力,但亦提醒須關注資本支出實際支出與票房可持續性。
總結與後續觀察 AMC把第三季定位為連續二季紀錄的延伸,並以再融資與保守的淨CapEx指引為核心論述,宣示2026年現金正向的可行性。投資人與市場接下來應關注:季度票房趨勢與片單品質、再融資後實際利息負擔與現金燃燒速度、淨資本支出實際執行,以及AI與與串流平臺(如Netflix)合作是否能帶來可預期的票房與利潤提升。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





