



Regency Centers季息自0.76升至0.80美元,1/5發放,前景與財報資料透露營運韌性與風險並存。
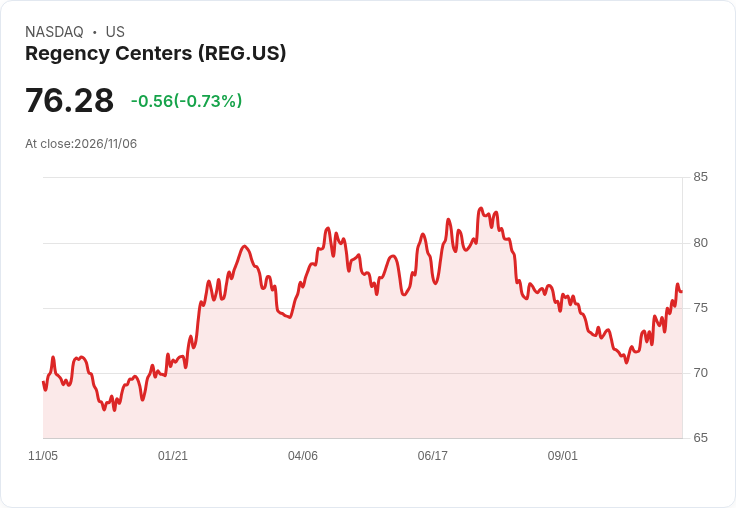
美國上市零售地產投資信託(REIT)Regency Centers(REG)近日宣佈將每股季度現金股息從0.76美元調高至0.80美元,增幅約6%,按此水準換算的年度現金股息為3.20美元,對應市場估計的前瞻殖利率約4.2%。公司公告指出,股息將於2026年1月5日發放,股東登記日及除息日同為2025年12月14日。

背景與關鍵資料 - 新增股息:0.80美元/股(季),較先前0.76美元/股成長6%。 - 支付與記錄:應付日2026/01/05;股東登記日與除息日均為2025/12/14。 - 財務訊號:公司最近公佈每股FFO(Funds From Operations)為1.23美元,較預期高出0.01美元;若以此季度FFO年化(簡化估算)計算,年化FFO約4.92美元,對應股息支付率約65%(3.20/4.92),顯示在當前利率與物業市況下仍有一定的支付空間,但需注意估算假設與季節性影響。
分析:為何提高股息? 管理層在面對零售市場轉型時仍選擇提高派息,有幾項可能原因:首先,Regency Centers以超市為主的社區型購物中心組合,在零售業中屬於較防禦性的資產類型,承租人穩定、進店流量相對穩固,支撐租金收入與現金流。其次,公司FFO小幅優於預期,提供即時的盈利背書,使得提高股息成為向市場傳遞信心的工具。最後,股息成長也有助於吸引尋求收益的機構與個人投資者。
風險與替代觀點(並駁斥) - 替代觀點一:部份分析師對REIT持謹慎態度,曾對公司優先股評級下調至「持有」,理由包括利率風險、地產資本支出與租戶壓力。 駁斥/回應:雖然利率上升會推高資金成本,但Regency Centers的租賃組合與FFO基本面相對穩健,本次FFO優於預期且公司仍有籌資與資本配置彈性,表明短期內股息有基礎維持。 - 替代觀點二:零售業整體面臨電商競爭、超市成本上升(超市通膨)與政策面(如富人稅)不確定性,可能侵蝕利潤。 駁斥/回應:確實存在結構性壓力,但超市與日常生活必需品類零售仍維持高到訪頻率,對地面零售空間需求相對穩定;此外,管理層能透過調整租約、選擇性資本支出與資產處置,來緩衝成本與政策風險。
深入觀察指標與投資人行動建議 投資人應關注以下幾項指標以評估股息持續性與公司基本面: - 同店淨營收(SSNOI)與租金回升速度:能否支援未來FFO成長。 - 空置率與租約到期結構:短期內大量到期租約可能對現金流造成波動。 - 資本支出與資產處置計畫:是否以較高價值資產置換或改善資產組合。 - 利率走勢與融資成本:REIT對外部融資敏感,利率上行會提高負擔。
總結與展望 Regency Centers本次宣佈6%季息提升,短期內對收益型投資人具吸引力,且公司FFO的微幅超預期提供了基本面支援。然而,投資人仍應評估年化FFO估算的假設與外部風險(包括利率、租金行情與消費者行為變化)。未來數季,觀察公司在租金續約率、同店表現與資本運用上的執行情況,將是判斷股息可持續性與股價走勢的關鍵。對於欲佈局的投資人,建議在除息日前後審慎衡量估值與個人收益目標,並持續追蹤下一季財報與公司在大型會議(例如BofA全球房地產會議)所揭露的營運細節。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





