



英特爾因Q3業績與Q4疲弱展望引發逾28%單日重挫,數位分析師趁低調整評等,投資者面臨估值回歸與資本支出、業績走弱風險的拉鋸。
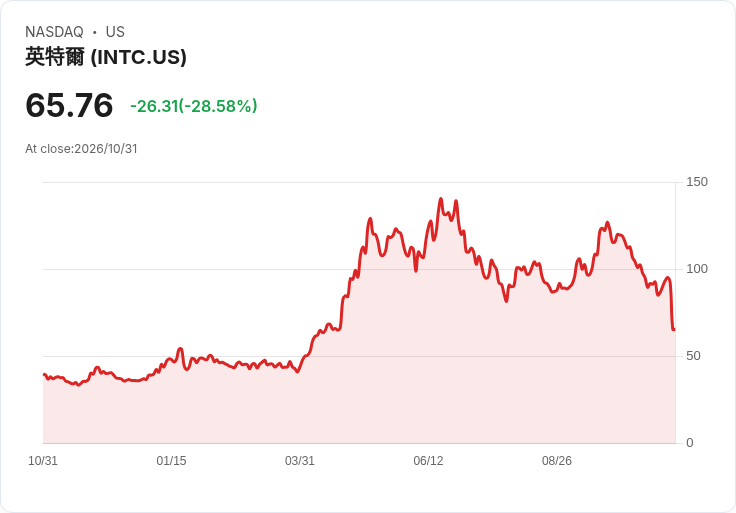
英特爾在公佈2026年第三季財報並對第四季釋出偏弱展望後,股價在單日內重挫逾28%,創下自1970年代以來的最大單日跌幅。此次暴跌立即引發市場與分析師陣營的劇烈分歧,有人視為技術性買點並上調評等;也有人以未來現金流與成長放緩為由下修評等。

背景與財務要點:公司第三季營收呈現約21%的年增,並以調整後每股盈餘超出預期0.12美元。然而,管理層對第四季的展望顯著弱於市場預期,成為本次股價大幅回檔的主因。部分分析師指出,儘管2026年以來股價仍上漲(有分析指出年內漲幅達約87%),但與一年高點約142美元相比,股價已回落約50%,估值因此接近歷史平均。
分析師立場分歧(重點摘錄): - Mike Zaccardi(技術面觀點)將評等從「賣出」升為「買進」,認為雖有劇烈滑落,但從技術線型與今年以來的上漲幅度來看,這次下挫構成重要的買進機會。 - Bohdan Kucheriavyi 將評等由「賣出」調升為「持有」,指出Q3表現相對不錯(營收增長約21%、調整後EPS超預期0.12美元),但警告Q4恐顯著走弱,短期仍須謹慎觀察。 - Kenio Fontes 亦由「賣出」升為「持有」,理由是本次下跌已改善安全邊際,但尚不足以給予明顯看多評價。 - 另一位自稱「亞洲投資者」的分析師認為,股價大幅回撥讓估值回歸常態,因此給予評等上調。 - 反向觀點由投資團隊Quad 7 Capital提出,該團隊將評等從「持有」下修為「賣出」,理由是市場先前已對公司抱持「完美執行」的高期待,但前景出現落差;再者,全年度資本支出仍然偏高,若Q4盈利能力快速放緩,高估值恐難以為繼。
深入分析與評論: 本次事件核心在於「已交付的成績」與「未來預期」之間的落差。支援買入或持有的論點強調:一,Q3實際資料有亮點(營收成長與EPS超預期);二,股價大幅下挫已使估值回歸歷史區間,風險報酬比改善;三,技術面顯示短線反彈機會。反方則聚焦於:一、管理層給出的Q4走弱警示表明需求或營運節奏可能轉差;二、高額資本支出會壓縮自由現金流,若營收動能不足,財務壓力顯現;三、若市場開始重新評價成長前景,股價仍有下行風險。
駁斥替代觀點:支持者認為資本支出是為長期競爭力投資,短期現金流壓力可望伴隨產品與製程改善而緩解;但批評者回應,若未來數季營運未能證實改善,投資回報將被壓縮。兩方皆有合理依據,關鍵在於公司能否在未來幾季提供更清晰的收益與資本效率路徑。
結論與投資者展望:此次逾28%的暴跌創造了短期市場震盪,也同時帶來估值再評估的契機。對於風險承受度較高且相信公司長期執行力的投資者,可考慮分批買入並密切關注資本支出執行情況、季度營收與毛利率變化;對偏保守的投資者,則宜等待更確定的底部訊號或管理層給出更具體的營運改善路徑。未來數週至數月,市場將著重觀察公司對第四季與全年度資本支出、現金流及產品需求的進一步指引。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





