AI 驅動的資安與晶圓代工成為資本市場新戰場,CrowdStrike押注EDR與 AI 安全成長,GlobalFoundries雖布局光通訊與車用功率元件卻遭質疑成長過度樂觀;同時,歐洲主權債利差急劇擴大但股市相對冷靜,比特幣資產公司則以財務工程放大槓桿,反映全球風險偏好與資金流向正出現結構性轉折。
AI 安全、晶圓代工與數位資產正同時成為華爾街與全球資本市場關注焦點,一邊是企業為應對新一波 AI 攻擊面而加碼資安與晶片投資,另一邊則是債市與加密貨幣相關公司透過財務操作加大槓桿,讓整體風險結構更複雜。近期數則看似零散的訊息,其實共同指向同一個趨勢:技術與金融正在以更高難度的方式綁在一起。
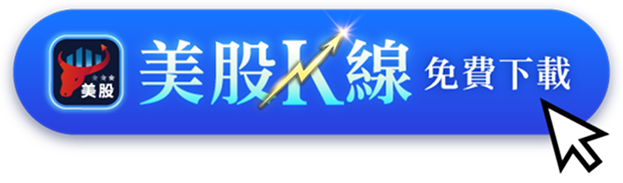
從企業端來看,資安業者 CrowdStrike (CRWD) 明顯是 AI 浪潮下的受惠者之一。該公司在 BNP Paribas 舉辦的電話會議上重申長期成長目標,並未調整財測,但強調在端點偵測與回應(EDR)市場仍有龐大吃補丸空間。根據 CrowdStrike 自身估算,目前約有 48% 的 EDR 市場仍使用舊式、所謂「legacy」的資安產品,合約週期又普遍長達五年,意味著一旦成功換約,就能長期鎖住客戶與收入動能。
CrowdStrike 設定的目標相當具野心:年度經常性收入(ARR)要在 2030 會計年度達到 100 億美元,2035 年進一步挑戰 200 億美元,並預期在 2028 年度新增 ARR 成長仍超過 20%。BNP Paribas 甚至認為這些長期預估偏向保守。關鍵在於 AI 資安市場的規模假設:CrowdStrike 目前在 AI 相關安全產品的市場佔有率約 4%,但公司內部目標僅以未來取得約 5650 億美元潛在市場的 3.5% 為基準,在樂觀投資人眼中,這樣的前提自然是「保守中的樂觀」。
更值得關注的是,CrowdStrike 不只鎖定傳統端點保護,也開始布局「保護 AI 本身」。BNP Paribas 指出,公司已推出 Guardian 等產品,並開發 SafeMind,以 Nvidia (NVDA) 的 Nemotron 模型為核心,用來偵測 AI agent 可能出現的惡意行為。CrowdStrike 也特別向市場澄清,SafeMind 並非要與 Nvidia 最近發布的安全產品正面競爭,而是更偏向補完與整合角色,凸顯 AI 生態系中「合作多於對打」的新型態競局。
與 CrowdStrike 積極搶市形成對比的,是晶圓代工廠 GlobalFoundries (GFS) 遭到 BNP Paribas 下調評等。分析師 Karl Ackerman 在報告中表示,對公司長期在光通訊(optical)、衛星通訊(satcom)、汽車功率元件等高毛利應用的布局仍抱持樂觀,但認為這些新動能的發酵會比目前市場預期更為「緩慢」,因此將評等自「優於大盤」(Outperform)降至「中立」(Neutral),目標價也從 80 美元大幅下修至 51 美元。
Ackerman 指出,GlobalFoundries 的優勢在於「特殊製程」與跨洲配置:在中、美、歐洲供應鏈因地緣政治而加速區域化之際,該公司在美國、歐盟與亞洲都有產能佈局,讓客戶可以一次認證,在多個地區分散生產,尤其美國產能還能享有溢價。不過,他也點出風險:目前全球約半數關鍵半導體產能仍集中在中國與台灣,讓整體供應鏈仍暴露在區域緊張的結構性不確定之中。
更實際的隱憂在於產品組合。GlobalFoundries 仍被視為對智慧型手機市場「過度曝險」,而公司對矽光子(silicon photonics, SiPho)的成長指引相當進取,今年營收預估落在 4 億至 5 億美元區間,並期望在 2028 年前後達到接近 10 億美元的年化規模。這項成長路徑高度依賴公司能否順利把現有 Smart Mobile 產能轉移到 SiPho 應用,但目前市場對這項轉換是否能如期落實仍抱持保留態度。
資本市場端,歐洲主權債市近期出現明顯壓力,卻未在股市與信用市場引發等幅度震盪。Deutsche Bank 宏觀策略師 Henry Allen 指出,上週法國與德國 10 年期國債殖利率利差一口氣擴大了 32 個基點,創下自 1990 年德國統一以來最大單週增幅,目前利差也來到 2012 年以來新高;義大利 10 年期國債對德債利差則擴大 23 個基點。這些數字讓人聯想到 2011-2012 歐債危機、2020 年 3 月疫情爆發、以及 2022 年市場劇烈修正等「危機時刻」。
不過,這一次股市卻顯得相對冷靜。泛歐 STOXX 600 指數上週僅下跌 1.1%,目前距離歷史高點約 4%;投資級公司債利差也只來到約 101 個基點,遠低於過往危機期間的緊張水位。Allen 形容,目前同時出現「主權利差急劇擴大、但股市與企業信用僅小幅反應」的情況相當罕見,利率市場似乎已經在定價「傳染效應與成長大幅受挫」,但其他風險資產仍像是「當作沒看見」。德銀認為,除非這波壓力很快像 2023 年矽谷銀行(Silicon Valley Bank)事件後那樣迅速緩解,否則未來數週風險資產恐怕難以避免補跌壓力。
在另一個風險光譜的極端,比特幣資產公司則以更積極的財務工程推升槓桿。日本的 Metaplanet (MTLPF) 正愈來愈像美國 MicroStrategy (MSTR) 的翻版,採取「公司庫藏資產全面比特幣化」的策略。公司最新宣佈,在第三季淨增持 1000 枚比特幣,係先賣出 1 萬枚、再回補 1.1 萬枚,截止 9 月 30 日持有總量達 4.4 萬枚。公司強調,這次操作一方面證明比特幣資產可在需要時迅速轉現金以滿足財務需求,一方面並未改變長期「逢機會就多買」的累積策略。
Metaplanet 進一步把比特幣納入更完整的資本配置框架:未來計畫將總資產的 85% 至 90% 配置在比特幣上,剩餘 10% 至 15% 則投入策略性投資標的,並會運用優先股、公司債與以比特幣作為擔保品的融資工具來支應成長,同時把與比特幣相關借款控制在約淨資產價值(NAV)的 10% 以下。其新推出的「淨利息收入策略」,更鎖定投資其他比特幣庫藏公司發行的收益型優先證券,意圖用固定收益養出更多比特幣部位。
在營運數字上,Metaplanet 的比特幣收益業務第三季帶來 8.48 億日圓營收,前三季累計達 55.65 億日圓,公司稱第三季比特幣收益率達 11.3%,且 2026 會計年度盈餘預測維持不變。在消息公布後,該公司股價約上漲 3%,報 1.87 美元左右,而比特幣現價則在 8.6 萬美元附近震盪。
從 CrowdStrike 以 AI 強化資安、GlobalFoundries 正在為後手機時代調整產能,到歐洲債市緊張與 Metaplanet 式的高槓桿比特幣策略,可以看出全球風險循環正在進入新階段:科技公司不再只是「成長故事」,而是與利率、主權風險與加密資產交織出複雜的資金鏈條。未來投資人除了關注 AI 與半導體的產業前景,也必須同時評估主權債市壓力是否會向股市與高風險資產擴散,以及「比特幣財務工程」在高波動環境下究竟是放大利潤,還是加速風險爆雷,這些問題恐怕將在下一輪市場波動中,給出更明確的答案。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。