



Q3營收與金融收入同比增41%;擴充履約空間近20%,但營運利潤率降至6.3%。
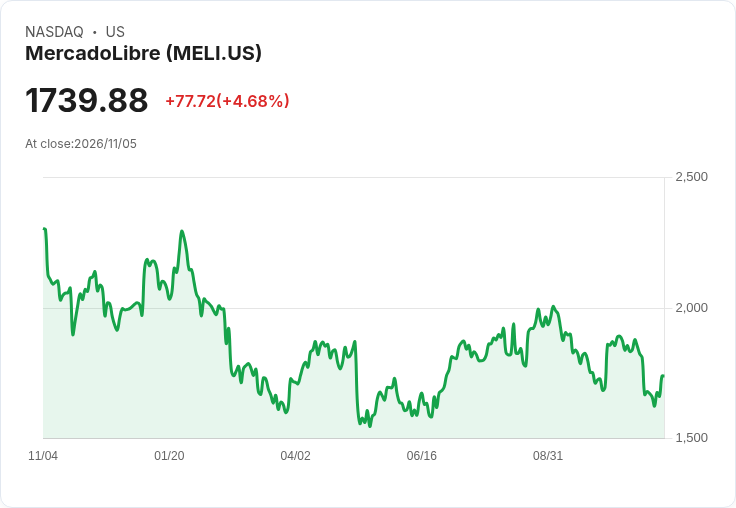
MercadoLibre(MELI)公佈2026年第三季業績及管理層看法,交出「成長強勁但短期利潤受壓」的成績單:公司以外匯中性計算,淨營收與金融收入年增41%,但營業利益為6.76億美元,營業利益率降至6.3%,較上季下滑40個基點。

背景與關鍵資料 - 成長動能來自拉美電商與金融業務雙引擎:巴西電商GMV年增36%;月活躍用戶(MAU)成長29%,管理資產(AUM)年增67%,信貸組合則年增62%,目前規模約190億美元。 - 信用品質穩定:15至90天逾放率(NPL)維持7%,較上季與去年均無顯著變化。 - 履約與行銷投入顯著提高:公司表示於季內「較上季增加近20%履約倉儲坪數」,以因應旺季;同時為拓展聯盟行銷網路,本季行銷費用上升,導致毛利受壓。公司聯盟網路已超過1,200萬名,透過該通路的訂單年增240%。
解析:擴張為先、利潤為後的策略選擇 管理層明確表示,本季屬於「為生態系統擴張而接受短期毛利犧牲」:運費成本上升與聯盟投資是兩大主因,運費本季相較上季對利潤造成約60個基點的淨擠壓;但每單出貨成本(以外匯中性計)較去年下降5%,自降低免運門檻以來已下降14%,且9月在BRL19至79區間的免運開始出現正向變動貢獻。管理層同時強調,短期沒有設定特定的毛利目標,且暫時看不到重大的新增投資領域。
駁斥替代觀點與風險評估 市場分析師對利潤可持續性抱持保留,認為持續投入可能延緩利潤回升;管理層回應指出此為策略性投資,預期部分利潤在第四季回補,且目前不會對外提供庫存、仍在內部建構社交與代理購物能力。風險面包括能源價格推升運輸成本、巴西可能的工時法律變動、區域性信用環境惡化與社交平臺競爭。
結論與未來觀察重點(行動號召) Q3呈現的是一個以規模與生態系統擴張為優先的選擇題:投資人應關注四項核心指標以評估此策略成效——(1)第四季及之後的毛利與營業利益率回復情況;(2)新增履約坪效與倉儲利用率;(3)聯盟通路的訂單留存與單客貢獻(CAC vs LTV);(4)信貸組合的NPL走勢與資產質量。若管理層能將擴張轉為持續性收入並保持信貸穩健,短期利潤讓步可能換來長期競爭優勢;反之,毛利長期受壓將成為市場情緒的核心不確定性。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





