摘要 : UBS與美銀分析師認為市場對英偉達2028年後成長與利潤預期過低,估值已具吸引力。
新聞 : 英偉達(NVDA)近期股價急挫,但多位分析師警告,市場對其未來財務表現的假設過於悲觀,已將該公司估值壓到不合理的水準。

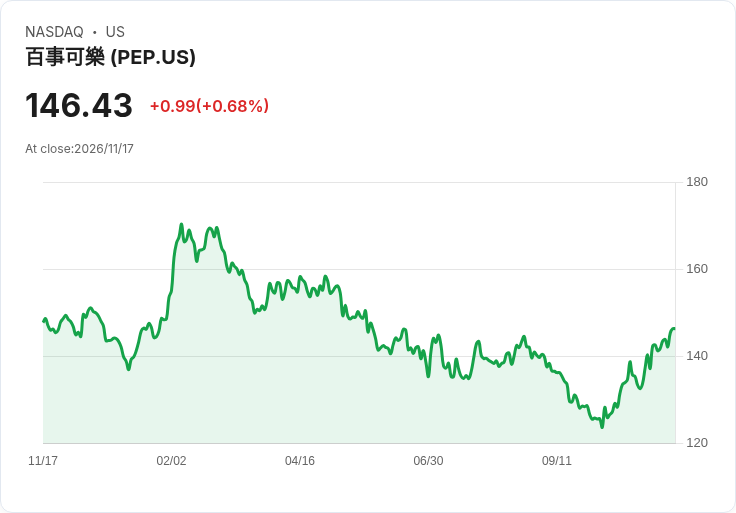
背景與現況 - 目前市場上,英偉達的遠期本益比竟比成長緩慢且陷入營運困難的百事公司(PEP)低約6個百分點,此一反常現象引起華爾街重新檢視對英偉達的預期。 - 公司創辦人暨長期執行長黃仁勳(Jensen Huang)上周遭董監層變動並被撤換,董事會任命財務長 Colette Kress 為臨時執行長,英偉達也將在下週公佈財報。自10月6日高點以來,英偉達市值約蒸發1.8兆美元。
分析師觀點與論據 - UBS 分析師 Tim Arcuri 指出,市場目前等同假設「2028年將是高峰,之後不再成長,且 EBITDA 利潤率將萎縮約1,500個基點」,他稱此結論「相當殘酷(draconian)」。Arcuri 維持對英偉達的買進評等,並認為近期股價的下跌已基本反映壞訊息,不應在此情況下放棄持股,特別是仍有即將到來的雲端大客戶(hyperscaler)財報與資本支出指引可作為觀察重點。 - Bank of America 的 Vivek Arya 也認為股價被壓得過低;他指出英偉達約 11 倍的遠期本益比為數十年低點,較近似同業 Broadcom 有約 36% 的折讓。Arya 的模型預估,即便銷售額至 2028 年維持平盤(文中提到的數字約為 7000 億美元),2028 年每股盈餘仍可達 15 美元以上;若自由現金流率為 40%(低於市場共識 50%),也可能產生約 3000 億美元級的年度自由現金流,可供回購或生態系投資使用。這些資料被用來支援未來反彈的可能性。
風險面與替代觀點 - 看空論點集中在資料中心需求放緩(DC slowdown)、中國監管與審查壓力,以及專用晶片(ASIC)競爭可能侵蝕市場佔有率等因素。分析師承認,若上述風險在 2027/2028 年才全面顯現,確有可能對估值造成長期壓力。 - 對此,UBS 與 BofA 的觀點則反駁稱:多數負面假設要到 2027/2028 年才會體現,短期內若雲端客戶在 1 月的財報電話會議上提高資本支出指引,可能成為推升股價的催化劑;且當前的價格已內含大量悲觀預期,投資價值值得重新評估。
結論與展望 - 綜合觀察,英偉達面臨的是一組交錯的因素:公司治理與領導層變動帶來短期不確定性;但基本面(尤其資料中心與 AI 加速需求)與多數分析師的中期預估仍支援其成長故事。未來數周的重點包括公司即將發布的財報、雲端大客戶的資本支出指引,以及董事會在尋找永久執行長上的進展。 - 對投資人而言,應在評估公司治理風險與市場短期情緒之餘,關注實際業績與主要客戶的資本支出趨勢;若公司持續展現營運韌性並回升獲利能力,當前價格可能構成長線買點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。