摘要 : 市場近期上修預估,Q3關鍵在營收、毛利與收購進展。
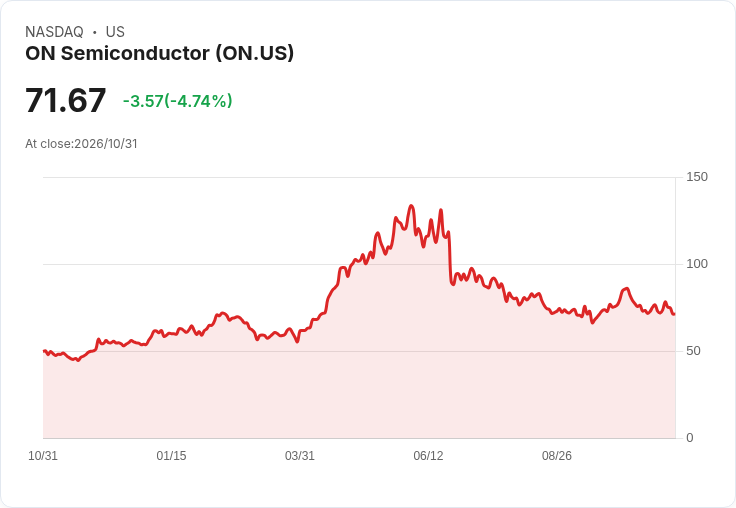
新聞 : 安森美半導體(ON,納斯達克代號ON)預計於美國時間11月2日(週一)美股盤後公佈2026財年第3季(Q3)財報。市場共識預估每股盈餘(EPS)為0.88美元,同比成長39.7%;營收共識為17億美元,同比成長9.7%。公司過去兩年在EPS與營收上均有75%的機率超越分析師預估,顯示財務表現與預期常有正向驚喜。

背景與最新動向 過去三個月內,分析師對安森美的預估出現明顯上修:EPS估計有20次上調、4次下調;營收估計有22次上調、2次下調。這種「淨上修」趨勢反映市場對需求面或公司營運展望的信心回升。外部報導也指出公司正洽談以約10億美元收購新創晶片廠商Ferric,此類收購訊息若成真,將與安森美近年佈局車用、工業與AI邊緣運算電源管理的策略高度契合。
核心看點與分析 - 獲利與營收成長:共識的0.88美元EPS與17億美元營收若達陣,將延續公司盈利回升軌跡。重點在於毛利率與營業費用是否同步改善,因為毛利是判斷訂價與產品組合(如高價值車用/資料中心電源元件)變動的關鍵。 - 估測上修的意義:三個月內大量上修代表分析師拿到的實單或客戶回饋偏正面,對短期業績能見度提升;若財報與公司展望能驗證這些線索,股價有可能出現反應。 - AI與現金流題材:外界分析指出安森美具AI推論與電源管理優勢,且現金流表現穩健,為資本支出、股東回饋或策略性收購留下空間。StoneX等投行甚至在近期給予買進評等並喊出部分高達54%的上行空間,顯示資本市場對其成長動能抱有期待。 - 收購能否放大成效:若Ferric收購成立,短期會帶來一次性費用與整合風險,但中長期可補強安森美在高效能電源管理與AI晶片堆疊的技術組合,增厚毛利與市佔。
替代觀點與駁斥 - 懷疑論點:持續有觀點認為半導體仍具週期性風險,若AI需求未如預期持續爆發或汽車/工業訂單放緩,安森美可能回歸成長放緩。另有風險包括收購整合失敗、成本上升及供應鏈變動。 - 反駁:首先,公司過去兩年75%擊敗預估的紀錄反映較佳的執行力而非單純循環性;其次,近期大量上修暗示訂單面出現實質改善,而非空喊;最後,穩健的現金流與管理層積極尋求策略收購可視為擴大長期競爭力的前置投資,而非僅靠資本支出或庫存循環推升短期營收。
投資人應關注的財報指標(下單時機) - 公司對下一季(或全年)營收與毛利率的指引,是否延續上修趨勢。 - 各業務線(車用、工業、資料中心/AI)營收貢獻與成長率,判斷高價值產品比重是否提高。 - 現金流與資本支出數字,辨識是否有餘裕支援收購或回購。 - 管理層對Ferric收購的最新說明(若有),以及整合與費用預估。 - 存貨、訂單與供應鏈狀況,評估是否存在庫存調整風險。
結論與展望 本次財報是檢驗市場上修預期與公司成長敘事的關鍵節點。若安森美能同時交出高於共識的營收與毛利,並在法說或電話會議中提供正面指引或收購細節,股價與市值重新評價的機會可期;反之,任何對未來需求或收購整合的負面訊息都可能導致修正。對投資人而言,短期注意財報數字與管理層語氣,長期則關注其在AI電源管理與車用市場的技術能見度與現金流可持續性。若打算在財報前佈局,應先評估風險承受度並設定出場條件;若屬長期投資者,則可將本次財報視為檢視公司是否兌現成長策略的觀察點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。