美股回穩帶動亞股普漲,半導體與軟銀領漲,惟AI監管、Nvidia風波與油價仍是變數。
引言: 週二亞洲股市普遍上漲,追隨美股前一日強勢反彈,市場氣氛從上週的恐慌回溫,但多項結構性風險仍在。投資人短線獲利回補與原物料、政治訊息交錯,令多頭步調顯得謹慎。

背景與當日行情重點: 日本日經225大漲2.6%,收在60,279.37點;南韓Kospi上漲約4%至5,219.37點,臺灣加權指數上漲3.4%;香港恆生與上證分別微升0.4%至24,535.74與3,673.54。個股方面,受財報與市場預期影響,OpenAI投資者軟銀(9984.T)股價飆升15%,東京電子(8035.T)上漲5.6%,Advantest上漲3.4%,南韓三星電子與SK海力士分別上漲4.6%與5.6%。
驅動因素與資料: 全球面:美股週一大漲,標普500上漲2.3%,那斯達克與道瓊分別上漲2.7%與2.2%,為亞股提供上漲動能。能源面,布蘭特原油下跌0.9%至每桶91.74美元,美國基準原油下跌1%至85.97美元;油價回落部分緩解通膨與利率擔憂,支撐股票風險偏好。貨幣與債市方面,美元兌日圓小幅走強至158.06,近月國債殖利率回落亦利多房貸與企業借貸成本。
中國貿易與地緣政治影響: 中國海關資料顯示10月出口年增35.2%、進口年增41.6%,2026年貿易順差已突破1兆美元,顯示外需仍強;但地緣政治言論與國際調查(例如Nvidia執行長關係曝光案引發的安全疑慮)使部分資金對高風險AI題材保持戒心。美國總統與官員對中東緊張情勢的表態,亦直接影響油價與市場風險偏好:總統表態降低軍事升級機率有助油價回落,而國務卿的強硬說法則提醒市場風險仍存在。
個股與產業面深度分析: AI相關族群波動加劇:代表性個股Nvidia(NVDA)因執行長被指與涉外人士有曖昧關係而股價回檔4.3%,董事會雖稱未見證安資或機密外洩證據但展開調查,短期內恐增添賣壓。相對地,軟銀因持股訊息與財報預期受益大漲,顯示市場仍在重新定價大型AI概念股的風險與機會。半導體裝置與測試廠如東京電子與Advantest同受AI與晶片需求預期提振。
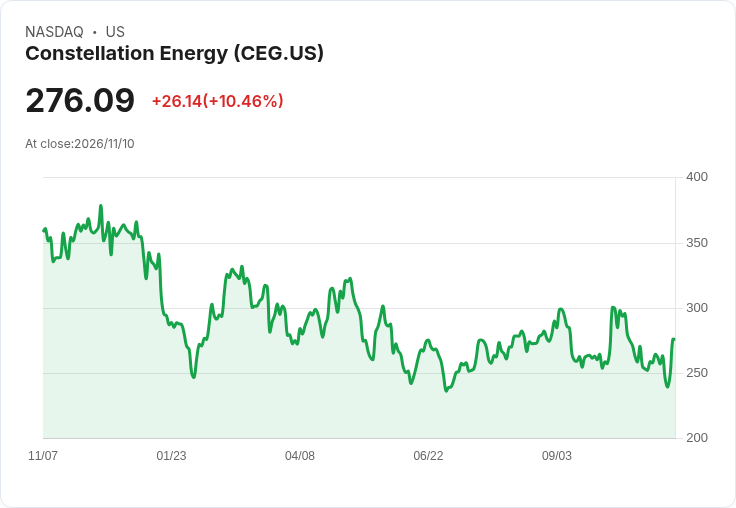
反駁替代觀點: 有人主張本波上漲只是短線技術性回彈,並警告AI題材長期受監管與資本成本上升影響會進一步回落;此觀點有其合理性,特別是在中美政治與國安審查趨嚴的情境下。但反方亦有力道:資料顯示實體需求(如中國外貿強勁)與多家大型企業公佈優於預期財報(例如能源業者Consolidation Energy, CEG,上漲10.5%)支援基本面回穩,短中期仍有上升空間。換言之,市場正於基本面與政治風險之間重新估值,未必單向下行。
總結與展望(投資人行動呼籲): 短期內,投資人應關注三大指標:企業財報季表現(檢視AI與資料中心需求是否落實)、Nvidia調查進展與相關供應鏈訊息(影響整體AI投資情緒)、以及油價與地緣政治走向(影響通膨與利率預期)。對於偏好風險的投資者,可留意半導體裝置與測試廠的逢低佈局機會;保守者則應評估持倉中的AI概念股風險,並利用債券或避險工具分散短期波動。整體而言,本次亞股反彈提供喘息空間,但長期趨勢仍須觀察政策、供應鏈安全與資本成本的變化。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。