



Q3 FFO 0.72美元、淨利0.27美元,營收78.4M,股價壓力仍存。
Saul Centers(BFS)公佈2026年第三季以REIT常用指標衡量的經營成果:公司報告期內基金營運收益(Funds From Operations, FFO)為2,590萬美元,摺合每股0.72美元;淨利為670萬美元,每股0.27美元,當季營收為7,840萬美元。這組數字在外界衡量零售地產現金流與獲利性時,是重要觀測點。

背景與指標說明: FFO為房地產投資信託(REIT)業界常用的獲利衡量方式,會將淨利加回折舊與攤銷等非現金專案,以更貼近營運現金產生能力。對以購物中心為主的Saul Centers而言,FFO往往比會計淨利更能反映日常租金收入與資本回收能力。
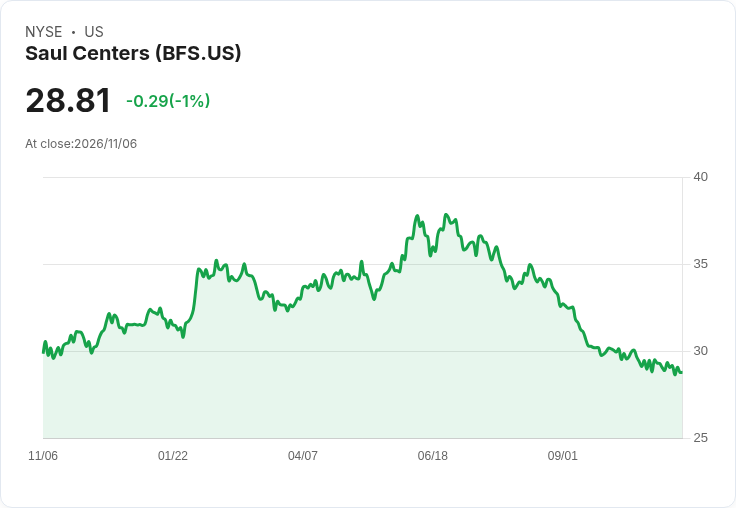
資料與現況: 公司第三季FFO達到0.72美元/股,顯示本季營運產生穩健現金流;淨利0.27美元/股則受到折舊等會計項目的影響而較低。季度營收78.4M美元反映其零售資產組合仍有穩定租金收入來源。股價方面,公司股價自年初以來下跌近9%,而過去12個月跌幅約3%,收盤價觸及28.81美元,市場對該類資產的評價仍帶有壓力。
深入分析: 正面觀點:FFO的正向表現是重要利基,代表公司在租金收取與日常營運面仍具現金產出,對於追求收益型投資人的REIT評估具有參考價值。若租金續收穩定、空置率可控,FFO可支撐股息與資本運作。
風險與質疑(及回應):批評者會指出購物中心面臨電商擠壓與消費型態改變,長期租金成長受限;此外利率走高亦可能提高資金成本,壓抑資產評價。對此,可回應的是:一方面,FFO已反映目前現金產出情況,若公司能透過資產重整、活化零售或混合用途開發改善組合,仍有機會提升價值;另一方面,投資者應關注未來季度同店收益(same-store NOI)、出租率、租金回收率與資本支出計畫,這些指標將直接決定FFO可持續性與資本回報。
結論與展望: Saul Centers第三季的FFO數字顯示短期內營運現金流具韌性,但股價承壓反映市場對零售資產長期展望的疑慮。投資人與分析師接下來應重點關注公司公佈的資產組合改善計畫、租金收取進度、空置率變化以及資本市場條件(利率與資金成本)。建議投資人閱讀公司季報與財報電話會議,評估FFO持續性與公司在零售資產重塑上的執行力,作為是否增減持股的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





