



營收381.4M勝預期,但GAAP每股虧損27¢、調整後僅13¢。
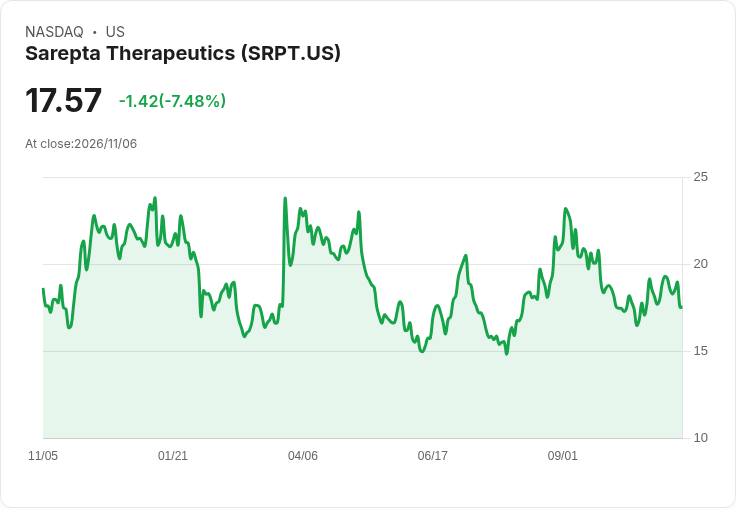
Sarepta Therapeutics(總部:麻州劍橋)公佈第三季財報後,引發市場強烈反應:公司報告單季虧損2,850萬美元(每股虧損27美分),但營收達3.814億美元,超出分析師平均預估,股價盤中曾大幅下挫約9%。

背景與主要數字: - 公司公佈的GAAP淨損為2,850萬美元,摺合每股虧損0.27美元;經一次性專案調整後,每股盈餘為0.13美元。 - 分析師原先(五位分析師平均)預期調整後每股盈餘約0.37美元,Sarepta EPS顯著低於市場預期。 - 本季營收3.814億美元,高於Zacks調查的八位分析師平均預估3.485億美元,屬於超預期表現。
事實與意義分析: Sarepta本季出現營收與獲利的「背離」:營收強勁顯示其商業化產品或銷售渠道持續擴大,但獲利不及預期暗示成本與支出壓力(如研發投入、行銷及銷售費用、一次性費用或會計調整)正在侵蝕利潤。生技企業常見的情形是為了推動長期成長而在短期內加大研發與商業化投資,導致EPS表現波動。
替代觀點與駁斥: - 觀點A(悲觀):EPS未達預期和GAAP虧損代表公司營運問題,股價下跌合理。 - 駁斥:單季GAAP虧損未必反映經常性經營能力,調整後EPS與營收成長提供更完整的營運訊號;若營收持續擴大且是來自既有產品的天然增長,長期價值仍可期待。 - 觀點B(樂觀):營收超預期顯示產品接受度提高,未來獲利可望改善。 - 駁斥:營收增長必須與費用控制同步改善,否則短期利潤恢復仍有挑戰;投資者需關注毛利率、營業費用和現金耗用等細項。
深入觀察指標與未來展望: 投資人與分析師將重點關注:公司對全年或下一季的財務指引、毛利率變化、研發支出走向、以及任何可能影響商業化的藥品審批或臨床里程碑。若Sarepta能在未來數季持續交出高於預期的營收並逐步改善調整後EPS,市場信心可能恢復;反之,若成本持續上升而營收成長放緩,股價壓力將延續。
結論與行動建議: Sarepta本季展現出「營收強、獲利弱」的混合訊號,短期市場以獲利驟降反應較大,但長期判斷應結合產品線成長性、費用結構改善與管線進展。建議投資人關注公司未來財報指引、現金與資金來源,以及即將到來的臨床或監管里程碑,並以風險承受度決定是否逢低長線佈局或短線觀望。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





