



AI推升晶片價格、地緣政治升高成本、匯率與關稅風險交織,從日本遊戲與汽車、歐洲電信到英國能源巨頭,全球企業正同步調整資本支出與獲利結構,嘗試在高成本新常態中維持成長與股東回報。
在生成式AI熱潮帶動下,晶片供應吃緊、成本飆升,卻也讓不同行業面臨同一個殘酷現實:要成長,就得在高成本環境中學會「硬著陸」。從日本遊戲龍頭 Nintendo Co.(任天堂)、汽車巨擘 Toyota Motor Corp.(豐田),到歐洲電信巨頭 Deutsche Telekom AG(德國電信,DTEGY)與英國能源公司 BP plc(BP),最新財報與資本運作顯示,一場橫跨科技、製造與能源的「成本重分配戰」正悄悄展開。

任天堂的成績單最能凸顯AI帶來的「好壞並存」。該公司4月至9月上半年度淨利成長11%,達2209億日圓,表面看來亮眼,然而同期間銷售額卻下滑12%,降至9660億日圓。硬體方面,Switch舊款主機賣出127萬台,Switch 2則有649萬台,顯示新機帶動換機潮,但整體銷售仍受壓抑。任天堂點出的關鍵,是全球人工智慧熱潮帶動晶片短缺與成本上升,這讓遊戲機生產成本與供貨不確定性同步升高。儘管「Star Fox」與「Splatoon Raiders」等新作表現不錯,舊作如「Mario Kart World」仍續賣,加上數位下載與「The Super Mario Galaxy Movie」電影熱度挹注獲利,任天堂仍不敢掉以輕心,維持全年獲利3100億日圓、較前期下滑近27%的保守預測。
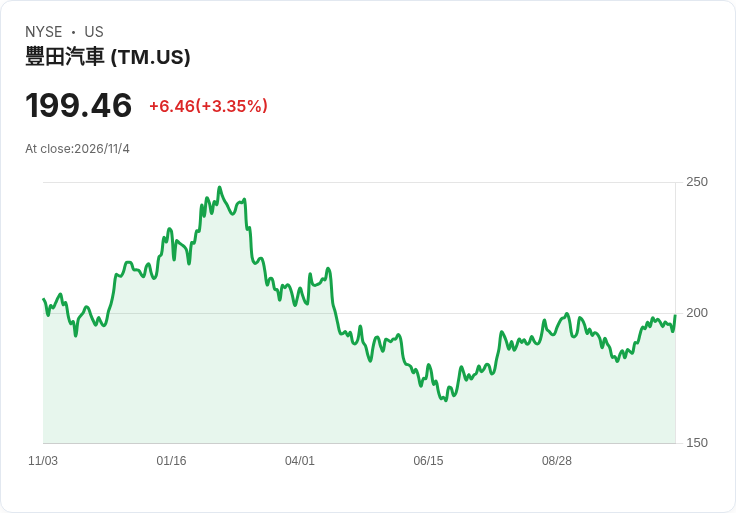
在汽車產業,Toyota的數字則呈現另一種風景。這家日本最大車商在2026會計年度第二季(7至9月)淨利年減19%,降至7594億日圓,但同期營收卻從12.4兆日圓增加到13.4兆日圓。也就是說,車賣得更多,卻賺得比較少。背後壓力來自美國關稅、原物料成本上漲,以及中東戰爭造成的供應鏈干擾。不過,Toyota同時上調全年獲利預測,預估至2027年3月整年度獲利可達3.57兆日圓,高於先前預估的3.25兆日圓,顯示公司對後續成本控管與需求仍具信心。
匯率則是Toyota一大護身符。日圓疲弱,美元約在158日圓、較一年前的154日圓更貶,讓其海外營收換算成日圓後水漲船高。上半年度,Toyota賣出476萬輛車,略低於去年同期的478萬輛,但以金額衡量,營收仍從24.6兆日圓增加到26.96兆日圓,獲利也從約1.8兆日圓拉升到2.2兆日圓。區域市場方面,中國銷量受高油價拖累,美國與日本市場則靠RAV4、bZ4X、Land Cruiser FJ以及Camry與RAV4油電車撐盤,東南亞如印尼、泰國亦見成長。這顯示在能源與原物料成本攀升的環境下,產品組合調整與匯率優勢,成為Toyota對抗成本壓力的兩大支柱。
相較之下,德國電信則展現出另一種「成本控制+成長投資」的平衡策略。最新財報顯示,該公司第三季非GAAP每股盈餘為0.63歐元,營收達311億歐元,年增7.5%。更關鍵的是服務營收全年已增至765億歐元,年增3.9%,若以有機成長(扣除匯率等因素)計算,更達4%。這意味在固定成本與折舊龐大的電信業,德國電信仍能穩健提升高毛利的服務收入,為營運打下厚實現金流基礎。
同時,德國電信的獲利體質也持續優化。調整後EBITDA AL成長6.4%,達356億歐元,有機成長甚至達7.6%;EBITDA AL則增加11億歐元,達335億歐元。自由現金流AL上升至164億歐元,資本支出(不含頻譜)反而減少4億歐元至118億歐元。在此基礎上,公司再度上修2026年財測,預期調整後EBITDA AL可達476億歐元,自由現金流AL約201億歐元。這樣的調整透露出一個訊號:在5G與光纖投資逐漸進入收割期後,電信巨頭開始以「穩定現金流+適度降本」的方式,為未來AI時代的網路流量擴張預作準備。
能源巨頭BP則選擇直接調整資本配置,為未來的投資與負債管理騰出空間。公司宣布出售其在挪威油氣公司 Aker BP ASA 的5%股權,以每股311挪威克朗價格套現約98.3億挪威克朗,折合約10.6億美元,將持股比例由15.9%降至約10.9%。交易後,BP仍保留約6870萬股Aker BP股份,並承諾90天內不再出售剩餘持股。BP同時將2026年全年資產處分與其他收益目標上調至約90億美元,比先前指引多出10億美元,顯示其在執行資產瘦身與財務強化路線上態度堅決。
值得注意的是,Aker BP是在2016年由BP挪威業務與Det norske oljeselskap合併而成,現已成為挪威大陸架上的主要獨立油氣生產商,持有Valhall、Alvheim、Skarv及Johan Sverdrup等核心油田。BP此番減持並非撤出挪威,而是藉股價與市況有利之際,實現部分投資收益,同時維持戰略持股。對BP而言,釋出的資金可用於強化資產負債表,或再投入其他更符合公司長期方向的項目,亦呼應其簡化投資組合、提高財務彈性的長期布局。
如果拉遠視角,這幾家企業其實正面對同一張「全球成本變動」的考卷,卻交出風格迥異的答案。任天堂保守面對晶片成本與AI引發的供應壓力,在內容與IP上加倍深耕,以穩住獲利;Toyota則在原物料與關稅逆風中,靠弱勢日圓與多元市場支撐營收,同時強調供應鏈優化與車款組合調整;德國電信以提升高毛利服務與削減資本支出,來換取自由現金流成長;BP則透過減持優質資產,提前補強資產負債表,為能源市場波動預留緩衝空間。
對投資人與產業而言,真正值得關注的問題,不只是這些公司下一季賺多少,而是誰能在AI推升成本、地緣政治拉高風險、能源與原物料價格震盪的多重壓力之下,建立更具韌性的營運模式。是像任天堂一樣,駕馭IP與數位銷售?還是如Toyota,靠匯率與全球市場平衡風險?抑或採取德國電信與BP路線,先鞏固現金流與資產負債表,再圖後續轉型與投資?在這場成本重分配戰中,誰能在壓力下仍持續投資未來,誰就更有機會在下一波技術與市場周期中,站在有利的位置。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





