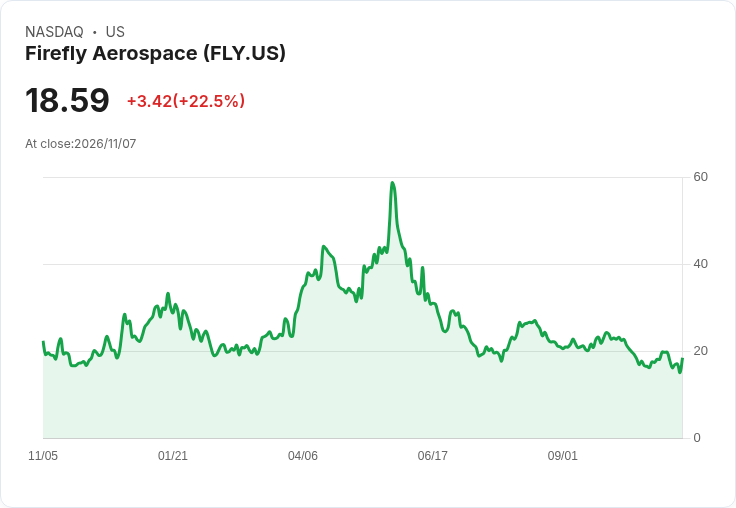
摘要 : Firefly供應首三枚Blacklift共36具引擎,AST目標2028下半年首飛,力求掌握發射主導權。
新聞 : 開場引子 AST SpaceMobile與Firefly航太(Firefly Aerospace)週五宣佈一項價值13億美元的引擎供應協議,成為衛星通訊業者為確保穩定太空載運而自建發射能力趨勢的新例證。此舉同時突顯AST為了快速部署其全球行動寬頻星座,正積極減少對第三方火箭(例如SpaceX的Falcon 9)的依賴。

背景與案情要點 根據協議,Firefly將為AST首批三枚新重型火箭Blacklift製造並供應共27具Miranda核心引擎與9具在軌推進的Vira引擎。協議亦授予AST未來自行製造這些引擎的授權。AST表示,Blacklift定位為可回收(designed for reusability)的重型運載火箭,單次可載運最多5顆BlueBird通訊衛星,目標在2028年底完成首飛。
資料與推論分析 - 金額與規模:整體合約金額13億美元,涵蓋首三枚火箭的引擎供應;27+9共36具引擎,換算為每枚Blacklift約配置9具Miranda與3具Vira,引擎配置與市場上多引擎第一級設計(例如Falcon 9的9具配置)具有相似思路。 - 使命與時程:AST為了快速鋪設全球行動寬頻網路,需要大量且可預期的發射時段。自建或掌握引擎生產有助於降低對外部發射供應鏈的排擠風險,但2028年首飛時程屬高壓且具技術與認證風險。 - 技術面:Miranda與Vira分別為第一級核心與在軌推進的主要動力來源,「可回收」設計將影響整體發射成本結構與週期性發射頻率;引擎可靠度、地面測試與整合驗證將是關鍵瓶頸。
策略意義與經濟面評估 AST此舉代表從依賴外部發射向垂直整合轉型——取得製造授權意味長期可自行擴充發射供給,理論上可降低每次發射成本並掌握時程主導權。對Firefly則是大型現金流與技術能見度的機會,能藉此在重型運載市場增強地位並取得規模化生產經驗。
替代理點及駁斥 - 替代理點:批評者會指出,以現成成熟火箭(如Falcon 9)承租發射能節省資本支出並降低風險,外包比自建來得更有效率。 - 駁斥:然而,衛星星座的快速部署與密集發射需求常受制於外部發射供應瓶頸與排程競爭,自建或取得引擎製造能力可提升時程彈性並在長期內降低總擁有成本(TCO);此外,授權製造能在未來帶來產能擴張選項,對於計畫大規模部署的AST具戰略意義。
風險提示與未來展望 面臨的主要風險包括引擎測試與整體火箭整合時程延遲、再利用技術的成熟度、監管與發射許可、以及資金或供應鏈中斷。若AST能在2028年前完成關鍵驗證且Firefly交付符合規格,Blacklift將為AST提供穩定、可控的發射架構,有助於加速BlueBird星座部署並提升公司競爭力。投資者與產業關注者應持續追蹤引擎研發進度、測試里程碑與首飛排程變動,以評估該策略的成效與風險變化。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。