10月非農增加165,000人、失業率降至4.1%,八、九月也上修就業數,市場將升息機率提高到近77%。
開場引人關注:美國勞動市場在10月出現意外強勁表現,非農就業人數新增165,000人,失業率自9月的4.2%降至4.1%,同時八、九月就業數合計上修84,000人,顯示暑期放緩後就業動能回穩,並可能推動聯準會在12月採取升息行動。

背景與資料重點:勞工部指出,10月就業以專業與商業服務領域領軍,該業增加70,000人,遠高於過去12個月平均每月約15,000人的增幅;醫療保健增加42,000人,運輸與倉儲增加25,000人,製造業增加19,000人(涵蓋電子、機械與基礎金屬等),顯示部分與人工智慧(AI)投資相關的產業在擴編。相對地,營建業減少3,000人,休閒與餐旅業減少13,000人。家庭就業(household employment)大幅增加463,000人,但兼職因經濟因素而工作的數量也增加339,000人,達4.84百萬人。
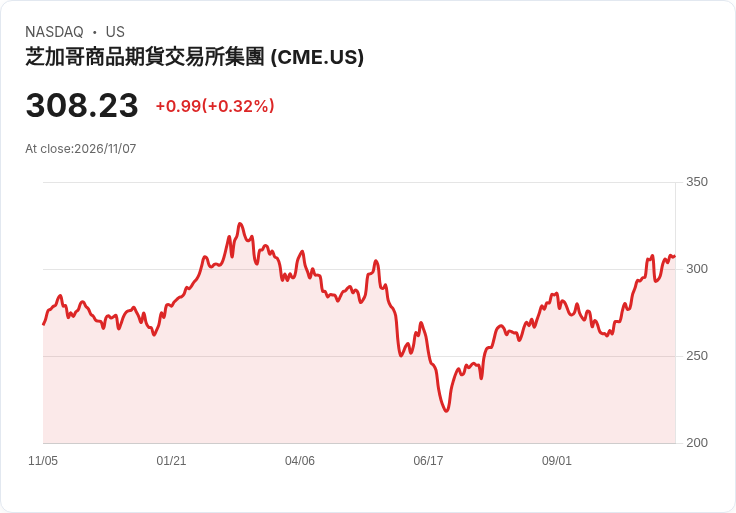
為何重要-對貨幣政策的意涵:市場已將聯準會12月升息的機率從週四的66.9%推升至約76.8%(CME FedWatch),因為就業資料顯示勞動市場可能比預期更緊。聯準會目前的基準利率區間為3.75%–4.00%,而接下來的消費者物價(CPI)報告將成為是否延續緊縮路徑的關鍵依據。
深入分析與解讀:儘管就業人數增加,薪資增速並未同步大幅回升——十月平均工資年增僅3.1%,略低於九月的3.2%,平均工時維持34.4小時,顯示全面性薪資壓力仍有限。經濟學家指出,名義薪資溫和意味勞動市場暫時未成為顯著的通膨來源;但若需求持續超過勞動供給(例如隨AI投資與消費成長),未來薪資上行風險仍存在。
替代觀點與駁斥:部分專家認為即便就業資料強勁,結構性因素(如疫情後企業過度僱用、AI導致的需求不確定)與地緣政治(中東緊張推高能源價格)會抑制長期就業擴張。對此,觀察所得顯示:雖有過度僱用與不確定性,但家庭就業與勞動參與回升,以及多個產業的同步擴張,均支援短期內勞動需求實際存在;同時薪資並未急速上揚,暫時緩和立即引發通膨的疑慮。
案例與事實支撐:政府資料同時顯示產業報告成長比例從9月的54.2%升至10月的57.6%,且八、九月合計上修顯示先前疲弱資料部分來自統計修正,而非實體需求崩落。經濟成長面,第三季GDP年化增幅達3.4%,高於就業擴張速度,代表生產與投資(尤其是企業在AI上的資本支出)仍在拉動經濟,但就業還未完全追上。
總結與展望:綜合來看,10月就業報告顯示美國勞動市場仍具韌性,且部分結構性轉變(AI投資)正改變就業分佈。對投資人與政策制定者的行動建議是:重點關注接下來的CPI資料、薪資成長趨勢、勞動參與率與兼職人數變化;若薪資與通膨指標持續抬頭,聯準會在未來幾次會議採取更鷹派立場的可能性將提高。短期內,留意產業輪動(以AI及相關製造業為主)與地緣政治對能源與企業決策的影響。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。