晶片股反彈帶動納指回升,但強勁就業資料與AI監管疑慮同步推高利率風險。
開場引人注意:在上週四遭遇19個月來最大單日跌幅、正式進入修正區後,科技權重的納斯達克週五出現反彈,主要由晶片股回補前一日暴跌帶動,但同期公佈的就業報告又讓市場重新評估升息機率,交織出高波動行情。

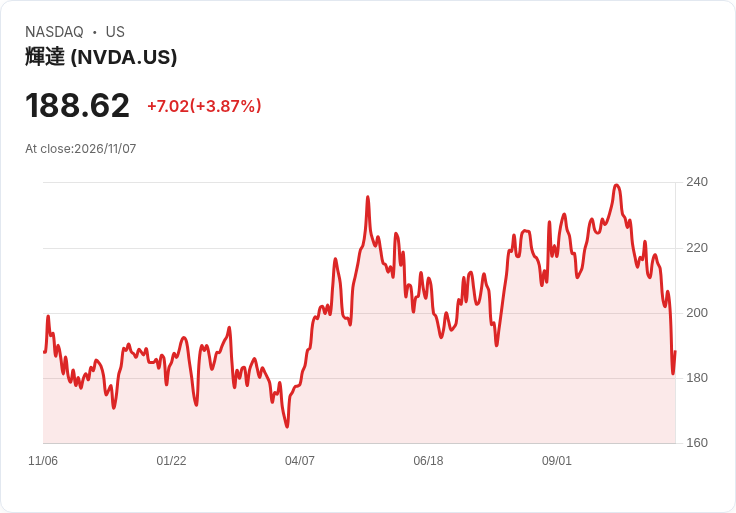
背景說明:前一交易日民主黨在期中選舉取得關鍵勝利,市場擔心新一屆國會可能對AI與資料中心擴建祭出更嚴格監管,瞬間壓抑先前由AI成長推升的市場樂觀情緒,導致晶片與AI供應鏈出現重挫。週五行情顯示部分賣壓回補:以Nvidia為首的超大市值成長股回升(Nvidia週五上漲約6.5%),半導體指數單日回彈逾6%,彌補前一日逾12%的跌幅,AMD、Intel與Micron等個股也紛紛回升7%到13%不等。
要點與資料:美國10月非農就業人數超出預期、失業率降至4.1%,顯示勞動市場仍然韌性十足。交易員隨即加碼押注聯準會最早可能在12月再次升息,市場對12月升息的機率由70%升至78%。當日收盤指數方面,道瓊下跌112.96點至51,410.1;標普500上漲75.23點至7,428.96;納指則上漲443.34點至24,758.34。恐慌指數VIX回落至23.88,但仍處於較高水準。
深入分析與評論:強勁就業資料通常意味著聯準會需要維持或收緊貨幣政策以抑制通膨,這對高估值的成長股構成壓力;然而,市場的劇烈波動也可能成為聯準會在升息節奏上權衡的因素。簡言之,若決策者過度忽視資本市場穩定性,可能加劇金融市場壓力,但若因市場動盪而放鬆貨幣政策,則恐衝擊通膨目標的可持續性。能源價格面:原油上週四跳升曾加重市場對能源推升通膨的擔憂,但週五布倫特回落,且能源類股本週面臨大幅下跌風險。
替代觀點與駁斥:有論點認為,市場已提前反映升息風險,短期回撥後可能迎來恢復性上漲;另有觀點主張監管風險被高估。不過,監管不確定性若落實於限制資料中心擴建,將對AI投資節奏產生實質影響;而勞動市場強勁則是聯準會決策上的「硬數據」,其影響力難以被短期情緒掩蓋。
總結與展望:短期內市場仍將在AI監管前景、企業財報、以及關鍵經濟資料與聯準會訊息之間震盪。投資人應關注未來幾周的通膨數據、聯準會官員談話、以及大型科技與晶片廠的財報與訂單動向,以評估資產配置與風險管理策略;政策面與監管走向將是決定AI概念股能否恢復長期動能的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。