



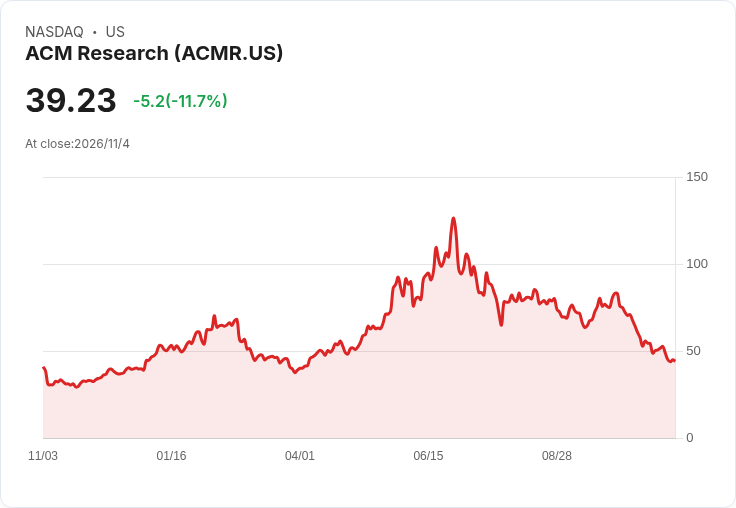
半導體設備商 ACM Research(ACMR)與警用科技商 Axon(AXON),同時在設備投資與AI應用上加速布局,一端卡位中國與全球晶圓製造擴產潮,一端搶攻「無人機+雲端+AI」的執法科技長線市場,折射出產業資本支出結構正快速重組。
全球科技資本支出版圖正悄悄轉向,一頭是圍繞晶圓清洗與先進封裝的半導體設備廠加速擴產,另一頭則是把無人機、雲平台與AI打包成「服務」賣給政府單位的警用科技公司。從 ACM Research(ACMR)到 Axon Enterprise(AXON),最新財報與展望顯示,真正受惠科技長線趨勢的,不再只是晶片設計公司,而是能掌握關鍵製程、資料與軟體訂閱模式的「工具供應商」。

先看半導體設備端。ACM Research 公布 2026 年第三季業績,營收達 3.677 億美元,年增 36.6%,出貨額 3.435 億美元、年增 30.6%,在整體晶圓設備市場景氣仍起伏之際,走出一條逆勢高成長路線。公司創辦人暨執行長 David Wang 指出,清洗設備類別重返高成長,單片式 SPM 清洗解決方案獲多家客戶廣泛採用,帶動市占率提升,顯示晶圓製造端對良率與介面清潔的要求持續提高,清洗段的技術門檻與「不可替代性」正在放大。
更具指標意義的是 ACMR 的訂單與待交貨數字。公司第三季末訂單待交量(backlog)高達 25 億美元,年增 88%,今年截至 9 月底累計訂單更暴增 147%。在半導體設備產業,待交貨金額其實就是未來一至兩年的營收「庫存」,如此高比率成長,意味著下游晶圓廠對 ACMR 新世代設備的導入正在加速,且多為「首套機」(first tools under evaluation)型態,反映客戶願意讓 ACMR 在新產線上扮演關鍵製程供應商。
產品組合變化同樣透露產業投資方向。財務長 Mark McKechnie 表示,單片清洗與 Tahoe 等傳統清洗線營收為 2.107 億美元,年增 16.1%;但電鍍(ECP)、前段封裝、爐管等其他技術營收達 1.095 億美元,年增高達 82.9%;其中先進封裝相關營收 4,750 萬美元,年增 71.2%。這種結構性偏向「先進封裝+特殊前段」的成長,對應的正是AI伺服器、高頻寬記憶體與高階邏輯晶片的封裝升級浪潮。
技術節點上,ACMR 在 10 月對亞洲客戶出貨 310×310 毫米面板級水平電鍍設備,自稱為全球首台同類型出貨,從上季僅是「收到訂單」進展到本季「正式出貨」,顯示這項新平台已跨越研發與驗證鴻溝,邁向商用化。管理層預期,多項新平台包括 SPM、爐管系統、Track P3D 以及面板級電鍍,將從評估階段在明年開始轉入商業化,帶來額外成長動能,並有機會維持甚至提升目前約 41.6% 的非GAAP毛利率。
展望全年,ACMR 上調 2026 年營收指引至 12.4 億至 12.8 億美元,年成長 38% 至 42%,明確優於先前 11.25 億至 11.75 億美元區間。公司重申全年出貨成長將快於營收成長,意味仍在積極拉高產能與庫存,以因應客戶導入速度。執行長坦言,供應鏈吃緊是整個產業共同的痛點,公司正布局第二、第三備援供應來源,並啟用上海臨港第二棟廠房,同時利用充沛資產負債表擴大原物料存量,以避免設備交期拖累市占擴張。
不過,高成長也伴隨風險。ACMR 的現金及約當現金雖達 12.8 億美元,淨現金約 9 億美元,但存貨淨額高達 8.512 億美元,其中不少是尚在客戶端評估的首台設備。若未來全球晶圓廠資本支出周期突然反轉,或中國本地晶圓設備投資出現延後,這批存貨及待交訂單的實現節奏恐被拉長,對短期現金流與毛利率造成壓力。公司也承認,產品組合與匯率、存貨提列,將使單季毛利存在波動。
與半導體「硬體製程設備」對照,警用科技公司 Axon 則呈現另一種資本支出方向:把武器、穿戴攝影機、無人機與雲端軟體打包成長期訂閱。Axon 第三季營收 9.0855 億美元,雖然年增 27.8%,但仍低於市場預期,調整後每股盈餘 1.72 美元也不及分析師共識,消息一出股價重挫約一成,反映短期成長與估值落差。
然而從結構來看,Axon 的高成長主要來自軟體與服務。公司指出,軟體與服務收入年增 43%,達 4.37 億美元;Platform Solutions 平台方案收入更年增 106%,至 1.25 億美元,顯示各地警消與政府單位不只購買硬體設備,更願意為影像管理、證據雲端平台以及整合指揮系統付費,形成可預期的長期經常性收入。此外,AI 相關訂單年初至今成長逾 50%,AI 年經常性收入(AI ARR)突破 1 億美元,意味著影像自動標記、事件分析與風險預警等AI能力,已開始成為標準配備,而非實驗性附加功能。
更具象徵性的是 Axon 將在無人機領域加碼投資。公司宣布將其在 Skydio 的持股提高至 37%,明確表態要在「Drone as First Responder」即「無人機作為第一線出勤單位」的解決方案上取得主導地位。對許多預算有限、警力吃緊的城市而言,以無人機搭配雲平台與AI,即時回傳影像與情資,有助降低人力風險與反應時間,等於把部分治安與災防資本支出,轉移到科技訂閱與設備租賃上。
展望第四季,Axon 預估營收介於 9.9 億至 10.1 億美元,低於市場原先普遍預期的 10.7 億美元,顯示短期內政府預算撥付節奏、合約簽署時點仍具不確定性。不過,公司同時給出 2.45 億至 2.5 億美元的調整後 EBITDA 目標,凸顯其商業模式已從單純硬體一次性銷售,轉型到高毛利、高可預測性的軟體與服務組合,即便單季營收不及預期,仍有利於中長期獲利率改善。
從 ACMR 與 Axon 的兩條路線對照,可以看到新一輪科技資本支出的共同特徵:第一,投資不再只集中在最終產品,而是擴散到關鍵工具與平台,例如晶圓清洗設備、先進封裝電鍍產線,或是警用雲端證據平台與 AI 分析引擎;第二,硬體投資越來越「綁定」後續的服務與軟體,創造長期合約與訂閱關係,減少景氣循環的波動;第三,技術門檻高與差異化明顯的產品,能在供應鏈吃緊與預算緊縮的環境下,仍維持訂單與價格的韌性。
對投資人而言,這樣的結構變化意味著未來觀察科技股,不能只盯著晶片出貨與終端裝置銷售數據,反而應更留意誰掌握了「不可或缺的工具」與「鎖住長期現金流的服務」。ACM Research 在中國與全球晶圓廠的設備導入以及 Axon 在警用無人機與 AI 平台上的布局,或許將成為這一輪科技資本支出重分配的縮影,而隨著各國對半導體自主與公共安全數位化的需求不斷加深,這兩類「工具型公司」的戰場,只會越來越大,競爭也會更加激烈。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





