



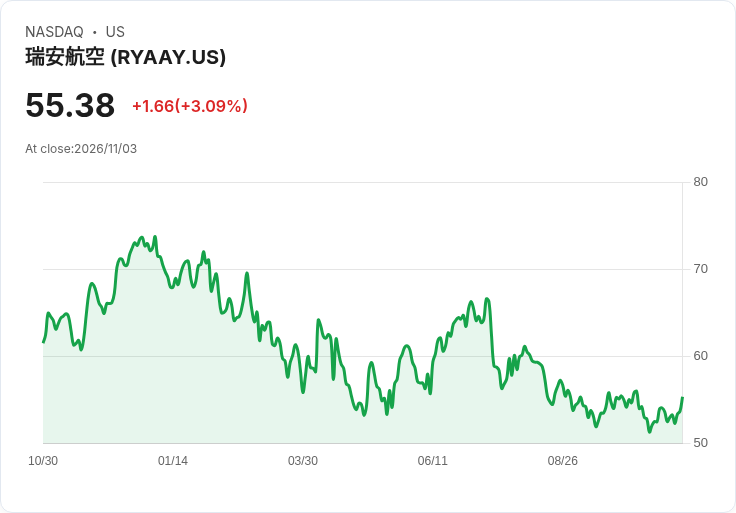
萊航H1利潤降15%,調降客運目標並宣佈自2027年2月啟動8億歐元回購與每股0.273歐元中期股息。
開場(導引) 在燃油價格飆升與暑期票價走軟的雙重夾擊下,歐洲廉航龍頭萊航空(Ryanair)於Q2財報會上宣佈調整展望並啟動新一輪資本回報計畫:把2027財年客運目標從2.16億下修至2.14億人次,董事會同意自2027年2月起實施8億歐元股票回購,並於2月底發放每股0.273歐元的中期股息。

背景與關鍵數字 管理層指出,上半年稅後利潤下滑15%,至21.5億歐元;營運成本上升10%,達77億歐元,主要因「20%未對沖的航空燃油價格翻倍」。同時,上半年客座流量仍成長6%,但高峰期票價較去年同期下跌約4%,部分原因被歸咎於中東衝突與消費者後延訂票行為。公司報告期末現金總額為26億歐元(在償還13億美元債務及完成9月7.5億歐元回購後)。
核心論點與分析 - 燃油衝擊與對策:萊航警告若2028財年燃油成本增加約20億歐元,需票價整體提升約20%(約每位乘客多收10歐元)才能完全抵消。為緩解風險,公司已將2027財年燃油對沖比率維持在80%(價格約67美元/桶),並把2028年對沖比率從15%提高至25%,對沖價格平均約95美元/桶。但管理層也承認「不太可能完全收回那20億歐元」,未來將採「機會式」對沖策略。 - 成本與效率:除燃油外,管理團隊稱除燃油外成本(ex?fuel)僅上升約5%,但預期下半年會因維保時序與把成本攤到2.14億乘客而略增。公司計畫透過「機場議價替換(airport churn)」、「臨時薪資凍結」及加速匯入AI等措施壓低單位成本。 - 機隊與產能規劃:員工歡迎MAX?10透過FAA認證,並預期EASA於年底前核准,首批16架MAX?10將於2027年春季交機,這些飛機將支援2028財年約3%的成長,使客運量由214百萬增至約220百萬。 - 資本回報與資本結構:在仍保有26億歐元現金的基礎上,董事會決議自2027年2月起再執行8億歐元回購計畫並配發中期股息。管理層說回購時點配合營運現金季節性(10–12月現金偏負、1月起回正)。
案例、問答與市場反應 投資銀行與分析師普遍對票價持續力表示保留:德意志銀行質詢是否冬季削減產能會在夏季迴流、打擊票價;管理層回應,多數失敗重整的競爭者(如Volotea、airBaltic的型機組合)不太可能重返市場,暗示歐洲產能仍可能較緊。對於能否對沖那20億歐元燃油缺口,財務長表示將「視市場機會而定」,不保證完全回收。分析師整體情緒偏中性至略負,關切薪資凍結的勞資風險與定價動能永續性。
反駁替代觀點 對於有意見認為回購與股息會耗盡公司彈性、或在燃油不確定時不宜大舉回購,管理層指出公司現金與債務結構(已償還部分債務並保有流動性)允許在1月現金回正時回購,且回購被視為「歷史性買入機會」。對認為對沖足以化解風險的樂觀論點,財務長明確表示對沖能部分平抑但非萬無一失,且將以機會為主。
結論與展望(行動號召) 萊航在面臨燃油成本與票價波動的情境下,採取「保守調整產能、加大資本回報並透過對沖與成本措施分散風險」的策略。關鍵觀察指標包括:國際油價走勢與公司未來對沖比率更新、Q4至明年Q1票價與預訂能見度(管理層稱Q4能見度幾乎為零)、以及MAX?10交機與實際助益。對投資者與業界關係人而言,短期內應密切追蹤燃油價格、票價趨勢與管理層每季對沖、成本與回購執行情況,以評估萊航能否在燃油壓力下維持利潤與成長節奏。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





