在美伊和談曙光下,油市轉向空頭,供應與地緣風險仍存。
開場吸睛:本週國際油價出現劇烈回撥,ICE Brent 一週重挫約15%,報每桶約99美元——交易員已開始把美國與伊朗可能緩和的政治走向「折價」進市場,儘管霍爾木茲海峽的無人機與導彈攻擊仍持續,地緣政治風險並未消失。

背景說明:過去數月中東緊張局勢推升了運費與保險費、改道航運並支撐油價;然而,外交面出現鬆動的訊號,市場情緒從供給擔憂迅速轉向對潛在和談的樂觀預期,造成本週價格劇烈回落。另一方面,石油供需基本面並未完全改善:生產國政策、煉廠調整與存量動向仍影響實際供給。
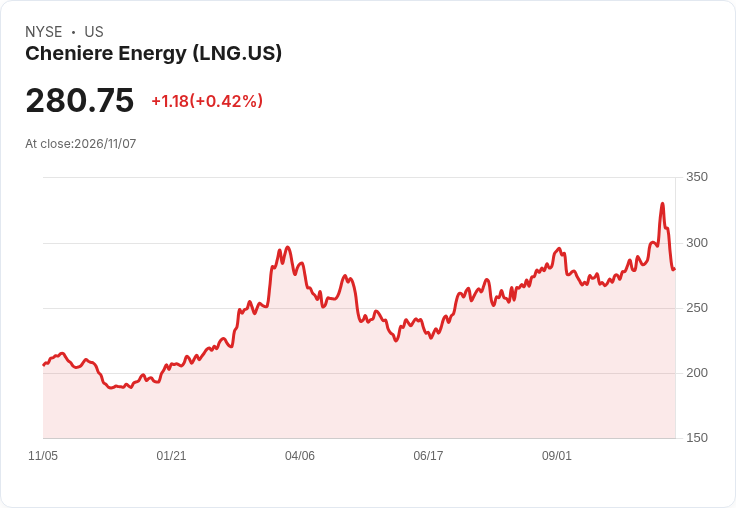
主要事實與資料: - 產業定價動作:沙烏地國營阿美(TADAWUL:2222)將12月對亞洲出口的公平市場價格(OSP)全線下調每桶2美元,旗艦等級 Arab Light 對 Dubai/Oman 折讓7美元,為2020年6月以來最低水準,顯示產商在亞洲市場上採積極促銷以保市佔。 - 制裁與供應鏈:美國財政部對印度與土耳其相關個人與公司祭出制裁,指控他們為運載伊朗石油的船隻提供虛假證明,顯示雖有緩和跡象,但美方仍利用制裁工具壓縮伊朗的出口渠道。 - 轉向與避險:卡達能源(QatarEnergy)進一步與美國液化天然氣供應商簽約,尋求另3–6百萬噸/年美國LNG以分散霍爾木茲風險;其中已向 Cheniere(NYSE:LNG)與 Woodside 取得數量合約,反映買方以長約對沖海峽中斷風險。 - 其他關鍵變動:俄國10月向煉廠支付燃料補貼達4150億盧布(約51億美元);巴西延長對原油12%出口稅;印度承諾投入15億美元補貼以建置92GW能源儲能;中國銅現貨升水達五年高點;印尼對相關礦業企業的打擊推升鎳價。
深入分析與評論: - 市場情緒快速轉向和平預期,但這並不等於供給緊張已全面解除。短期內,霍爾木茲的攻擊行動仍可能導致原油運輸路徑改變、保險及運費上升,並在區域內造成供應波動。Aramco 下調 OSP 可視為主動調整市場份額與應對亞洲需求疲軟的策略;若和談真能長期穩定,這類降價可能進一步壓縮短期收益率,但也會加速消費端的價格回落。 - 貨幣與補貼政策(例如俄羅斯巨額補貼、巴西出口稅)顯示各國在保護國內能源安全與消費者價格方面仍採積極政策,這些政策會在不同階段造成跨國價格扭曲與貿易摩擦。 - 能源轉型與基礎設施投資:印度的大規模儲能補貼與卡達的LNG長約擴張,都是市場參與者用來緩衝地緣風險與可再生滲透帶來負荷波動的策略;同時,中國精煉與出口調整、澳洲天然氣項目困難,均可能在中期改變區域供需平衡。 - 對沖與交易行為:交易員在看到和談希望時會快速平倉或減碼風險性多頭部位,造成價差放大與急跌;但若後續出現重大攻擊或制裁升級,市場可能再度出現劇烈反彈,這種高波動性意味著短線交易風險上升,但也提供套利與跨區套利機會。
替代觀點與駁斥: - 有觀點認為「價格下跌代表全球供過於求,應看淡供給風險」。我們認為此結論為時過早:雖然交易情緒反映和平預期,但多項結構性供給風險尚存(霍爾木茲攻擊、制裁鏈、煉廠運力變動、國家稅率與補貼政策),因此真正的供需鬆動需要來自持續的運輸安全改善與實際產能釋放,而非僅憑外交談判訊息。
結論與未來展望/行動建議: - 短期:市場將繼續高度敏感於任何外交或軍事動態,交易員與企業宜採靈活風險管理(例如鎖定運費、延長長約或多樣化供應來源)。關注指標包括霍爾木茲事件頻率、阿美 OSP 變動、重要產油國的財政與補貼政策,以及主要消費國的庫存變動。 - 中期:若外交程序能穩定,油價可能延續回落壓力,促使更多產油國調整策略(減產或降價搶市);如果衝突復燃,則價格可能快速回升。投資人應關注LNG長約簽約進展(例如 Cheniere 的 LNG 合約動向)、能源儲能專案執行狀況與煉廠產能恢復情形。 總之,當前價格已將「和平預期」部分折價,但基本面與地緣風險仍未徹底改變,市場可能在短期內以訊息驅動的劇烈波動為主。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。