營收243M超預期,GAAP虧110M、每股虧0.66元;調整後每股虧0.40元。
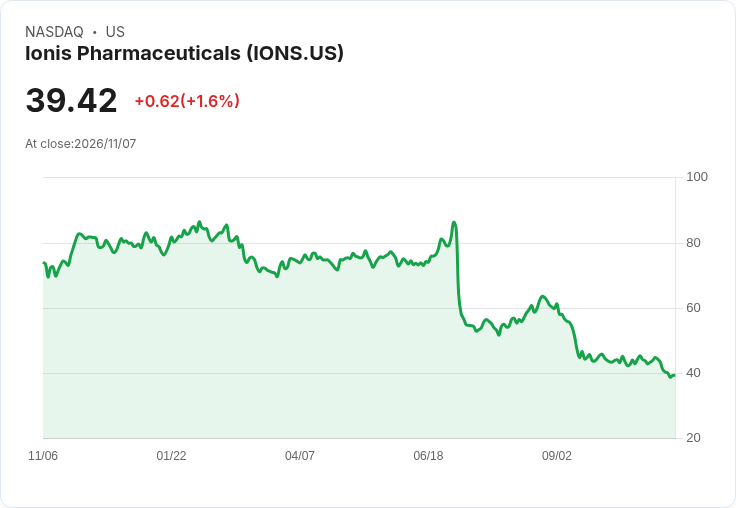
Ionis Pharmaceuticals(總部:美國加州卡爾斯巴德)於週一公佈2026年第三季財報,數字呈現「營收強勁但獲利壓力仍大」的典型生技業態。公司報告本季淨虧損1.10億美元,摺合每股虧損0.66美元;若剔除股票選擇權費用等專案,調整後每股虧損為0.40美元。營收方面則達2.43億美元,顯著高於Zacks調查之八位分析師平均預估的1.789億美元。

背景說明:Ionis為以藥物研發與合作授權為主的生物製藥公司,收入結構常受合作里程金、授權收入與研發里程碑影響,因而呈現「營收波動大、利潤時有虧損」的特性。第三季營收超出預期,顯示當季可能出現較高的合作或里程收入,但同時高額研發支出與股權報酬等非現金費用仍拖累GAAP獲利。
事實與資料分析:本季公佈之關鍵資料包括——淨虧損1.10億美元、每股虧損0.66美元;調整後每股虧損0.40美元;營收2.43億美元 vs. 市場預估1.789億美元。若以毛利化趨勢判斷,營收超出預期通常有助於緩解資金壓力,但若研發與營運費用持續高企,短期內轉虧為盈的挑戰仍存。
深入評論:營收高於預期可能來自一次性里程金或合作收入,這在生技業並不罕見;但長線評估需觀察收入來源的可持續性、研發管線的臨床進展與公司控制營運費用的能力。投資人應特別留意公司於後續季度是否能持續產生合作性現金流、以及管理層是否會在財報或電話會議中提供對現金流與資金用途的具體說明。
替代觀點與駁斥:有人可能認為單季營收彈升只是一次性事件,無法代表基本面改善;此觀點合理,因一次性收入無法長期支撐獲利。但反方指出,如果公司後續持續獲得里程金或成功商業化授權,短期波動亦可轉為持續現金流。結論是:需以連續數季資料與管線里程為依據,才能判斷此次業績是否代表轉機。
結語與展望:對投資人與市場分析師而言,重點在於追蹤未來幾季的營收來源、研發支出趨勢與任何關鍵管線里程或授權公告。建議投資者在短期內採取審慎觀望策略,並關注公司季報會議與管理層提供的資金運用與展望說明,以評估Ionis是否能將本季的營收動能轉化為長期價值。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。