CNH第三季淨利30M、調整後EPS0.16美元,營收低於預期,全年EPS指引44–48美分。
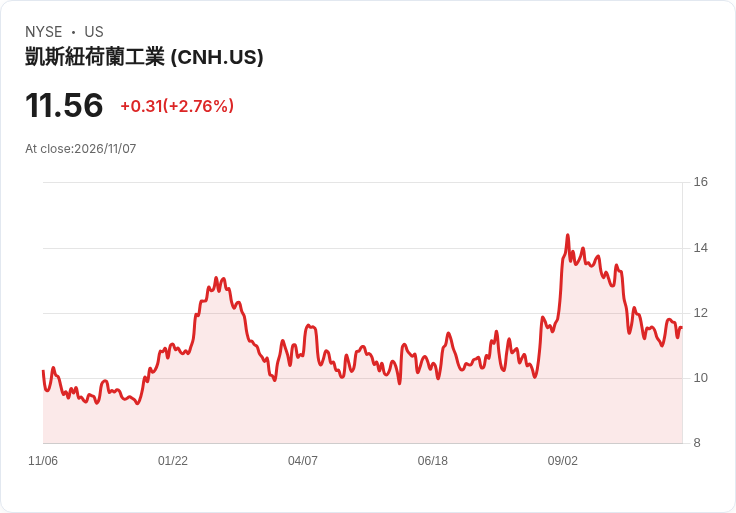
開場引人注意: CNH Industrial(CNH)公佈第三季財報,出現「小贏大輸」的局面:淨利與每股獲利超出市場預期,但營收不及分析師估計,讓投資人對公司成長動能與利潤品質產生不同解讀。

背景說明: 公司在英國埃塞克斯(Essex)公佈,第三季單季淨利為3,000萬美元,每股盈餘(EPS)為0.02美元;若剔除一次性費用,調整後每股盈餘為0.16美元。市場共識(依Zacks調查)原先預期每股為0.10美元,因此在獲利面CNH表現優於預期。同一期間營收為43.5億美元,低於五位分析師平均預估的44.4億美元,反映出訂單端或銷售量面臨壓力。
事實與資料摘要: - 第三季淨利:30百萬美元。 - 報告EPS:0.02美元;調整後EPS:0.16美元(優於0.10美元預期)。 - 第三季營收:43.5億美元(低於預期44.4億美元)。 - 全年EPS指引:0.44至0.48美元。
深入分析與評論: CNH同時出現「獲利優於預期、營收低於預期」的情況,通常反映營業利潤率提升、成本控制得宜或是非經常性調整有利於淨利。調整後EPS明顯高於每股報告數,顯示公司有非經常性支出或一次性成本影響了會計盈餘;若排除這些因素,核心營運仍展現一定利潤能力。然而,營收滑落暗示需求端或價格端面臨挑戰,可能來自終端市場需求疲弱、季節性波動、或是供應鏈與交付時程影響銷售認列。
替代觀點與駁斥: 有觀點可能認為「獲利超預期即代表基本面強健」,但本季資料顯示必須分辨調整後獲利與營收動能:若營收長期低於預期,短期利潤改善可能難以持續。相反地,也有人認為「營收下滑但指引穩定,代表公司有信心回穩」;這點有其合理性——CNH仍維持全年每股0.44–0.48美元的指引,顯示管理層預期下半年能回補表現,但投資人仍應關注未來營收恢復的具體證據,如訂單趨勢與交付改善。
風險與觀察重點: 投資者應關注幾項關鍵指標:未來數季的訂單量與出貨狀況、原物料與運輸成本走勢、利率與資本支出計畫,以及公司是否會再出現一次性專案影響盈餘。若營收回升與利潤率同步改善,則全年指引更具信服力;若營收持續疲弱,則調整後獲利可能不足以支撐股價。
結論與未來展望/行動建議: 總結而言,CNH第三季展現出利潤彈性但面臨營收挑戰。對於偏好價值與基本面投資者,建議關注接下來幾季的營收與訂單變化以驗證成長趨勢;對於交易型投資者,則可密切追蹤公司釋出的季度指引更新與行業訂單數據。長期投資者應評估CNH在卡車、拖拉機與巴士等商用與農業裝置市場的市佔與資本支出計畫,作為是否增持或調整持股的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。