分析師多數維持買進評等,稱類別廣泛復甦;亦有聲音警告估值風險與運費壓力。
家得寶(Home Depot)在週二公佈的第三季財報與執行長交接規劃後,吸引華爾街分析師密切檢視其成長持續力與風險承受度。公司報告顯示第三季銷售動能回溫,多項類別表現優於預期,投資圈因此出現樂觀與謹慎並存的評價。

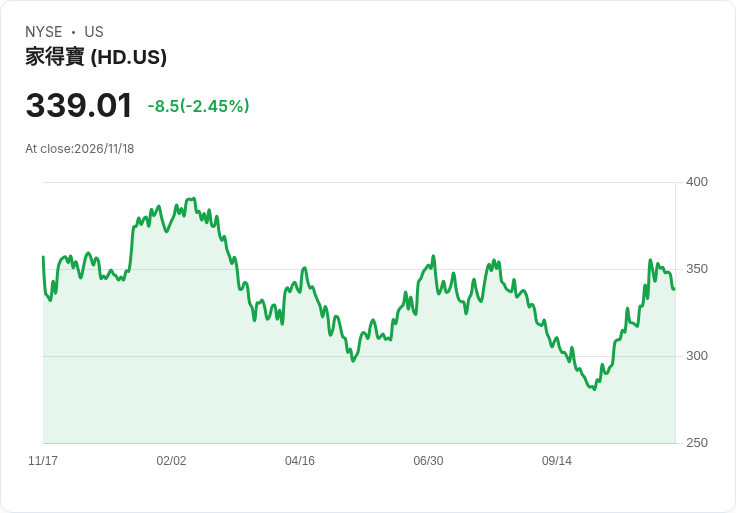
背景與事實重點:家得寶第三季同店銷售在16個品類中有13個呈正成長,電動工具、收納、管材與電氣類別表現尤其強勁;專業客(Pro)業務仍為主要動能,而自用客(DIY)則為一年來首次回到正成長軌道。公司亦對外提出2026財年約4.5%的銷售成長預期。股價面向短線承壓,週二收跌2.5%,週三盤前再跌約1.3%。
分析師觀點彙整: - 美國銀行(Bank of America)分析師Christopher Nardone表示,看到第三季銷售動能值得鼓舞,並對家得寶加速擴大市場份額的能力更有信心;維持買進評等,目標價397美元。 - Jefferies的Jonathan Matuszewski認為,在預定接任的執行長Richard McPhail領導下,家得寶會更深度著眼於服務「複雜型Pro」客群;他也提醒短期將面臨運費與燃料成本的逆風,並預期2027年每股盈餘可望達中單位數成長,且若產業並購出現機會,可能帶來額外上行空間;Jefferies維持買進,目標價395美元。 - 摩根士丹利(Morgan Stanley)分析師Simeon Gutman則較為謹慎,雖認為第三季結果與預期大致一致、同店表現小幅改善,但交易數量尚未出現明顯回升;該行維持增持(Overweight)評等,目標價400美元,強調基礎維修保養需求與市佔擴張提供穩定支撐,但仍難以斷言跌勢已完全結束。
分析與評論:正面因素包括品類廣度回溫、DIY回歸與專業客群續強,這些資料支援公司在疲弱房市背景下仍能取得市佔;多家投行給出的目標價接近395–400美元,顯示機構投資人普遍看好中期上行潛力。反面風險不可忽視:房屋交易量與屋主汰換速度若無回升,將抑制高頻交易;運費與燃料成本短期仍可能拖累利潤;此外,若估值已提前反映最壞以外的情況,則資金風險上升。
駁斥替代觀點:針對市場上警告「估值陷阱」的論調,支持者指出單一估值指標無法完全反映基本面改善——家得寶在多個品類的同店成長與管理層的繼任規劃,為營運延續性提供佐證;且多家主要投行仍維持買進或增持立場與接近400美元的目標價,說明專業機構看到的中期盈餘與市佔上行空間,並非空中樓閣。不過,投資者仍應正視短期成交量疲弱與成本壓力,避免將各方樂觀共識視為無風險保證。
結論與展望(行動號召):家得寶目前呈現「基本面改善但風險仍存」的局面。短期關鍵指標包括交易數量變化、運費與燃料成本走勢、以及新任執行長的策略執行與可能的併購動作。投資人應在關注公司後續季報、管理層指引與成本趨勢的同時,衡量自身風險承受度與估值水準,再決定是否加碼或調整持股。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。