AI 概念股狂飆之際,核心供應鏈卻同時面臨治理風暴與資本壓力:Nvidia 執行長黃仁勳醜聞引爆接班疑慮,Anthropic 雖轉為調整後獲利,卻背負約 9,000 億美元未來算力承諾,CoreWeave 則在高負債、高需求中押注資料中心擴張,投資人被迫重新計算整個 AI 基礎設施鏈的真正成本與風險。
AI 熱潮席捲全球股市,但隨著資金狂湧進「算力經濟」,背後的財務與治理風險也正急速放大。近期從 GPU 霸主 Nvidia(NVDA) 的高層風暴,到雲端算力新創 CoreWeave 的負債疑慮,再到前沿 AI 實驗室 Anthropic 準備在龐大資本壓力下掛牌上市,一連串事件把「誰能負擔得起 AI」這個問題,赤裸裸攤在市場面前。

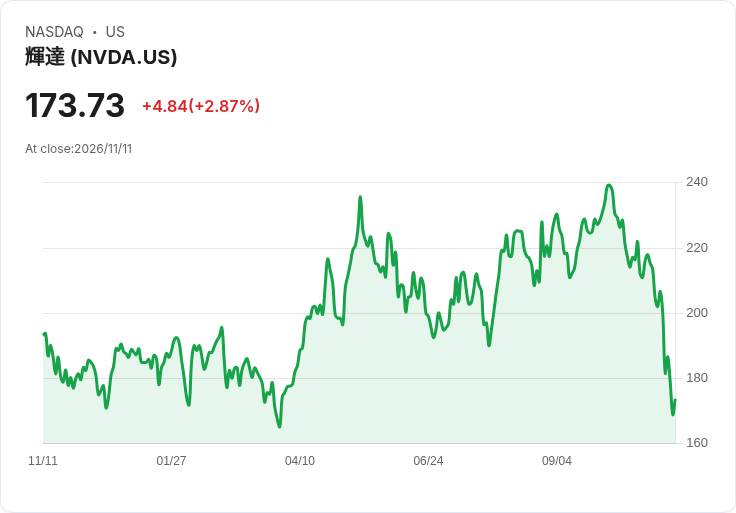
首先衝擊市場情緒的是 Nvidia。創辦人暨執行長黃仁勳 (Jensen Huang) 被《紐約時報》爆出與遭美國情報單位認定為中國間諜的女子有婚外情,且還被指曾與直接向他報告的 Nvidia 女主管有不當關係。《華爾街日報》進一步報導,董事會已著手準備將他撤職。消息曝光後,Nvidia 股價在本週前兩個交易日一度累跌近一成,盤後在領導權可能生變的報導後再度重挫約 8%,凸顯市場對這位「唯一 CEO」的高度依賴。
華爾街分析師直言,這不只是個人醜聞,而是典型的「創辦人風險」。Deepwater Asset Management 的 Gene Munster 指出,創辦人主導卻沒有明確「二號人物」的公司,一旦領導人意外離任,股價出現 20% 修正並不意外。Seaport Research Partners 的 Jay Goldberg 更提醒,黃仁勳在公司內部掌握度極高,擁有約 70 名直接部屬,組織高度繫於一人,一旦被迫離開,短期衝擊可能遠超 20%。
從估值角度看,市場已提前反映不安情緒。Wedbush 的 Matt Bryson 比較台積電(TSMC) 與 Nvidia 的本益比指出,台積電當天約以明年預估盈餘的 15 倍交易,而 Nvidia 僅約 10 倍,他認為這段落差,很大一部分與投資人對黃仁勳去留的疑慮有關。過去研究也顯示,牽涉婚外情或間諜指控的 CEO 事件,經常拖累公司股價表現。
不過,部分分析師對 Nvidia 的基本面仍相對樂觀。StoneX 的 Cody Acree 認為,黃仁勳已在產業內建立深厚合作與長約,就算離職,未來幾年公司營運軌道短期不易被撼動;D.A. Davidson 的 Gil Luria 也強調,只要有清楚的接班與有序交接機制,長期實質影響未必如市場恐慌般劇烈。然而,這場風暴無疑讓投資人開始重新檢視:當 AI 敘事高度綁定單一領袖時,治理與接班規畫本身就是估值的一部分。
與 Nvidia 的「人治風險」相對照的,是 CoreWeave 面臨的「槓桿風險」。這家被歸類為「neocloud」的新型雲端運算公司,近日交出優於預期的財報,並上調 2026 年財測,股價單日飆漲近 25%。執行長 Michael Intrator 在 CNBC 節目上透露,目前客戶對其運算資源的需求是供給能力的 10 倍,使公司得以持續調高價格、在大舉擴張資料中心的同時仍能維持較佳毛利率。
然而,支撐這種高成長的,是不容忽視的債務壓力。CoreWeave 股價雖在財報後大漲,年初迄今仍下跌約 15%,距離 52 週高點 138 美元更是腰斬逾半。市場主要疑慮在於其不斷累積的融資與資本開支。Intrator 解釋,公司愈來愈多採用設備與客戶合約擔保融資,而非傳統債券市場;當被問到為何不趁自家債券價格低迷時回購,他坦言曾心動,但目前認為把錢投向資料中心建設,報酬率更高。這番說法暫時解除部分紅旗,卻也顯示 CoreWeave 正在以高槓桿押注未來 AI 算力需求絕不失手。
更吸睛的是其持有的 Nvidia H100 晶片價值。Intrator 指出,部分四年前購入的 H100,如今在合約中可比原始成本溢價 20% 至 50% 出租,顯示高階 GPU 的經濟壽命遠超市場原先預期;同時也突顯出,在 AI 供應鏈中,掌握實體算力資產的玩家,目前仍坐擁超額議價權。
如果說 CoreWeave 是透過負債踩油門,那即將 IPO 的 Anthropic,則是靠鉅額未來承諾「綁死」自身在算力賽局中的位置。開發大語言模型 Claude 的這家前沿 AI 實驗室,在 2026 年第二季首次達成「調整後營業獲利」轉正,第三季依舊維持正值,前九個月調整後營業收入累計約 40.8 億美元。以成長故事來看,這張成績單相當亮眼。
但換成依美國一般公認會計原則(GAAP) 計算,畫面立刻變色。Anthropic 同期營業虧損達 12.6 億美元,淨損更高達逾 1,040 億美元,而調整後淨利卻是 56 億美元。差距主因在於,Anthropic 將發給 Google、Amazon 等合作夥伴的證券價值上漲,認列為約 940 億美元的大額非現金費用。這些安排讓公司得以取得龐大算力資源,卻不需立即掏現,等於用股權換取雲端運算「前付卡」。
CNBC 節目主持人 Jim Cramer 提醒,即便是非現金費用,本質上仍反映了本應以現金支付的基礎設施成本,不能簡單視為帳面幻影。更大的壓力來自未來支出承諾:根據招股書,Anthropic 已簽下約 9,000 億美元的未來支出義務,多半與運算基礎設施相關,其中包含與 SpaceX 簽訂、至 2029 年最高達 1,205 億美元的協議,以及與 Google、Amazon、Microsoft 等雲端巨頭的長約,約半數承諾款項預計在 2030 年前到期,未來一年就有約 700 億美元需實際支付。
Anthropic 在路演簡報中預估,長期而言其運算與基礎設施成本將占營收 45% 至 50%,對應約 35% 的調整後營業利益率。要達成這種利潤結構,前提是營收必須幾何級數成長。Cramer 指出,Anthropic 雖在 2026 年前九個月交出年增 1,206% 的驚人營收成長,但若要「跑贏」9,000 億美元的承諾,必須在不久將來達到每年數千億美元級別的營收,「這是唯一路徑」。
對投資人而言,Anthropic 的 IPO 不只是單一新股案,而是整個 AI 交易的壓力測試。若市場願意接受一家公司在帳面上吞下上千億美元 GAAP 虧損、同時背負天量算力承諾,只因相信其未來收入能持續爆發,那麼對整個 AI 基礎設施鏈——從晶片、雲端到資料中心營運商——都將構成強烈背書;反之,若認購冷淡,可能觸發對 AI 資本支出的整體重新定價。
綜合 Nvidia 的治理風險、CoreWeave 的槓桿擴張以及 Anthropic 的承諾爆表,AI 算力經濟呈現的是一個高集中、高成本、高依賴的三高結構。支持者認為,算力已成新型「公共建設」,早期巨額投資和債務就像當年鋪設鐵路與電網,短期壓力換來長期壟斷地位;但保守派則警告,一旦 AI 需求不如預期、或政治監管收緊,這些鎖死在長約與設備中的成本,恐瞬間由資產變負債。
在 AI 故事仍火熱之際,投資人或許需要從「誰的模型最聰明」的迷思,移回最基本的財務算式:在這場前所未有的算力軍備競賽中,誰真正算得過這筆帳,又有多少公司,撐得到回本的那一天?
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。