美國10年期公債殖利率衝上24年新高,物流與運輸成本通膨加劇,民生食品大廠 Conagra Brands(CAG) 在價格調漲、需求彈性與負債壓力間艱難平衡,凸顯整體消費食品產業在「高利率+高成本」時代的結構性壓力。
美國債市再度向市場釋出警訊。10年期公債殖利率(US10Y)週三盤中一度飆升至5.31%,改寫2002年以來新高,並完全突破金融危機前的2007年高點。這一波長天期利率急漲並非短期技術波動,而是疊加了美國經濟韌性、能源價格上行以及財政赤字惡化等多重因素,對所有仰賴融資與穩定成本的民生消費企業形成系統性壓力。

從殖利率曲線來看,不僅10年期走高,2年期(US2Y)升至4.89%、5年期(US5Y)至5.10%、30年期(US30Y)更攀上5.65%,全線處於多年未見高位。雖然最新個人消費支出(PCE)通膨數據略顯溫和,使市場對聯準會(Federal Reserve)在10月底 FOMC 會議再度升息的機率明顯下降,短天期利率反應相對有限,但長天期殖利率的上行反而凸顯市場對「長期高利率、高財政壓力」的擔憂。對企業而言,這等同於未來再融資成本居高不下,任何資本支出或負債管理都必須重新精算。
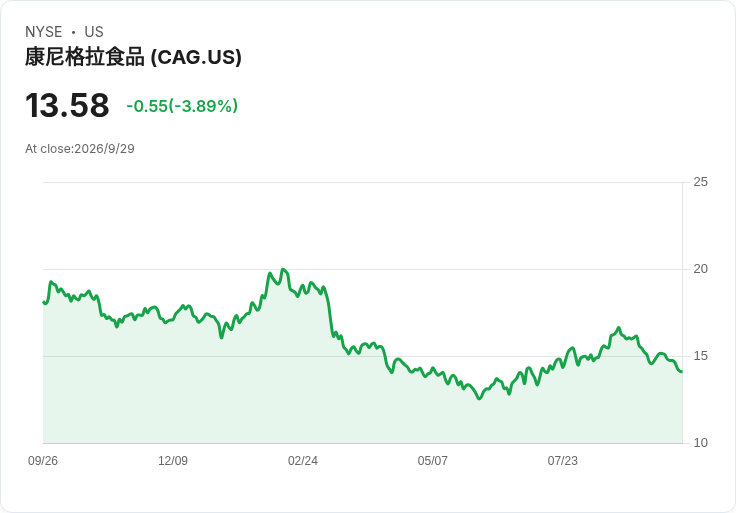
在這樣的宏觀環境下,民生食品巨頭 Conagra Brands (CAG) 最新財報與電話會議,提供了一個典型案例,顯示消費食品產業如何在成本通膨與需求壓力之間拉鋸。執行長 John Brase 表示,公司先前在 Q4 財報已規劃的新一波定價策略「目前才真正開始在市場落地」,並強調在預估需求彈性上採取相當保守的假設:冷凍食品以「2:1彈性」模型、Grocery & Snacks 則接近「1:1彈性」。換言之,公司預期價格每上漲一個單位,冷凍產品銷量可能下滑約兩個單位,顯示管理層清楚意識到消費者對漲價的敏感度正在升高。
更具關鍵性的是,Brase 直言,這次價格調整並未假設競爭者會「跟進漲價」。在競爭者不一定跟漲的情況下,Conagra 願意承擔部分銷量下滑風險換取毛利率修復,凸顯整體產業已從疫情後「成本急漲全面調價」的簡單模式,進入更複雜的結構性競爭階段:誰先漲價,誰就可能在貨架上承擔更多流失客戶的壓力。這也解釋了公司對於 Q2 給出「有機銷售將下滑約2%」的指引,並以感恩節出貨節奏為輔助解釋,但本質上仍是價格與需求拉扯的體現。
成本端壓力同樣難以忽視。財務長 David Marberger 明確指出,本年度整體通膨預估仍落在5%至6%區間,且偏向高端,主要來自物流與運輸成本的超預期上升,他甚至以「運輸通膨較原先規劃幾乎倍增」形容現況。這與債市反映出的長期高利率環境相互呼應:一方面利率提高推升企業融資與車隊成本,另一方面全球能源價格受地緣風險推動,使運輸與倉儲費用同步墊高,成為食品公司損益表中最難壓抑的一塊。
在此背景下,Conagra 仍試圖透過精簡產品線與資本配置,來對沖部分壓力。Brase 提到,公司目前有「非常長尾的 SKU 組合」,因此採取兩條路線:一是直接退出看不到未來的品牌與品項,二是簡化核心平台。例如,退出 Celeste Pizza 品牌雖讓 Q1 淨銷售承受約15個基點(bps)的負面影響,但整體獲利卻是「增厚的」,顯示減法策略在高成本時代的必要性。這背後反映的是食品產業已從「多樣化鋪天蓋地搶貨架」的年代,轉向「集中資源在能真正賺錢的核心品牌」。
然而,精簡結構並不代表縮手行銷。公司在 Q1 11.5% 的營業利益率基礎上,預估 Q2 會退步至「個位數高檔」,主要原因之一就是廣告與推廣費用(A&P)的刻意拉高。Marberger 說明,A&P 將自 Q1 的佔銷售比2.3%提高到3%,符合先前在 FY2026 Q4 所提出「廣告佔銷售約3%」的中期策略。這顯示在通膨與需求壓力下,公司仍選擇強化品牌建設與創新投資,特別鎖定肉類零食與爆米花等具成長想像的品類,以避免價格調整造成品牌長期弱化。
在資本結構與利率風險方面,Conagra 的策略同樣反映出高利率時代的現實取捨。Marberger 表示,公司目前負債「幾乎全部採固定利率」,Q1 槓桿比率約3.99倍,全年預計仍在約4倍附近,並規劃本年度償債約2.5億美元,目標中期降至3倍水準。儘管近期再融資動作,例如以5.4%利率發行新債,明顯高於過去低利率時代成本,但在殖利率曲線全面走高的環境下,維持利率鎖定與穩定償債節奏,仍是相對保守且被動的最佳選擇。
值得注意的是,分析師在此次財報會議中,對短期需求、毛利率與槓桿的質詢略帶負面色彩,集中在「有機成長再度放慢」、「通膨何時見頂」以及「負債長期維持約4倍」等議題;但管理層回應則偏向中性略正面,反覆強調目前定價、彈性假設及通膨節奏都在原先規劃之內。這種「外界焦慮、內部強調紀律」的落差,本質上映照的是整個消費食品產業對「高利率新常態」仍缺乏明確終點的集體不安。
從更宏觀的角度觀察,當美國10年期公債殖利率站上5%以上,民生食品企業面對的不只是當前運輸與原物料成本壓力,更是未來數年的融資與估值重定價。一旦利率長期維持高檔,投資人對高槓桿、高配息、低成長的傳統食品股容忍度將下降,公司勢必得在減債、提高效率與培養新成長動能之間做更艱難的選擇。Conagra 透過精簡 SKU、加碼品牌投資與穩健償債,嘗試為自己找到平衡點,但這場「高利率+高成本」的壓力測試,才剛開始。未來關鍵問題在於:若全球通膨再度升溫、運輸成本持續高企,以美國為主的消費食品產業,是否還有空間把壓力繼續轉嫁給終端消費者,而不引爆更大幅度的需求流失?
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。