AI 概念股暴跌,機構展開債權與股權的曝險鑑識與風險重估。
近期圍繞人工智慧(AI)概念股的劇烈拋售,促使投資人與資產經理人緊急盤點投組中究竟隱藏多少「AI 風險」。市場震盪在週三因NVIDIA(NVDA)執行長傳出辭職訊息而加劇,成為催化劑,也讓原本被視為長期趨勢的大押注,瞬間面臨再評價。

背景與規模: MSCI Global Intelligence Index 指出,至少有約 25.3 兆美元資金投入對 AI 具直接曝險的全球大型企業;此外還有難以量化的間接受益或受損曝險,遍及從運輸、零售到市政債等非典型領域。Equable Institute 的研究顯示,一組大型退休基金在 2026 年 6 月持有的一籃子 52 檔 AI 相關公司,佔其公開股票部位的 38.5%,遠高於 2010 年的 20.7%;該等基金整體在 AI 聚焦公司的配置約在 9% 到 11% 之間,且此統計未計入債券、創投和私募,可能低估真實曝險。
檢視與鑑識流程: 面對複雜的曝險來源,許多機構採取「法證式」審核。PGIM(保德信投資部門)今年開始對近 1 兆美元的固定收益資產,逐筆以兩項 AI 篩檢:一為 AI 對公司商業模式與信用的直接衝擊,二為來自資本支出放緩或市場危機等事件的暴露。Nomura 的 Andy Goldberg 舉例,即便是婚紗零售商計畫分拆 AI 婚禮規劃業務,也讓人意識到 AI 曝險可能潛藏在最意想不到的角落;這類跨產業的間接關聯,正是鑑別上的難題。
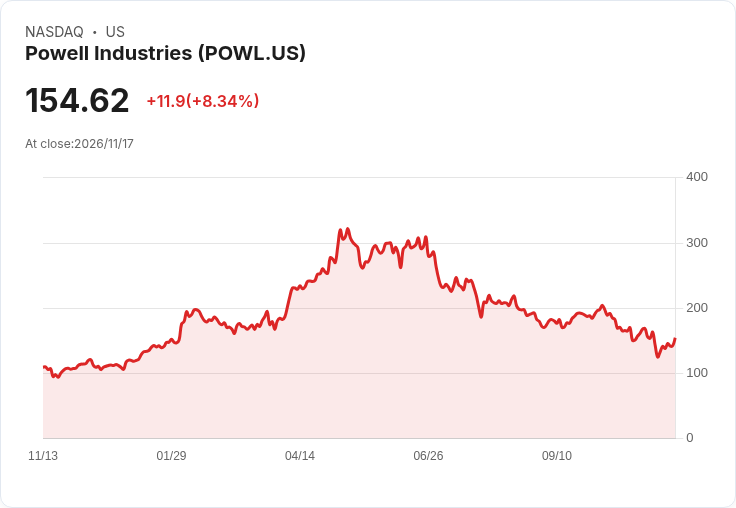
風險集中與市場反映: 指數中 AI 核心持股的集中度上升,使傳統分散化變得更困難。BlackRock 的 Jay Jacobs 指出,重心持股的支配力提高了整體投資組合的同向風險。市場上已有回應:部分經理人開始更為嚴選標的,並以更保守的假設檢視 AI 帶來的獲利化潛力。Powell Industries(POWL)是典型個案:四年前約 8 美元、今年一度衝上 328 美元、後續回落到約 146 美元,顯示在資料中心需求與建設瓶頸預期變動下,受惠者股價波動極大。
替代觀點與駁斥: 有觀點認為 AI 最終會大幅提升生產力,但不見得立即轉化為更高獲利;另有人認為近期賣壓只是短暫修正而非趨勢逆轉。然而,若投資人低估了間接曝險或指數集中度,短期修正可能演變為更廣泛的資產重估。相對地,像 Syzygy 創辦人 Rob Arnott 指出,若從嚴格分析中脫穎而出的非典型受惠公司仍可能提供長期機會——也就是說,風險與機會並存,關鍵在於辨識與估值。
實務建議與未來展望: 面對不確定性,專家建議機構採行:全面的曝險盤點、情境壓力測試、更新信用與現金流假設,並在必要時微調 AI 類股的配置比例(例如逐步減持 1%–2% 以測試市場反應)。同時,應尋找那些因 AI 提升而價值尚未被市場完全認可的企業。整體而言,投資人須準備好面對更高波動性、要求更透明的揭露標準,並將 AI 曝險納入常態風險管理程序;否則,這項「一大押注」可能在市場情緒反轉時放大損失。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。