摘要 : AMAT暴跌11%,同業跟跌,基本面仍強但短線波動升溫。
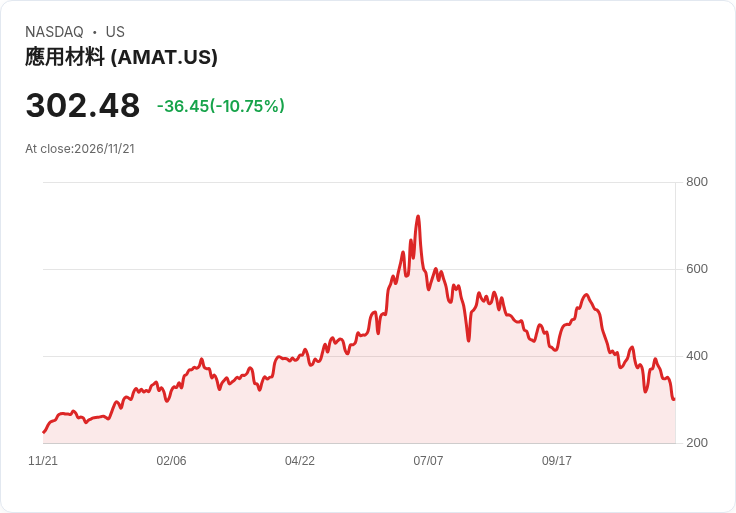
新聞 美國半導體裝置大廠應用材料(Applied Materials, AMAT)於週五盤中重挫約11%,收盤價約為301.6美元,當日下跌37.27美元,與整體晶片族群同步出現大幅回檔,引發市場對未來資本支出節奏與地緣政治風險的重新評估。

事件經過與資料重點 - 當日交易區間為301.38美元到330.65美元,成交量約7.58百萬股。52週高點為739.67美元、低點215.50美元。技術指標顯示14日RSI為36.88,尚未進入明顯超賣但動能趨弱。短期表現:5日報酬-8.52%、1個月-17.96%。 - 同業也同步下挫:KLAC與LRCX各下跌約11%、美光(MU)近15%、臺積電(TSM)下跌逾9%;科技類股ETF XLK跌逾7%、QQQ跌逾5%,顯示為族群性回檔而非單一公司利空。 - 估值與資本市場指標:市值約2,689億美元,前瞻本益比(非GAAP)約17.6,PEG僅0.57,融券佔流通股比僅1.83%,短線來自融券回補的壓力有限。
基本面回顧:強勁業績與成長展望仍在 應用材料於11月中旬公佈之財報顯示,第四季調整後每股盈餘4.16美元、營收104.1億美元,皆優於市場預期,營收年增53%。公司管理層並給出下季營收約111億美元、非GAAP每股盈餘4.35美元的指引,並預測2027年晶圓廠裝置(wafer?fab?equipment)需求將成長超過30%。公司同時報告創紀錄的非GAAP營業利潤率35.3%,但指出供應鏈瓶頸與無塵室準備是限制因素,並預估2027年對華出貨可能低於25%。
分析與評論:拋售是情緒性回檔,不改長期驅動力 短線股價崩落主要可歸因於以下因素:一,整體科技股與晶片族群的同步獲利回吐與風險偏好降溫;二,部分機構下調目標價或指出估值壓力,觸發賣壓;三,市場對於AI相關資本支出能否持續高成長存在疑問,尤其在地緣政治與供應鏈限制下,投資節奏可能比預期波動更大。
然而,反駁「基本面轉弱」的觀點也有其理據:公司營收、毛利率與未來訂單展望仍強勁,前瞻本益比與PEG數字顯示估值並非完全逾越成長預期;且融券比例低,顯示非槓桿性逼空所致。多位分析師也指出,AI、記憶體與先進封裝等長期需求並未改變,短線下跌更多屬市場情緒與整體估值調整。
風險提示與未來觀察重點 投資人應持續關注以下指標以評估後市:公司下一季營收與毛利率實際執行、晶圓廠訂單(bookings)與出貨時程、客戶(特別是中國客戶)比重與政策變化、以及整體科技資金流向(如XLK與QQQ表現)。同時,可關注公司高層在投資人大會(如UBS、Wells Fargo)上的說法以取得更即時的能見度。
總結與建議 本次11%暴跌屬族群性回檔,短期波動顯著,但公司基本面與長期成長驅動(AI、記憶體、製程升級)尚存。對中長線投資人來說,建議以關鍵業績指標與資本支出執行為判斷依據;對短線交易者則宜採取風險控管策略,設定停損與倉位限額。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。