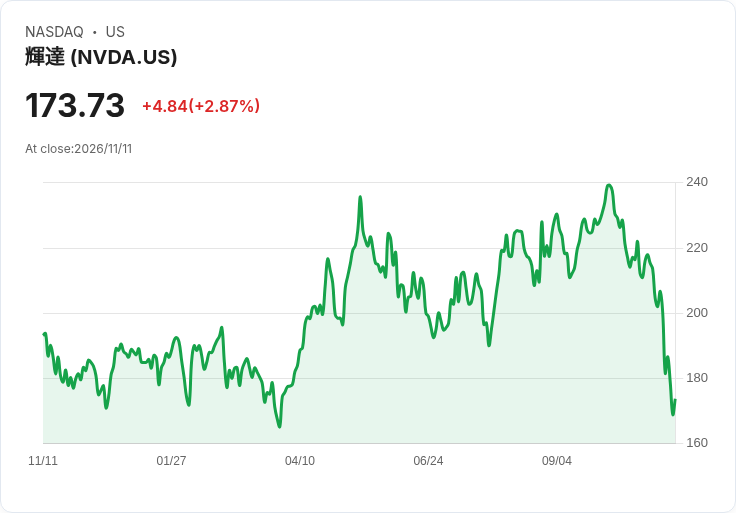
Nvidia 傳出董事會考慮撤換黃仁勳,引爆全球 AI 資本鏈震盪,亞洲晶片與資料中心股重挫;同時英國官方數據顯示,靠 AI 帶動的電腦程式服務成為 GDP 成長主引擎,台廠與歐亞科技企業在這波 AI 投資潮中面臨估值與策略重估。
全球 AI 投資熱潮在短短一天內從憧憬變成恐慌。美國 GPU 龍頭 Nvidia(NVDA)在盤後暴跌 8.8%,導火線不是財報數字,而是董事會傳出考慮撤換長年掌舵的執行長黃仁勳(Jensen Huang),理由涉及與疑似中國間諜的婚外情指控,以及《New York Times》報導其與公司內部女主管的關係。這起風暴立刻外溢至亞洲金融市場,讓原本被視為「AI 黃金鏈」的相關資產,瞬間被投資人按下重新定價鍵。

在市場結構上,Nvidia 早已不只是一家晶片設計公司,而被視為整個 AI 生態系的核心供應商。新加坡 Saxo Bank 首席投資策略師 Charu Chanana 就直言,Nvidia 坐在「愈來愈緊密互聯的 AI 生態中央」,其內部動盪發生的時點,正好踩在融資環境趨緊、雲端巨頭資本支出放緩、以及外界開始追問 AI 投資回報的關鍵交會點。也因此,消息一出,S&P 500 期貨立即下挫約 0.5%,晶片與資料中心相關個股出現連鎖殺盤,亞洲 MSCI 指數與日韓台股紛紛下探。
在區域市場反應上,台灣加權指數單日重挫 2.6%,南韓 Kospi 下跌 0.9%,日本日經 225 指數同樣走低 0.9%。這波賣壓不只是針對 Nvidia 直接供應鏈,而是整條 AI 硬體鏈與資料中心營運商同步遭殃,顯示投資人不再只看基本面訂單數據,而是開始把「關鍵人物風險」納入折價。即便美股前一個交易日因雲端運算業者 CoreWeave 對 2028 年前獲利狀況釋出信心,曾帶動美國半導體股上漲、S&P 500 大漲 1.3%,但在 Nvidia 盤後急跌後,這些樂觀情緒迅速被抵銷,CoreWeave 也在亞洲時段回吐多達 3% 的漲幅。
有趣的是,在 Nvidia 風暴引發全球 AI 資產調整之際,英國官方數據卻同時證實,AI 對實體經濟已產生實質拉動效果。根據英國國家統計局(ONS)最新公布,英國 2026 年第三季 GDP 季增 0.7%,不僅優於前一季的 0.5%,也是自 2024 年第一季以來最強的單季表現。ONS 首席經濟學家 Grant Fitzner 指出,這波成長幾乎完全來自服務業的強勁擴張,其中「電腦程式設計」一項在過去一年持續強勁成長,並在這一季寫下近三年來最快增速,官方更明確點名:與 AI 相關的企業活動,是推升這一塊服務業的關鍵力量。
從結構來看,英國第三季服務業單季成長 0.9%,9 月單月亦有 0.2% 的優於預期增幅,使得整體年增率來到 1.9%,為 2024 年第四季以來最高。這樣的實體成長,也讓英國央行得以在上週利率決策時上修 2026 年全年 GDP 成長預測至 1.6%,遠高於預算責任辦公室(OBR)先前預估的 1.2%。央行明言,部分成長動能來自企業對 AI 的資本支出,以及財政部長 John Healey 10 月底財政方案帶來的一次性刺激。不過,伴隨高能源價格與利率上升壓力,官方零售數據顯示 9 月零售銷售量下滑,消費者信心也出現自 2020 年 4 月疫情爆發以來最大單月跌幅,突顯 AI 投資帶來的宏觀紅利,仍難以完全抵消民間需求疲軟。
全球金融市場同時在為美國利率路徑重新定價。隨著通膨與成長數據壓力尚存,聯準會 12 月會議再升息的機率在短短一週內被市場劇烈調整:一週前交易員仍有約三分之一機率押注維持利率不變,如今 FedWatch 工具顯示,市場已賦予 25 基點升息高達 90.8% 的機率,甚至不排除 50 基點的小概率情境。這推升美元指數站上 102.98,刷新自去年 4 月以來新高,美債 10 年期殖利率則逼近 4.992%。在美元走強與利率攀升的夾擊下,全球風險資產承壓,油價與加密貨幣同步走弱,Brent 原油跌至每桶 91.87 美元附近,比特幣與以太幣亦約回落 1%。
Nvidia 風暴也重新點燃地緣政治下的供應鏈再分配想像。消息傳出後,中國本土 GPU 廠商股價逆勢大漲,市場預期若 Nvidia 在公司治理或對中出貨上面臨更多監管與政治壓力,可能為陸系晶片供應商打開市占空間。另一方面,報導指出中國 AI 公司反而加速搶購 Nvidia 晶片產能,憂心美國可能藉著這波醜聞進一步收緊出口管制,形成短期「搶貨潮」。在這樣的氛圍下,身處 AI 伺服器關鍵供應鏈的台廠如 Foxconn(鴻海精密工業股份有限公司,FXCOF)雖然在最新財報中仍釋出對 2026 年第四季持續季增與年增、並上修全年展望的樂觀訊息,更預期 2027 年 AI 機櫃營收將維持高雙位數成長,但股價難以完全脫離大環境情緒牽動,顯示產業基本面與資本市場評價出現短期錯位。
從更廣泛的企業動態來看,歐亞多家與科技或高附加價值服務相關企業,近期都交出具韌性的成績單。資安廠 Trend Micro(TMICY)今年前九個月營收年增 10.4%,凸顯企業在數位化與 AI 導入過程中,資安需求同步放大;人力資源服務巨頭 Adecco(AHEXY)第三季營收年增 3.6%,營業利益率溫和改善,並計畫透過簡化組織結構,在 2027 年前額外節省 7,500 萬歐元的固定成本,反映在 AI、自動化衝擊就業結構之際,人力服務業者也正積極用數據與效率管理工具維持獲利。
同時,德國 Merck KGaA(MKGAF)在生命科學與高階材料等領域的布局,也顯示出「科技+醫療」長期趨勢的穩健。該公司第三季營收年增 5.8%,並上調 2026 年度營收與 EBITDA 預測,預期全年淨銷售將達 2,150 億至 2,190 億歐元,且有信心維持 3% 至 4% 的有機成長。在醫療器械端,日本 Terumo(TRUMF)雖然上半會計年度稀釋 EPS 年減近三成,但營收仍成長 16.7%,且對 2027 財年給出營收與調整後營業利益明顯成長的指引,突顯醫療需求與技術升級仍是跨周期的結構性題材。
綜合來看,Nvidia 這場高層風暴在短線上的確重擊全球 AI 概念股,並放大全球資金對「AI 是否被過度炒作」的疑慮。但從英國官方 GDP 數據到歐亞多家科技與醫療相關企業的實際營運表現可以看出,AI 與數位化已不是單純的資本市場故事,而是實打實反映在服務業擴張、企業投資與產業升級中的長期趨勢。接下來,市場將持續追問的關鍵,不僅是 Nvidia 董事會是否真會在尚未物色到「科技巨星」接班人前就換帥,更是當利率高企、監管與地緣風險升溫時,全球 AI 投資能否從「故事驅動」順利過渡到「現金流驗證」。在這個過程中,供應鏈重組、區域市場分化與企業治理風險,恐怕都將成為下一階段 AI 牛熊分水嶺的決定性變數。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。