油價與中東緊張推升能源股與殖利率,美歐股市震盪之際,TotalEnergies加碼回購、砸重金轉向電力;另一邊Aurora瞄準3萬台無人卡車顛覆幹線物流,卻面臨貨運同業算盤與資本市場耐心雙重考驗。
全球市場一邊盯著中東緊張情勢與油價上行,一邊則被自駕科技對物流產業的衝擊所牽動,能源與運輸兩大體系正同時被「高油價」與「自動化」這兩股力量重塑。從歐洲油氣巨頭 TotalEnergies SE(TTE) 的長線資本配置,到美國自駕卡車新創 Aurora Innovation(AUR) 的激進成長藍圖,投資人不得不重新思考,未來十年的能源與貨運主軸究竟是哪一條。

在能源端,油價走強與地緣政治風險升溫正直接反映在公司策略與資本市場情緒上。美股指數期貨在美國總統 Donald Trump 拒絕伊朗提出的七天停火方案後立刻承壓,S&P 500 期貨下跌約0.44%,Nasdaq 期貨跌幅更逼近1%。市場擔憂中東局勢升級恐再度衝擊原油供給,與此同時,美國10年期公債殖利率攀升至5.21%,30年期殖利率也來到5.52%,反映投資人要求更高風險補償。歐洲方面,儘管油價攀升與美元走強,Stoxx 600 仍小幅收高0.33%,顯示資金仍在板塊間尋找受惠標的。
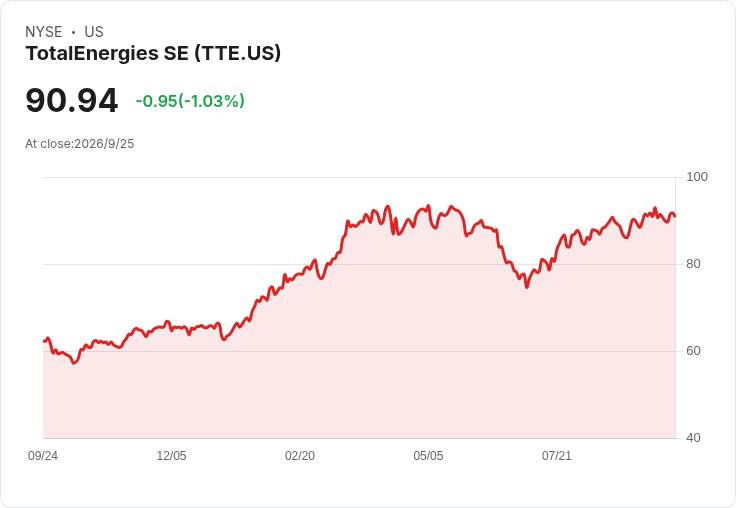
這種環境為 TotalEnergies 帶來充沛現金流,也讓公司得以大幅強化股東回饋。公司宣布,將在2026年第四季回購25億美元庫藏股,遠高於2026年第三季既定的15億美元,2027年第一季也將維持在20億至25億美元區間。管理層預期,在油氣價格維持目前假設情境下,2025至2030年間現金流將增加100億美元,並承諾每年至少5%以上的股利成長,同時維持股東報酬達現金流40%的目標,且槓桿比預計在年底壓低至10%以下。對尋求穩定現金回報的長線資金而言,這是一份相當具有吸引力的支票。
不過,TotalEnergies 的故事並不只是「賺高油價」,而是藉油氣現金流加速跨入電力與再生能源。公司預計2025至2030年間,油氣產量年均成長超過3%,2030至2035年則放緩至2%至3%,並將投資遍及納米比亞、奈及利亞、利比亞、馬來西亞、莫三比克與巴布亞紐幾內亞等多個產區。更關鍵的是,在電力業務上,TotalEnergies 預期每年淨發電量增加10至12 TWh,目標到2035年電力將占整體能源組合的25%。為支撐油氣加電力的雙線布局,公司計畫自2027年至2032年間,每年投入140億至170億美元資本支出,等於把「石油超額利潤」再投入下一代能源資產。
從投資角度來看,這種策略某種程度就是在高油價周期中「先賺傳統能源,再買未來電力」。然而也有反對意見認為,隨著各國加速脫碳與電動車普及,中長期油氣需求成長恐不如預期,若 TotalEnergies 在油氣上維持過高產量增速,可能面臨資產減值與政策風險。支持者則反駁,全球實際能源轉型進度遠落後於政策宣示,未來十多年油氣仍難被完全取代,且公司同時搶進電力,使其在「舊世界與新世界」都占有一席之地。這場辯論,實質上是對未來能源結構時間軸的不同押注。
與能源板塊同步被重塑的,還有長途貨運與物流。自駕技術公司 Aurora Innovation 對外釋出極為雄心勃勃的目標:2030年前部署超過3萬輛無人駕駛卡車,年營收上看50億美元。公司預計在2026年底前投入約200輛自駕卡車,對應年化營收約8,000萬美元;2027年車隊規模擴大到逾1,000輛,營收約2億美元,並預估當車隊數量達到約500輛時,就能在2027年上半年達成毛利率損益兩平。進一步到2028年底,公司希望在「run-rate」基礎上轉為自由現金流正數,2030年毛利率目標更直指60%,且資本支出占比壓低至營收的1%以下。
Aurora 的商業模式核心,是以「Driver as a Service」形式切入:由貨運公司擁有與營運車輛,Aurora 提供自駕系統與軟體服務。貨運業者 Hirschbach 已表態,計畫在該模式下於2027年起擁有並操作500輛自駕卡車,Aurora 也正在與其他潛在客戶洽談類似協議。這種資產輕量化的路線,試圖說服資本市場相信,自駕卡車可以在不大幅膨脹資產負債表的前提下,創造高毛利訂閱與服務收入。
然而,現實中的算盤並不容易打。傳統貨運龍頭 Werner Enterprises(WERN) 就坦言,仍在與 Aurora 共同「算經濟」,雙方在商業模式與成本效益上仍有落差需要彌合。對貨運公司而言,自駕卡車的投資不只要考量車輛與系統成本,還包括保險安排、法規遵循、營運風險以及司機工會反彈等因素。加上利率高企、資金成本走揚,任何大規模車隊汰舊換新的資本支出,都變得更加謹慎。
如果把 TotalEnergies 與 Aurora 放在同一張投資雷達上,可以看到兩種截然不同的「資本敘事」:前者倚賴已成熟、現金流穩定的油氣資產,透過加碼回購與穩定配息拉攏防禦型資金,再逐步把資本轉向電力轉型;後者則是典型高成長故事,先畫出台數與收入的2026、2027、2030年時間表,希望說服市場在技術與商業模式尚未完全驗證前,願意提供耐心與資本。兩者都鎖定「運輸與能源」這個最大需求池,卻站在時間軸的兩端。
在高利率、高油價與地緣政治風險交織的環境下,這兩條路線都充滿不確定性。若中東局勢惡化導致油價再度飆升,TotalEnergies 的短期現金流與股東回饋將更具爆發力,但也可能加速各國節能與替代能源政策,反過來壓縮長期油氣需求;若自駕技術與法規進展順利,Aurora 所描繪的高毛利「無人幹線物流」將改寫整個貨運產業成本結構,卻同時可能衝擊傳統司機就業與現有車隊估值。
對投資人而言,真正的關鍵問題是:要押注在高油價與能源轉型的「現金牛進化論」,還是押注在自駕物流顛覆傳統的「高風險成長股敘事」?在全球資本成本提高、波動升溫的當下,這或許已不再是單選題,而是如何在同一個「能源與運輸」大主題下,拉開時間與風險配置的配比。未來十年,誰能在油價與自動化兩大變數中勝出,將決定哪一種故事,成為市場主流。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。