



Q3系統銷售破380億美元,非GAAP每股EPS 3.57美元勝預期,營收7.16B略低。
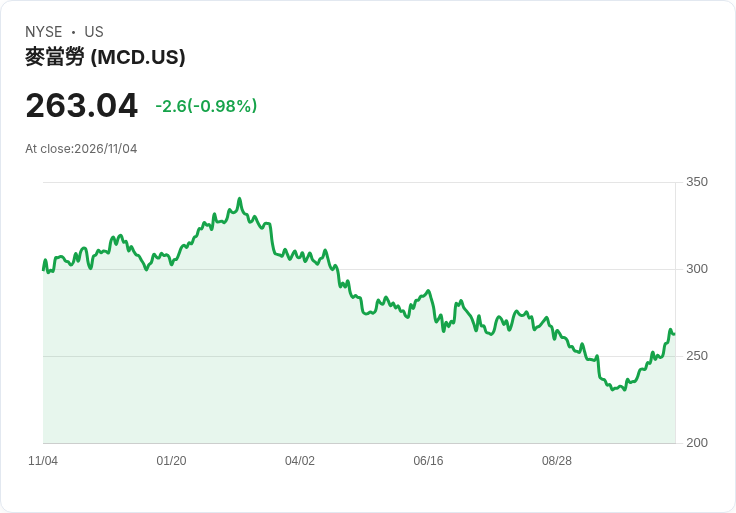
麥當勞公佈第三季財報,交出「營收略遜但獲利超預期」的混合成績單:系統銷售(systemwide sales)超過380億美元,同店銷售(comps)整體成長1.5%;公司非GAAP每股盈餘為3.57美元,較分析師預期高出0.19美元,但季營收為71.6億美元,較預期低約1.2億美元。

背景與資料說明: - 系統銷售突破380億美元,反映全球門市與加盟體系整體規模與銷售力量。 - 同店銷售成長1.5%,但報表顯示美國市場增幅相對疲弱,未能成為本季主要動力。 - 非GAAP EPS 3.57美元超出市場預期,顯示公司在成本控制或利潤結構上仍有彈性;相對地,營收小幅不及則指出銷售面仍有壓力。
深入分析: 本季資料呈現「規模與獲利力強於營收成長」的兩面向。一方面,系統銷售的強勁數字凸顯麥當勞的全球網路與品牌黏性,亦可能反映海外市場與加盟通路的貢獻;另一方面,營收未達預期與美國同店增幅僅1.5%,提醒投資人核心市場的客流與消費動能並非全無挑戰。EPS超預期暗示公司透過價格、選單組合或營運效率維持利潤率,但若銷量持續疲弱,長期成長仍須觀察。
替代觀點與駁斥: - 負面觀點:有論者擔憂麥當勞在美國市場面臨客流下滑或競爭加劇,認為一次性成本節省難以掩蓋銷售疲軟。 - 反駁:雖然美國成長有限,但系統銷售規模與全球佈局提供一定防禦力;且本季EPS優於預期,表示公司在毛利與營運管理上仍有空間緩衝短期銷售波動。然而,若基礎需求持續疲弱,獲利改善可能為短期現象而非可持續趨勢。
結論與展望(行動號召): 麥當勞本季展現規模優勢與利潤韌性,但美國同店表現疲弱提醒投資與經營風險。未來觀察重點包括:美國市場客流回升狀況、價格與促銷策略成效、數位與外送渠道的成長率,以及加盟體系的持續貢獻。投資人應關注後續財報與公司對美國消費趨勢的應對策略,以評估業績能否由短期獲利改善轉為長期成長。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





