



第三季新增42萬數位訂閱、數位營收維持雙位數成長,投資人關注續訂率與估值風險。
紐約時報(The New York Times)於最新第三季財報再度交出亮眼成績:數位訂閱維持雙位數成長,單季新增420,000名數位專屬訂閱者,整體表現超出市場預期。這組資料顯示,紙本衰退下,數位化轉型的收入基礎持續擴大,成為公司最穩定的成長動能。

背景與事實 過去數年,紐約時報積極從印刷轉向數位訂閱與內容付費,將記者採訪、專欄與產品功能打包成可持續的訂閱服務。本季新增42萬名數位專屬訂閱者以及持續的雙位數成長,反映出付費內容策略在吸引新用戶及維持營收成長上的成效。此外,公司在Citi 2026全球TMT會議上對外說明策略與展望,強調產品創新與訂閱擴張為核心。
分析與意涵 強項:穩定的訂閱成長意味著更可預測的經常性收入(recurring revenue),有助於抵抗廣告市場波動與宏觀經濟衝擊。持續的使用者擴張也為提升ARPU(每用戶平均收入)與長期毛利提供空間,若能有效控管成本,將有利獲利表現與現金流。 風險:儘管成長顯著,部分分析師對「估值過高且無明顯護城河的傳統媒體股」提出警告。競爭來自免費或低價內容平臺、社群媒體與大型科技公司對新聞分發的掌控,若用戶取得成本上升或流失率回升,訂閱成長能否持續成為疑問。高估值也意味著投資人對未來成長的期待已反映在價格,任何成長放緩都可能遭市場放大。
替代觀點與駁斥 看空者指出:在資訊碎片化與廣告主預算波動下,傳統新聞機構難以保持高成長與高利潤。對此,支持者反駁:紐約時報不僅靠單一新聞產品,還在報導質量、付費牆設計、會員活動與多媒體內容上投入,建立品牌忠誠度與較高的付費意願,這些都是打造「內容護城河」的要素。兩方均同意關鍵在於執行力與持續降低使用者流失。
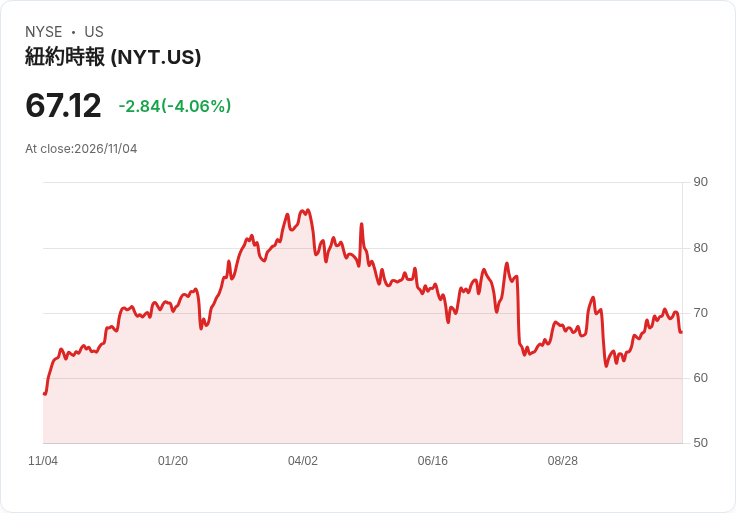
關鍵觀察指標與未來展望 投資人與市場應觀察:未來季度的數位淨加總(net additions)、續訂率(churn/retention)、ARPU變動、以及廣告收入走勢。管理層在會議與財報電話會中對於訂閱者品質、地理擴張與產品創新策略的具體說明,也將決定市場信心。若公司能在擴大訂閱基礎的同時提升留存與每用戶收益,則有望長期支撐較高估值;若成長放緩或成本上升,估值修正風險將加劇。
總結與行動建議 紐約時報以420,000名數位新增訂閱者和超出預期的第三季成績,證明數位轉型仍在奏效。但投資決策應在肯定其訂閱增長勢頭的同時,嚴格追蹤續訂率、ARPU與廣告回復速度,並衡量當前估值是否已反映未來風險與不確定性。短期內,關鍵是觀察下一季使用者留存與公司是否能把新增流量成功轉化為長期付費者。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





