HCA子公司擬發行高階債券,條款視市況而定,擬用於償還2027年到期債務與商業票券等短期借款。
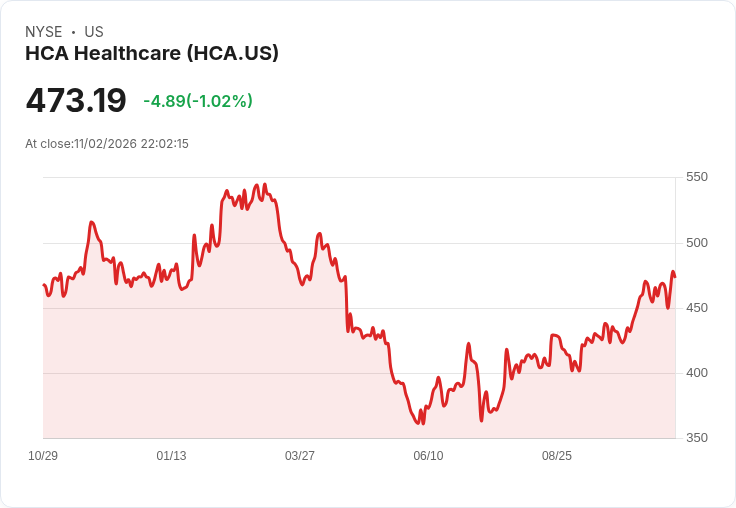
美國大型醫院營運商HCA Healthcare週一公告,其全資子公司擬公開發行高階無擔保債券(senior notes),但強調實際到期日、利率與發行規模將依定價時之市場條件而定。公司表示,淨得款項擬用於一般公司用途,可能包括全部或部分贖回現有於2027年2月到期、面額合計約12億美元、票面利率4.500%的高階債券;償還在其80億美元商業票券計畫下的未償借款;以及償還任何在其高階無擔保信貸額度下的未償借款。瑞穗證券、美銀高盛(BofA Securities)、巴克萊資本與富國銀行證券共同擔任主承銷商。

背景與脈絡: HCA此舉發生在公司面臨醫療付費組合(payer mix)壓力與補助金變動的不確定性之際;公司先前已對外示警,2027年病患量預估成長約2%–3%,但同時預期在Medicaid補助淨利益方面將少收約5.5億至6.5億美元。面對短期到期債務與商業票券,籌資或再融資為常見的流動性管理手段。
重點事實與意涵: - 已知專案:擬發行高階債券;定價條款待市況決定;範圍可能包括贖回2027年到期的12億美元4.50%債券,以及償還商業票券與信貸額度借款。 - 承銷團:Mizuho Securities USA、Barclays Capital、BofA Securities、Wells Fargo Securities。共同承銷陣容顯示發行規模與市場分散承銷的意圖。 - 目的:若用於贖回短期或高利率債務,則可延長債務到期結構,降低短期再融資風險;若用於還清商業票券,亦能改善流動性壓力。
深入分析與評論: 發行新債以贖回即將到期的債券與清償商業票券,從資本結構角度看是常見的排程工具,尤其在利率環境與信貸市況波動下,企業往往藉由延長到期日來降低短期再融資風險。然而,實際成效高度依賴發行時的利率水平與投資人需求:若利率上升或信用利差擴大,新發債的利息負擔可能高於被贖回債券,短期內不一定能降低利息成本。此外,市場亦將觀察此舉是否意味公司對流動性需求升高或是尋求財務槓桿調整。
替代觀點與駁斥: - 批評觀點:有論者會認為新增債務可能使公司整體負債水準提高,增加利息支出與信用風險。 - 反駁:HCA已明確表示部分款項會用來償還到期債與短期商業票券,若新債成功延長平均到期並替代短期借款,實際上可降低短期再融資暴露與改善即期流動性風險;是否增加淨槓桿取決於發行金額與資金用途的淨變化,需待實際條款揭露後評估。
結論與展望(行動號召): 投資人與市場參與者應關注接下來的定價公告與發行規模,關鍵指標包括新債的到期年限、票面利率與發行規模,以及公司是否最終贖回全部或僅部分2027年到期債券。信用評等機構、債市的需求和整體利率環境將共同決定此舉對HCA財務成本與風險的長期影響。建議債權人、投資人及分析師持續追蹤公司後續披露與市場反應,以評估其資本結構調整的成效。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。