



Q4至今加權訂艙日均23.6萬美元,2026年可望創公司紀錄。
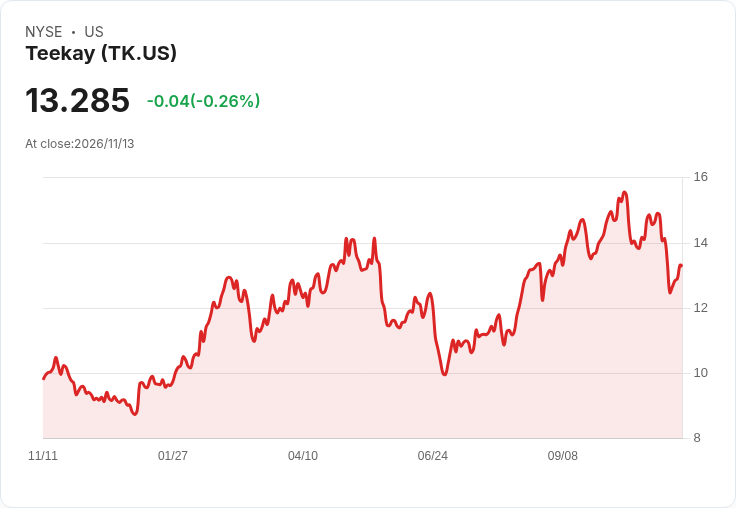
開頭(引起興趣) Teekay Corporation Ltd. 在2026年第三季財報暨電話會議中指出,受即期現貨市場推升,第四季至今加權訂艙日均已達每日236,000美元,管理層認為此一動能將使第四季與整個2026年成為公司有史以來最強的一年。

背景資料(幫助理解) 公司由總裁暨執行長Kenneth Hvid主導的說明指出,第三季GAAP淨利為1.95億美元(每股盈餘5.60美元),調整後淨利為1.76億美元(每股5.04美元)。第三季營運自由現金流約1.79億美元,使公司現金水位升至超過14億美元,且無任何負債;累計今年前三季自由現金流超過5.2億美元。第三季公司平均即期油輪日租率為106,400美元,其中Suezmax為67,600美元,Aframax/LR2亦貢獻強勁現金流。
主旨與事實(資料、案例、分析) 管理層披露的第四季至今分艦種訂艙資料尤為亮眼:Suezmax日均已鎖定約272,000美元,Aframax/LR2約208,300美元,整體加權日均約236,000美元。此波高檔訂艙,加上公司採取「有節制的收購與舊艦處分」策略——年內已賣出4艘船獲得2.11億美元收益(合計利得7,800萬美元),並承諾或取得10艘現代船舶、投入約7.16億美元——管理層認為是支撐未來現金流與盈利的基礎。
艦隊規劃具體包括:簽訂2艘中國建LR2新船、2艘韓國建Suezmax(外加2艘Suezmax選項),交付期自2027年中至2030年;另買入一艘2020年建造的MR油船,交易價約4,900萬美元。公司目前在手訂單合計6艘,分別於2027中至2030年交付,顯示同時進行更新與延伸佈局。
駁斥替代觀點(風險與反論) 質疑者可能認為當前高利率受地緣政治(如霍爾木茲海域攻擊)與短期供需扭曲驅動,難以持久。管理層與研究主管Christian Waldegrave承認市場「高度波動」與不確定性,但指出若局勢終歸穩定,可能出現庫存補貨而帶來更大運量;且在目前情況下,無債務且超過14億現金的資產負債表,為公司提供極大彈性來承擔市況回撥期間的風險或把握投資機會。此外,管理層強調將持續在「現金生產與資產變現」之間取得平衡,並預告未來12個月仍會出售部分舊艦以完成艦隊更新。
問答重點(投資者關切) 分析師焦點落在資本分配與是否擴大MR(產品油輪)曝險;Hvid表示目前的MR購買屬於「選項性」而非策略性大舉轉向,核心仍以Aframax與Suezmax為主。關於資本回報,公司已宣告季度固定股息每股0.25美元,董事會預計在公佈2026年第四季及全年業績(預計2027年2月)時,考慮特別股息。
總結與未來展望(行動號召) 綜合資料與管理層評述,Teekay以高檔即期訂艙、強勁現金流與無負債資產負債表,將2026年視為可能的歷史性盈利年。然而仍須警覺:地緣政治、運費回落風險與市場波動可能改變路徑。投資者與業界應關注(1)2026年第四季與全年財報(2027年2月公佈)對特別股息的決定、(2)未來12個月公司出售舊艦與新船交付節奏、以及(3)中東局勢與中國原油進口動向對運距與運量的影響。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





