



營收估年增22.2%、EPS 26美元;重點觀察煉油利差、產能與股利動向。
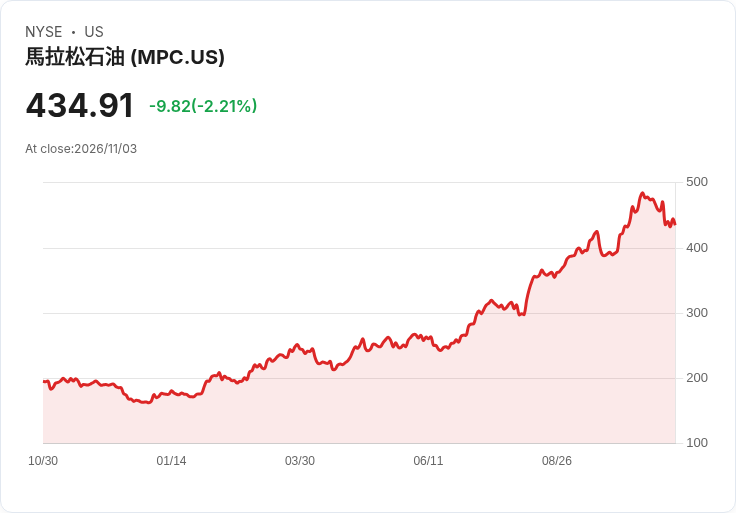
美國大型煉油與能源公司馬拉松石油(Marathon Petroleum)將於11月3日美股開盤前公佈2026年第三季財報。市場共識預估每股盈餘(EPS)為26.00美元、營收為438.1億美元,年增率約22.2%。過去兩年公司在每季財報上展現強勢:EPS超預期機率約88%、營收更是100%擊破預期;近期對盈利與營收的估值也多有上修,反映分析師對基本面的正向看法。

背景與現況:馬拉松石油為美國主要煉油與成品油供應商,營運表現高度受煉油利差(refining margins)、成品燃料需求(尤其柴油)及油價波動影響。今年以來,公司已宣佈將季度股利上調10%至每股1.10美元,且近期分析師在過去三個月內對EPS有16次上修、僅1次下修;營收也有8次上修、2次下修,這些資料顯示市場對公司短期獲利動能抱持較高期待。
本季觀察重點: - 煉油利差與產品組合:若柴油與熱值較高產品需求持續強勁,將支撐高毛利;反之,利差回落將直接壓縮利潤。 - 產能利用率與維修狀況:產能瓶頸或未預期停爐會拉低出貨量,影響營收與單位利潤。 - 庫存與存貨評價:油價走勢與庫存變動可能造成一次性損益或存貨重估影響當季利潤。 - 資本回饋政策:股利、庫藏股或資本支出指引將影響投資人對現金流穩健性的判斷。
資料與市場情緒分析:公司過去連續擊破營收預期的紀錄,配合近期多數上修的估值,顯示分析師普遍看好短期動能。然而也存在反向觀點:部分評論指出在中東衝突演變或市場轉向下,煉油利潤可能已接近天花板,公司獲利彈性有限。對此,支援方可引用股利上調與估值上修作為公司現金流與營運韌性證據;反方擔憂則須關注未來數季利差是否持久回落及意外生產中斷的風險。
替代觀點駁斥與風險提示:認為「獲利封頂」的論點有其合理性,但短期內若商品需求(例如柴油)因季節性或供需擾動回溫,利差仍可能出現上行,給予馬拉松短期表現機會。不過,投資人不可忽視油價大幅回落、煉廠意外停工或需求疲弱等情境,這些情況會迅速轉弱公司基本面。
結論與行動建議:本次財報將是檢視馬拉松能否延續高擊破紀錄的關鍵時刻。投資人應重點檢視管理層對未來煉油利差、產能利用率、庫存與資本回饋政策的說明;若數字與指引均優於共識,股價可能延續上行;若低於預期,則短線波動風險顯著。建議在公佈前設定好風險控管策略,並於公佈後關注指引與市場對未來季節性需求與地緣政治風險的解讀。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





